- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我和配偶在婚姻关系存续期间,我创作了一本书并获得了版税收入。现在因感情不和准备离婚,对方主张这笔版税属于夫妻共同财产要求分割。我想了解:1)根据《民法典》规定,版税是否明确归类为共同财产?2)如果版税是基于婚前完成的作品,但婚后才收到收入,这种情况如何认定?3)在司法实践中,法院通常如何判决这类纠纷?希望得到专业解答。
法律顾问张明
根据《民法典》第1062条规定,夫妻在婚姻关系存续期间所得的知识产权收益属于共同财产。版税作为著作权财产权的收益,若在婚姻存续期间实际取得,原则上应认定为共同财产。例如,您在婚姻期间签订出版合同并持续获得版税,这部分收入需要分割。但需注意两个关键点:1)若作品核心创作完成于婚前,仅婚后才签订合同获取收益,法院可能综合考虑创作贡献时间判定比例;2)版税具有持续性特征,离婚后新增的版税收入一般不再分割。建议通过协议明确约定或申请法院根据财产来源、贡献度等因素酌定分割比例。
婚姻法实务李静
从司法实践角度,版税是否属于夫妻共同财产需分情况讨论:第一,若作品在婚姻期间创作并产生收益,根据《民法典》司法解释(一)第24条,知识产权收益包括实际取得或明确可取得的财产性收益,版税完全符合该特征。第二,对于婚前完成作品、婚后才产生版税的情况,法院可能参照‘劳动报酬跨期取得’原则,将婚后实际收到的版税按比例认定部分为共同财产。例如,北京某法院曾判决婚前完成书籍、婚后取得版税的案例,酌情支持30%作为共同财产分割。建议保留创作手稿、合同签订时间等证据,便于厘清个人财产与共同财产界限。
知识产权律师王峰
版税的夫妻共同财产认定需结合知识产权特殊性分析:1)人身权部分(如署名权)始终属于作者个人,但财产性收益适用共同财产规则;2)持续性版税在离婚时通常仅分割已明确可取得的收益,未来不确定收益不预分割;3)如果版税来源于婚前作品,但婚后通过积极运营(如修订再版、宣传推广)大幅增值,该增值部分可能被认定为共同财产。实务中建议:a)通过婚前协议明确约定版权收益归属;b)离婚时对已到账版税进行审计分割;c)利用《民法典》第1087条照顾子女、女方和无过错方权益的原则,争取合理分配方案。

已有 1 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前

2022年会计电算化毕业论文聚焦数字化转型赋能财务管理,关注中小企业财务数字化痛点、智能技术与财务融合及云财务软件实践价值,需具体软件案例支撑,金蝶AI星辰因功能全面性与实践普及度成为理想研究对象。

财务软件是企业数字化管理的核心引擎,从基础记账演进为集业务、资金、成本与预算于一体的综合系统,助力企业高效运营与决策。
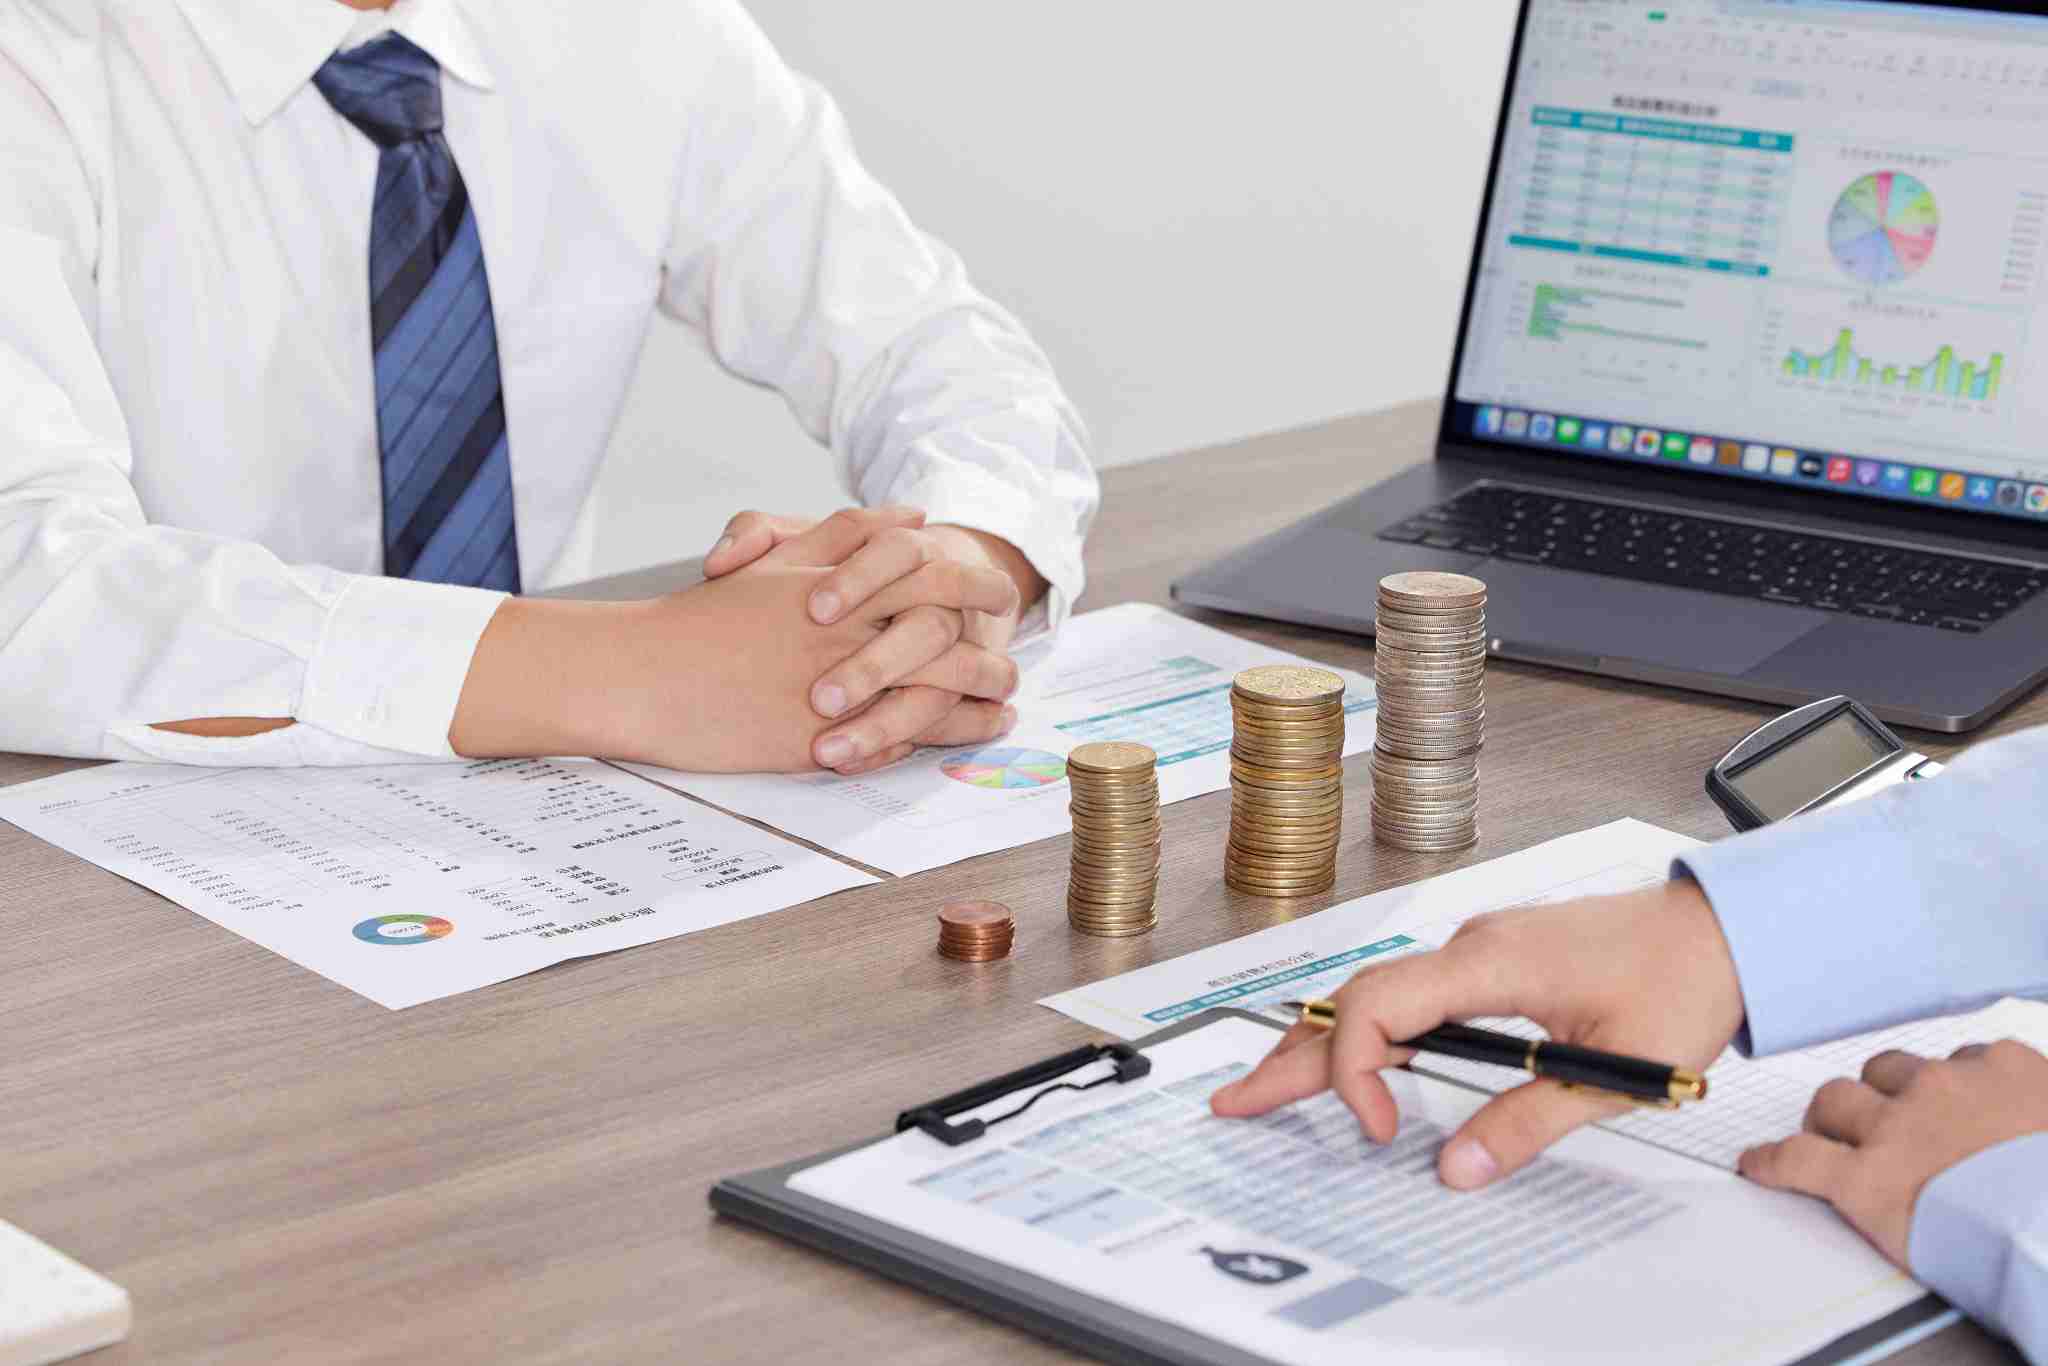
如今财务办公软件种类繁多,金蝶AI星辰等系统能有效提升企业仓库进销存管理效率,助力小企业应对库存积压和销售流程问题。
机械加工行业作为制造业基石,呈现多品种、小批量、短交期特征,然多数中小企业沿用传统管理模式,生产计划依赖经验、库存靠人工盘点,与数字化转型需求脱节,ERP系统整合业务流、数据流、资金流的重要性凸显。

中小企业在复杂市场环境下亟需高效财务管理工具,传统手工记账效率低且易出错。数据统计滞后、成本核算误差频发及税务风险管控薄弱等痛点,金蝶AI星辰以智能财税功能为核心,助力企业实现精准核算与成本优化,为降本增效提供可靠支持。

中小企业数字化转型常面临成本高、效率低、数据孤岛难题,金蝶AI星辰以轻量化云部署、财务业务一体化,助企业高效管理,降本增效,开启数字化之旅。

中小企业数字化转型中,ERP是企业整体运营的一体化管理平台以统筹资源协同,仓储管理系统聚焦仓储提升精细化智能化,管理者常困惑两者是否替代或需同时部署。

金蝶AI星辰老板参谋为中小企业提供AI财务分析预警风险,通过智能工具实时监控财务健康,助力企业精准决策、防范潜在经营危机。












