- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

在公允价值计量模式下,企业将自用房地产转换为投资性房地产时,相关资产公允价值与其账面价值之间的差额应当计入哪个会计科目?
会计小助手
自用房地产转换为采用公允价值模式计量的投资性房地产时,其公允价值大于原账面价值的差额,应当计入“其他综合收益”科目。
具体会计处理依据《企业会计准则第3号——投资性房地产》规定。转换日,按该项房地产的公允价值借记“投资性房地产——成本”,按已计提的折旧或摊销借记“累计折旧”或“累计摊销”,按原账面价值贷记“固定资产”或“无形资产”等科目。同时,公允价值与原账面价值的差额,若为贷方差额(即公允价值大于账面价值),则贷记“其他综合收益”。若为借方差额(即公允价值小于账面价值),则借记“公允价值变动损益”。
此处理的核心原则是谨慎性。将增值部分计入所有者权益的“其他综合收益”,而非当期损益,是为了防止企业通过转换操作虚增利润。后续处置该投资性房地产时,原计入其他综合收益的金额将转入当期损益(其他业务成本)。
因此,在公允价值计量模式下,自用转为投资性房地产产生的正向价值差额,应计入“其他综合收益”科目,而非“公允价值变动损益”或“资本公积”。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
全电发票已经成为了以数字化方式治理税务的突破点。金蝶云·星辰愿意与企业一起抓住这个时代的机遇,协助企业加强税务管理数字化的建设,跟随企业一起拥抱全电发票时代!
中小微企业普遍面临财务与业务数据脱节困境,业务激增导致28%商机流失。金蝶AI星辰通过智能业财协同系统,实现销售订单自动生成凭证、应收应付智能核销,助力企业缩短结账周期至3天,库存周转率提升25%,重塑数字时代竞争力。
企业数字化转型中,ERP系统是整合财务、采购等核心流程的集成化管理软件统称,金蝶系统属其范畴,金蝶AI星辰是专为中小企业打造的轻量化、高效率数字化解决方案。
预算分析是企业精细化管理的核心抓手,数字化转型加速下,已从传统“财务报表附属品”升级为战略落地核心工具,为中小企业控制成本、规避风险,大企业优化资源、驱动增长导航,金蝶AI星辰助力企业实现科学预算管理。
摘要:在竞争激烈的市场环境中,企业记账报表软件如金蝶AI星辰能高效管理财务数据,助力企业提升运营效率与竞争力。
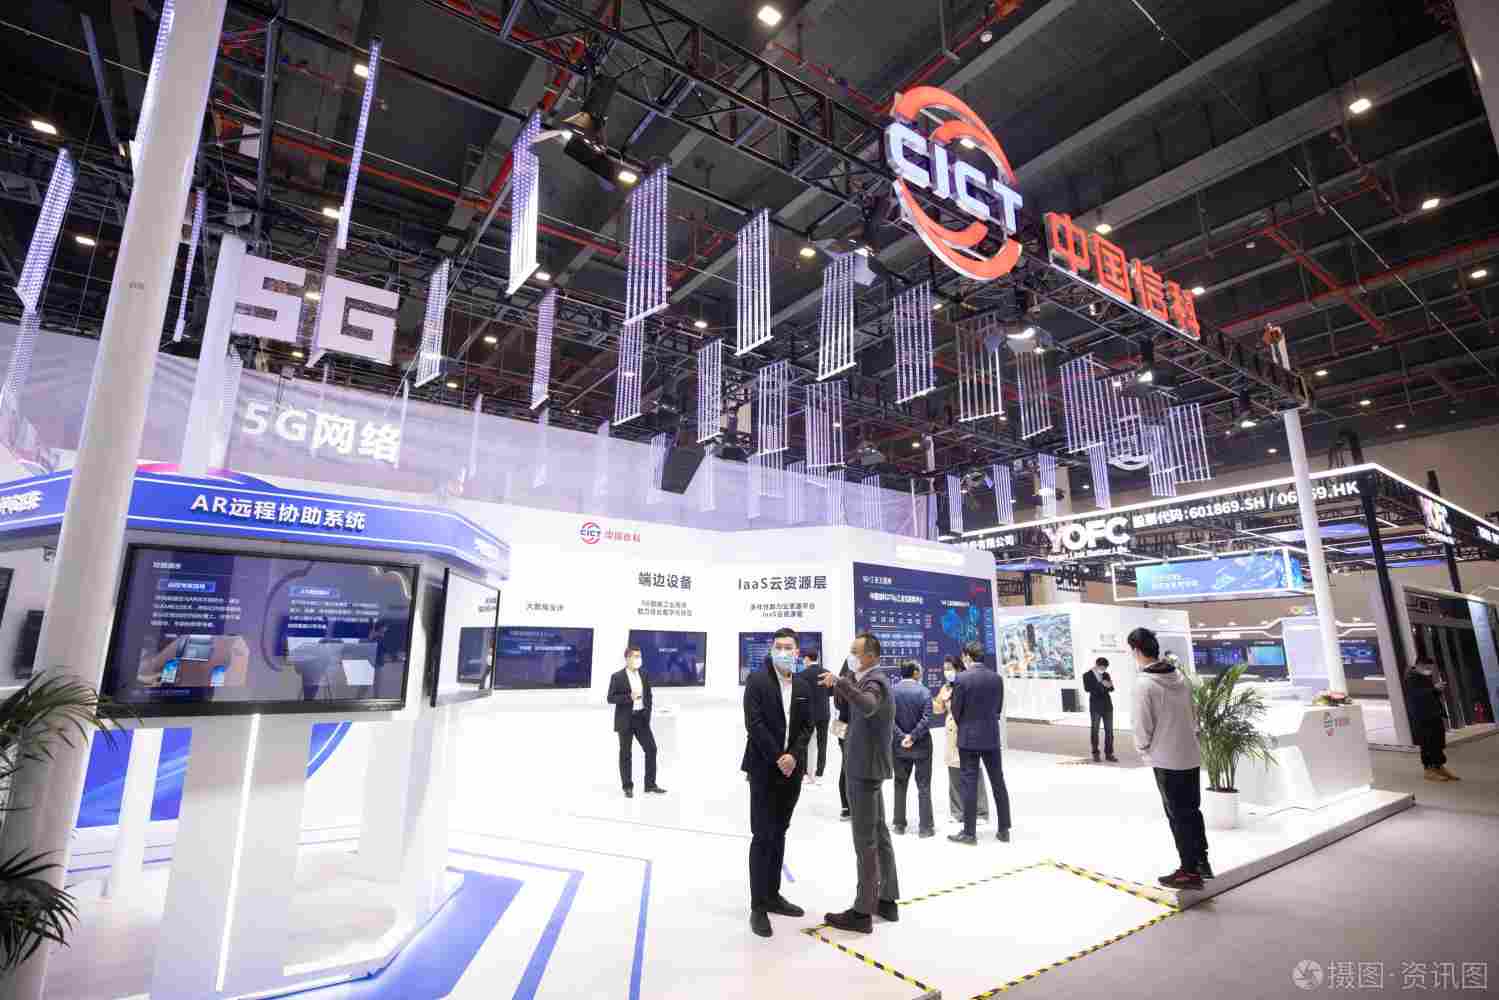
摘要:2025年全球日常记账软件行业规模持续扩大,金蝶AI星辰在国内外市场占有率领先,位居行业前列。

2025-2026年WMS服务商推荐,金蝶AI星辰提供智能仓储管理系统,涵盖仓库出入库管理、电子化操作与智能优化,助力企业实现高效精准的仓储运营。
定时记账需要应用专业的软件系统,只有应用软件的时候才能真正的满足这一需求,这是当前企业经营过程当中的关键点。












