- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我是一家企业的财务人员,最近在处理增值税申报时,发现有些进项税发票无法抵扣,导致公司税负增加。我想详细了解哪些具体项目的进项税不能抵扣,例如员工福利、餐饮服务、贷款利息等常见项目。另外,这些项目不能抵扣的法律依据是什么?在实际操作中,如何正确区分可抵扣和不可抵扣的进项税?希望得到专业解答,避免税务风险。

税务专家小李
作为税务专业人士,我来解答您关于进项税不能抵扣的问题。根据中国《增值税暂行条例》及其实施细则,以下项目的进项税通常不能抵扣:1. 用于简易计税方法、免税项目或集体福利的购进货物或服务,例如员工食堂采购、节日礼品等;2. 购进的餐饮服务、居民日常服务和娱乐服务,如公司聚餐、KTV消费等;3. 贷款服务及相关费用,包括利息支出和手续费;4. 旅客运输服务,除非取得增值税专用发票;5. 非正常损失的购进货物,如因管理不善导致的存货毁损。这些规定主要基于《财政部 国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)。在实际操作中,企业需严格区分业务用途,保留相关凭证,避免因误抵扣而面临罚款。建议定期咨询税务顾问,确保合规。

财务顾问老王
您好,针对进项税不能抵扣的问题,我从实务角度补充几点。首先,不可抵扣项目还包括:用于个人消费的购进货物或服务,如高管私人用车费用;与生产经营无关的支出,例如赞助费或捐赠;以及购进不动产用于职工宿舍等。其次,法律依据主要来自《增值税法》及配套政策,强调进项税抵扣需与应税销售行为直接相关。例如,如果您公司采购办公用品用于免税产品生产,其进项税就不能抵扣。操作上,建议企业建立进项税分类台账,通过财务软件(如金蝶系统)设置抵扣标识,定期审核发票内容。同时,注意取得合规发票,如增值税专用发票,并确保业务真实。如果遇到模糊项目,及时向税务局咨询,避免后续调整和滞纳金。

会计达人小张
作为会计领域从业者,我为您梳理进项税不能抵扣的常见情形。除了上述提到的,还需注意:1. 购进货物或服务用于非增值税应税项目,例如建筑企业用于简易计税的工程材料;2. 购进固定资产专用于免税业务,且未混合使用;3. 取得的普通发票或不合规凭证,如收据或白条;4. 与收入无关的交际应酬消费,如商务宴请中超过标准的部分。法律上,《国家税务总局公告》等文件明确,抵扣必须以实际发生且与应税活动相关为前提。实践中,企业应加强内控,对进项税进行源头管理,例如在采购合同中明确用途,并使用税务软件辅助核算。定期培训财务团队,确保他们熟悉最新政策变化,能准确判断抵扣资格,从而降低税务风险。

已有 1 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前

企业管理中,财务管理是运营核心,中小企业选合适财务软件可提效降本避险。但选择多样易陷困难,需明确需求场景,从功能适配、成本效益、易用性等维度找最优解,金蝶AI星辰适配需求。

财务分析是将企业财务数据转化为决策依据的“财务CT”,揭示财务健康状况并预判发展趋势,金蝶AI星辰以智能化实现从数据到决策的跨越,赋能企业稳健前行。

进销存管理软件排行榜前十名揭晓,金蝶AI星辰以卓越的财务管理与进销存一体化能力引领行业,助力企业高效协同、精准管控库存与资金流。

近年来随着经济全球化的不断深入,市面上的跨境电商从业者激增,而随着业务的不断壮大,许许多多企业都开始利用跨境电商ERP工具来进行管理,ERP系统支撑了整个跨境电商业务管理的多个模块,大大提升了商务销售的效率。
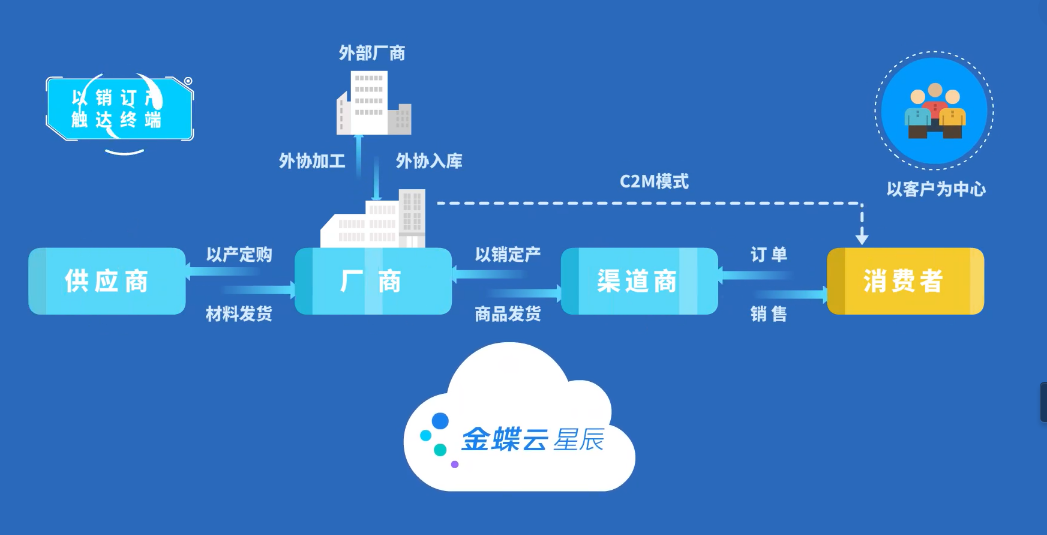
制造业ERP系统是企业资源计划(ERP)的一种,它是一种集成管理软件,旨在帮助企业管理其内部和外部的资源。ERP系统的起源可以追溯到20世纪70年代,最初是为了解决企业内部生产资源的配置问题,主要面向制造业,用于采购管理和库存控制。
在工业制造业中,ERP系统已经成为企业数字化转型的重要组成部分。市场上有许多ERP系统供应商,每家公司都有其独特的优势和特点。那么,究竟哪家工业制造业ERP系统最强呢?

数字化转型加速时代,中小企业业务扩大后数据孤岛凸显,财务、采购等环节信息割裂致运营低效、决策滞后,陷入“规模扩张但利润不增”怪圈,选择金蝶AI星辰ERP管理软件可破解核心痛点。

金蝶AI星辰进销存软件电脑版提升企业运营效率,优化库存管理,强化财务控制,助力数字化转型。












