- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我们是一家科技公司,最近在准备申请高新技术企业认定和研发费用加计扣除。但在实际操作中,对于哪些日常活动可以归类为研发活动感到困惑。比如,我们的工程师对现有产品进行性能优化、开发新的软件模块、或者进行技术预研,这些是否都算研发?另外,日常的bug修复、客户定制化开发、技术培训等又该如何界定?希望能得到详细的判定标准和实操建议,以便我们准确归集研发费用,避免税务风险。

TechFinanceExpert
从财税角度,研发活动的界定主要依据《高新技术企业认定管理办法》和财税〔2015〕119号文。核心标准包括:活动需具有明确创新目标,如开发新技术、新产品或新工艺;需系统性进行,包含立项、执行、结题等阶段;结果应具不确定性,即存在技术风险。例如,产品性能优化若涉及技术突破,可算研发;但日常bug修复通常属维护,不计入。实操中,建议企业建立研发项目管理制度,明确项目目标、预算和人员,并保存立项报告、实验记录等证据,以备税务核查。

R&DStrategyGuru
在企业管理层面,研发活动界定应聚焦于创新性和价值创造。根据OECD的《弗拉斯卡蒂手册》,研发包括基础研究、应用研究和试验开发。具体到企业,如开发新软件模块或技术预研,因具探索性和创新性,属研发;而客户定制化开发若仅应用现有技术,则可能不算。关键是要区分“研发”与“常规运营”:研发旨在获取新知识或应用知识到新产品中,而运营是重复性工作。企业可通过内部评审会,依据项目是否推动技术进步来判定,并确保文档齐全,以支持费用归集。

InnovationLawAdvisor
从知识产权和法规视角,研发活动界定需参考《企业会计准则第6号——无形资产》和相关税务法规。活动应旨在创造可资本化的无形资产,如专利或专有技术。例如,技术预研若可能形成专利,属研发;但技术培训属员工发展,不计入。判定时,企业需评估活动是否涉及原创性研究、是否有技术文档支持,以及结果是否可量化。建议结合行业特点,咨询专业机构,确保界定符合地方政策,如某些地区允许部分定制化开发计入研发,但需证明其创新性。

已有 1 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
金蝶AI星辰“智能决策”全新升级,更懂你的财务管理系统!它通过深度数据分析与智能预测,助力企业精准把控资金流向,优化资源配置,实现财务管理的自动化与智能化飞跃。
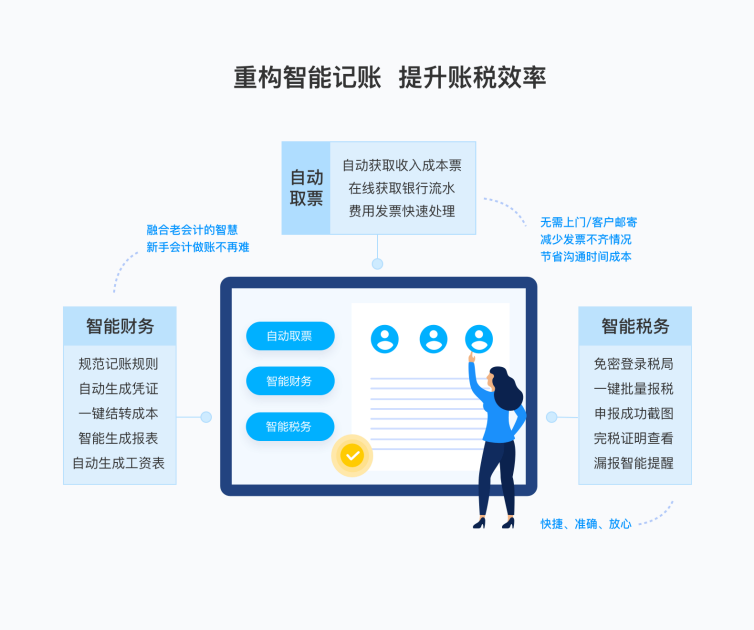
记账软件是一种功能强大的工具,它能够有效地维护我们的账目,让我们的生活更加便利。它具有以下优点和缺点。

小企业会计准则专为小微企业设计,核心价值是简化核算流程、降低财务成本,满足税务申报等需求,从业人员300人以下、营业收入5000万元以下企业可选择执行,减少会计估计与职业判断,助力轻装上阵。

中小企业银行结算核心痛点明显,手工录入耗时、多银行切换低效、对账差错率高,数字化需求下,金蝶AI星辰提供统一管理、智能对账等高效解决方案。

业务流程图是用标准化图形符号将企业具体业务流程“画出来”的工具,通过直观步骤展示、角色分工和逻辑关系,把抽象“怎么做”转化为清晰“步骤图”,金蝶AI星辰助企业高效梳理业务。

酒店记账软件选择金蝶AI星辰,专为酒店行业设计,能高效管理账务,提升运营效率,助力酒店业稳健发展。

中小企业仓库管理依赖人工、Excel等传统方式,常遇库存混乱难追溯、流程繁琐难高效、成本粗放难优化问题,专业系统成本高,免费搭建成迫切需求,金蝶AI星辰是理想选择。

传统模式下中小企业查销售毛利常因数据分散、销售额与成本分离,导致计算耗时易失真且滞后,金蝶AI星辰通过数字化整合销售与成本数据,自动计算实时毛利,破解数据分散、计算滞后困局。












