- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我在学习企业会计准则时遇到了关于现时义务的疑问。根据准则定义,现时义务是企业承担的现时责任,但我不太确定这个现时义务是否同时包含法定义务和推定义务两种类型。法定义务我理解是法律或合同明确规定的义务,比如应付账款、应交税费等;推定义务则是基于企业惯例或公开承诺产生的义务,比如产品质量保证、员工离职补偿等。我想确认这两种义务是否都属于现时义务的范畴,以及在实际会计处理中应该如何区分和确认。
会计达人王老师
是的,现时义务确实包含法定义务和推定义务两种类型。根据《企业会计准则第13号——或有事项》的规定,现时义务是指企业在现行条件下已承担的义务,包括法定义务和推定义务。
法定义务是指由法律法规或合同条款明确规定的义务,具有强制性和明确性。例如:应付职工薪酬、应交税费、银行借款等,这些义务都有明确的法律依据和支付要求。
推定义务则是指根据企业以往的习惯做法、公开的政策或相当明确的声明,企业向其他方表明将承担特定责任,从而使其他方形成了对企业将履行该责任的合理预期。比如产品质量保证、售后服务承诺、员工离职补偿等。
在会计确认时,法定义务的确认相对明确,而推定义务需要基于"企业以往的习惯做法"和"合理预期"来判断。两种义务都需要满足以下条件才能确认为负债:义务是现时存在的、履行义务很可能导致经济利益流出企业、义务的金额能够可靠计量。
财税专家李会计
从会计实务角度来说,现时义务确实包括法定义务和推定义务。法定义务相对容易识别,比如根据劳动合同法需要支付的工资、根据税法需要缴纳的税款等。这些义务都有明确的法律条文支持。
推定义务的判断则更具挑战性。例如,某企业虽然没有法律强制要求,但长期实行员工离职补偿政策,且员工对此形成了合理预期,这就构成了推定义务。再比如,企业公开承诺提供超出法定要求的售后服务,这也属于推定义务。
在实务操作中,推定义务的确认需要特别注意:
1. 必须有确凿证据表明企业确实承担了该义务
2. 义务的金额必须能够合理估计
3. 履行义务将导致经济利益流出企业
4. 其他方对企业履行义务有合理预期
两种义务在资产负债表中的列报要求相同,都需要在满足确认条件时确认为预计负债。
审计师张总监
作为审计专业人士,我可以明确回答:现时义务包括法定义务和推定义务。这两种义务在审计实务中都需要重点关注。
法定义务的审计相对直接,我们可以通过检查合同文件、法律法规来验证其存在性和完整性。而推定义务的审计则需要更多职业判断,我们需要:
1. 检查企业是否有明确的政策声明或惯例
2. 评估其他方是否形成了合理预期
3. 验证义务金额计量的合理性
4. 确认经济利益流出的可能性
在实际案例中,常见的推定义务包括:
- 环境恢复义务(即使法律未强制要求)
- 重组义务
- 产品质量保证义务
- 员工福利承诺
重要提示:推定义务的确认必须基于"实质重于形式"原则,不能仅因为没有法律强制就忽略不计。同时,推定义务的计量往往需要运用估计技术,这增加了审计的复杂性。

已有 1 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
工作流是业务从发起至完成的步骤、角色、规则和信息流转总和,如采购流程各环节环环相扣,对团队规模小、资源有限的中小企业生存发展至关重要。

“人均服务500家客户,月底催资料催到崩溃,税期申报熬夜到凌晨,还要时刻提防税局切换次数超限……”这几乎是每一家规模化代账公司的真实缩影。当低价竞争成为常态,传统的手工记账、人海战术和微信沟通模式,已经将利润空间压缩到了极致。越来越多的代账企业老板意识到:选对一套代账软件,不仅是工具升级,更是从“经营驱动”向“数据驱动”转型的关键跳板。

中小企业在数字化转型中面临财务管理效率低、数据管理成本高等挑战,传统方式难以满足需求。选择经济实用的财务软件至关重要,金蝶AI星辰凭借高效数据处理与成本优势,助力企业实现降本增效,推动数字化升级。

中小企业记账常因手动录入凭证、核对发票耗时易出错,成本预算限制难担专业软件费用,“好用免费”成核心需求,金蝶AI星辰以15天免费试用全功能,助企业低成本验证价值。
中小企业数字化常遇预算有限与业务复杂的矛盾,流程割裂、数据孤岛等痛点突出。金蝶AI星辰以轻量化、低成本方案,打通财务、进销存全流程,破解转型难题。
文章介绍了财务人必备的30个财务软件,涵盖核算、预算、税务等核心场景,帮助财务人员提升工作效率与准确性,建议收藏备用。
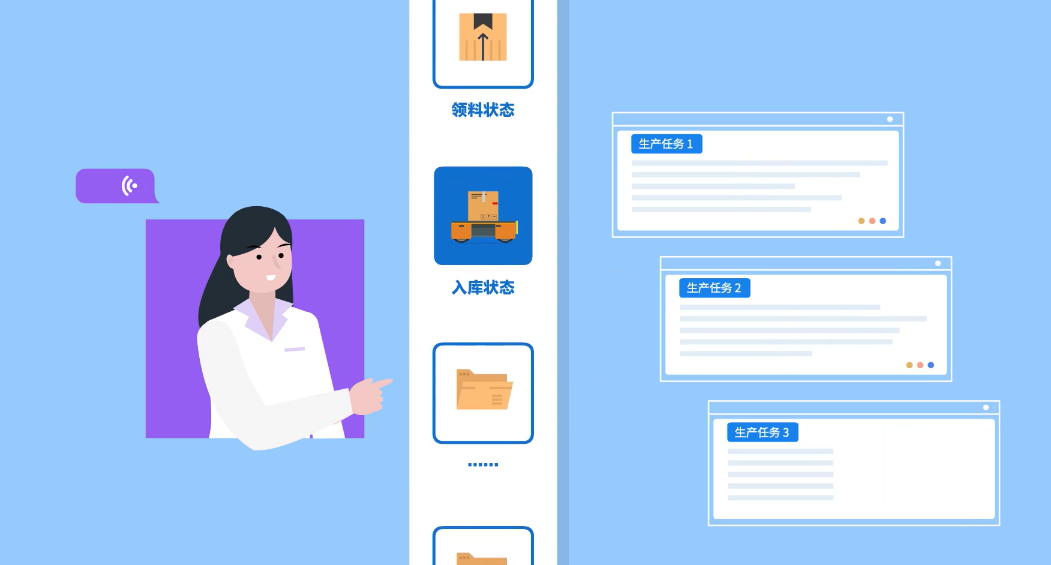
制造业ERP系统是一种集成管理软件,旨在帮助企业管理其内部和外部的资源。它可以帮助企业实现生产计划、采购管理、库存控制、财务管理等多方面的管理,从而提高企业的生产效率和管理水平。
库管进销存台账以实物管理为核心,会计明细账聚焦价值核算,二者本质差异易致协同难题,金蝶AI星辰通过业财一体化实现高效衔接,弥合管理鸿沟。












