- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

在购买免税产品时,若已享受消费税扣除优惠,后续因政策变动或使用条件不符,是否需要补缴已扣除的消费税?

税务小助手
根据《中华人民共和国消费税暂行条例》及实施细则规定,消费税的征收环节具有特定性,主要在生产(委托加工、进口)环节缴纳。对于已按规定在进口或生产环节被免征消费税的“免税产品”,其进入后续流通环节时,通常不再涉及补缴已免征的消费税。
但需重点注意以下关键情形,可能涉及税务处理变化:
1. **改变用途**:若免税产品后续被用于连续生产非免税应税消费品,或直接对外销售(且买方不符合免税条件),则可能视同应税消费品的生产或销售行为,需要依法补缴之前环节已免征的消费税。例如,免税的原材料用于生产应税成品。
2. **条件丧失**:若享受免税的政策依据(如特定用途、特定用户等)在后续环节发生改变,不再符合免税条件,则纳税人负有补缴税款义务。
3. **进口环节特殊规定**:某些进口免税商品(如保税货物)若未经海关核准并补缴关税和进口环节消费税即擅自内销,属于走私或违规行为,必须补缴相应税款并可能面临处罚。
核心原则是:消费税的免税政策往往附着于特定环节、特定用途和特定主体。当这些前提条件发生变化,导致应税事实发生时,已扣除的消费税可能需要进行补缴。
具体操作中,纳税人应准确记录免税产品的流向与用途,并密切关注税收政策。遇到实际案例时,建议依据产品类型、免税依据文件以及用途变更的具体事实,咨询主管税务机关或专业税务顾问以获取确定性意见。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
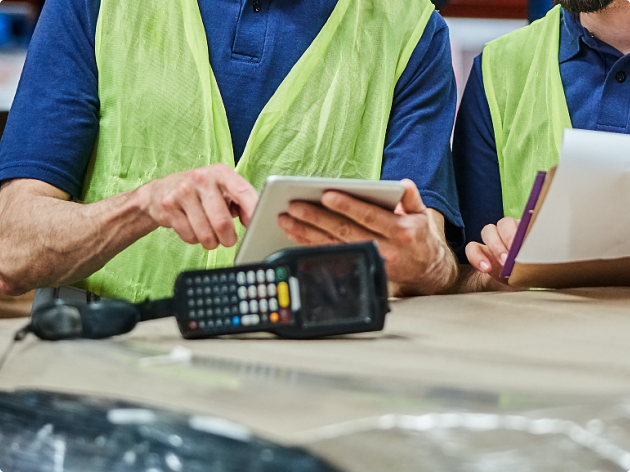
随着物流和供应链管理的发展,ERP库存管理已经成为仓储行业的重要工具。通过ERP库存管理,企业可以实现精细化的库存管理,从而提高仓储效率、降低成本、增强竞争力。
库存表是企业运营的“数字神经中枢”,影响采购决策、销售履约、资金周转,构建实时准确联动的管理体系,金蝶AI星辰助力中小企业实现数字化库存管控。

中小企业财务管理面临流程效率低、业财数据割裂、合规压力大等痛点,金蝶AI星辰以智能记账、业财协同、税务管理等轻量化功能,助力企业降本提效、合规增值,适配中小企业需求。
小微企业老板需科学决策,金蝶AI星辰AI进销存以智能分析工具助力实时掌握经营数据,提升效率并降低风险。
现代经济活动中,小微企业、个体工商户及家庭需清晰准确的财务记录,易获取、低成本的Excel财务报表模板(含现金日记账、收支明细表)是入门级工具,32份模板满足不同场景,覆盖基础到进阶分析。

电商企业面临订单处理效率低、错发漏发及库存更新不及时等困境。金蝶AI星辰订单管理系统可自动同步多渠道订单、实时更新库存,并跟踪全流程状态,有效提升处理效率与客户满意度。
在当前数字化浪*下,中小企业面临财务管理效率低、数据分散等挑战。传统手工记账模式易出错且难以实时追踪业务动态,而金蝶AI星辰提供智能凭证处理、多维度报表生成及自动化税务管理等核心功能,通过业财一体化解决方案助力企业实现精准核算与高效决策,加速数字化转型进程。

生产进度汇报是连接订单需求与生产执行的核心环节,传统模式却陷信息滞后、数据割裂、响应迟缓困境:依赖纸质单据或Excel,数据从产生到传递滞后4-8小时,各部门数据分散致生产与仓储等环节信息不通,异常需层层上报易延误,制约企业效率与交付。












