- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

在企业所得税处理中,当企业接收政府划入的资产时,应如何确认资产的计税基础?是否需要计入当期收入缴纳企业所得税?具体的税务处理规定和适用条件是什么?
财税小助手
企业接收政府划入资产的企业所得税处理需区分资产划入性质。若属于资本性投入(如政府明确作为国家资本金或资本公积处理),接收方不确认收入,相应资产计税基础按政府确定的接收价值确认。若属于无偿划拨且不符合资本性投入条件(如政府补助性质),接收方应于实际收到时确认收入,计税基础按公允价值确定。具体税务处理应依据《企业所得税法》及实施条例、《国家税务总局关于企业所得税应纳税所得额若干问题的公告》(国家税务总局公告2014年第29号)等文件,结合划拨文件、产权登记及会计处理综合判定。建议企业妥善保管政府划拨批文、资产评估报告等资料,必要时咨询主管税务机关。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
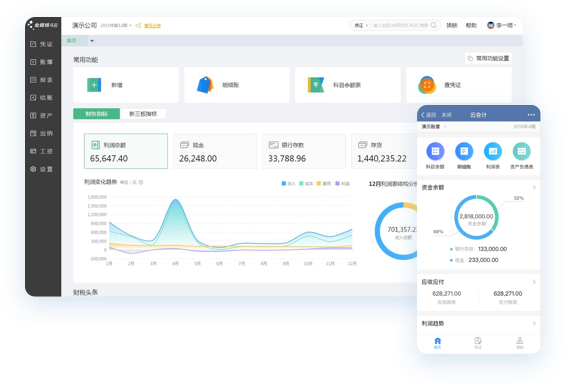
随着科技的不断进步和发展,企业财务信息化系统的建设已经成为企业运营的重要组成部分。财务信息化系统不仅可以提高企业的财务管理效率,还可以有效地提升企业的经济效益。而在构建这样的系统时,选择合适的软件是至关重要的。
企业财务管理中,三大报表是反映财务状况等的核心载体。对金蝶AI星辰用户而言,准确高效生成报表是关键,传统流程步骤多、需细节核对,操作不当易致数据偏差或效率低下。
在当前数字化转型加速的背景下,中小企业财务工作面临人员精简、手工记账低效易错、税务风险高、数据滞后等挑战,对低成本高效财务解决方案需求迫切,免费财务做账系统正通过数字化工具帮助企业破解财务困境。
当前数字化转型加速,中小企业对高效管理工具需求迫切。ERP管理软件整合资源、优化流程,无锡及周边中小企业选适配的金蝶AI星辰,可解决效率痛点,奠定数字化基础。
数字化转型加速推进,中小企业业务扩张时面临CRM与ERP系统选择难题,常因需求误判陷入功能冗余或数据孤岛困境,导致投入产出比低于行业平均。
如今,在这个计算机信息技术快速发展的时代,许多的企业为了能更好的企业管理对erp管理系统进行了引进实施。ERP系统强调企业一体化管理,也就是把销售、采购、生产、财务、人资、办公等分散的业务集成到一套系统,用统一的规范、标准进行管理,有效控制和保证了企业效率、交期、成本等。那么企业如何选择适合的ERP系统?要考虑哪些方面呢?
在企业实际的业务处理过程中,其实会涉及到很多专款专用的情况,这些专款专用的项目在进行财务核算的时候,应以国家关于专项经费性质等方面的规定来实现科学的结转。
在餐饮企业中,ERP系统的作用越来越重要,对于连锁餐饮企业来说尤其如此。因此,选择一种好的ERP系统是至关重要的。下面我们来了解一下好的连锁餐饮ERP系统可能应该具备的特点。












