- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

企业从事股票买卖所获得的收益,是否需要缴纳增值税?具体适用哪些税收规定?
财税小助手
根据现行增值税政策,企业买卖股票取得的收益是否缴纳增值税,需区分持有期间取得的股息红利与转让股票取得的价差收益两种情况处理。
**一、持有期间取得的股息红利**
企业因持有股票而取得的股息、红利等权益性投资收益,不属于增值税应税范围,不征收增值税。该收益在企业所得税方面符合条件的可享受免税待遇,但增值税层面无需申报缴纳。
**二、转让股票取得的价差收益**
企业转让股票(包括在公开市场交易或非公开转让)取得的卖出价与买入价之间的差额,应按“金融商品转让”税目缴纳增值税。一般纳税人适用税率为6%,小规模纳税人征收率为3%(现阶段可享受阶段性减免政策)。计算销售额时,按卖出价扣除买入价后的余额为销售额。转让出现的正负差,可在同一纳税期内相抵,年末时仍出现负差的,不得转入下一个会计年度。
**三、主要政策依据与注意事项**
主要依据为《财政部 国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)附件《销售服务、无形资产、不动产注释》。需注意:
1. 企业购入股票一般应按“金融商品”核算,其转让收益计缴增值税。
2. 企业因股权投资取得并长期持有的股权,其转让不属于增值税征税范围。
3. 具体操作中,买入价确定、正负差抵扣、发票开具等需遵循详细规定,建议结合企业具体情况咨询主管税务机关或专业顾问。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
在传统意义上,企业会将自己购买的会计软件视作一项产品,并将其安装于电脑操作系统中。而云会计软件的出现,理财系统的进入和管理理念都发生了变革。在云会计框架下,会计信息通过网络导入,企业通过线上服务提供商购买到的是会计软件的使用权,而非所有权。
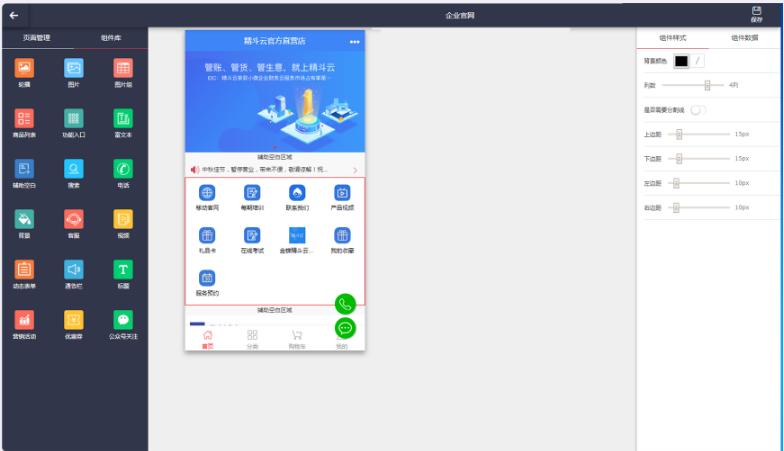
云进销存管理系统是持多种商品特性管理,灵活适配不同主流行业商品管理要求,并可通过报表追溯查询,实现差异化的品类管理及分析。其主要的大模块有:购货、销货、仓库、资金。
ERP软件选择攻略:如何挑选适合中小企业的管理利器,一文带你深入了解金蝶云星辰与金蝶精斗云

数字化转型加速推进,电子发票成企业财务流程优化核心环节,具开具高效、存储便捷、管理成本低等优势,充分发挥价值关键在实现公司业务系统与电子发票接口API无缝对接。
记账需求爆发,免费工具常遇功能残缺、广告多、数据不安全等痛点。金蝶AI星辰免费版功能全面,支持智能记账、多端同步与数据加密,无广告干扰,助个人及小微企业轻松管理财务,成高效之选。
随着税收数字化改革深入,2025年企业需全面实现电子发票电子化、自动化,对接国税局电子发票开具接口API是核心环节,金蝶AI星辰提供一站式解决方案助力高效对接。

2025年ERP系统选型聚焦云端部署、业财税一体化与智能化应用。企业需以提升运营效率、强化合规能力、支持业务创新为核心,选择具备弹性扩展、AI深度集成及行业适配能力的平台,以实现数据驱动决策,保障系统长期价值与竞争优势。
停车开票面临排队等待、流程繁琐的痛点,带来用户焦躁与运营成本效率的双重困扰,电子发票自助开票以数字化手段,实现体验优化与运营升级的全链条赋能。












