- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

企业在处理以前年度发生的资产损失时,是否可以在计算企业所得税时进行税前扣除?具体需要满足哪些条件,以及应当遵循怎样的申报程序和时限规定?
税务探索者
根据《企业所得税法》及其实施条例,企业实际发生的与取得收入有关的、合理的支出,包括成本、费用、税金、损失和其他支出,准予在计算应纳税所得额时扣除。资产损失属于可扣除的损失范畴。
对于以前年度发生的资产损失,其税务处理需遵循《企业资产损失所得税税前扣除管理办法》(国家税务总局公告2011年第25号)的相关规定。核心要点如下:
1. **扣除原则**:企业以前年度发生的资产损失,应在该项资产损失已实际发生且会计上已作损失处理的年度进行申报扣除。原则上不得提前或延后扣除。
2. **追补扣除规定**:企业因特殊原因(如未能及时取得损失证据)未能在发生当年准确申报扣除的资产损失,属于实际发生且与取得收入有关的支出,准予追补至该项损失发生年度计算扣除。追补确认期限不得超过5年。
3. **具体操作**:企业需按规定准备资产损失的相关证据材料,包括具有法律效力的外部证据和特定事项的企业内部证据,以证明资产损失的真实性、合法性和金额的准确性。在进行追补扣除时,需向税务机关作出专项申报及说明。
4. **税务影响**:追补扣除后,若导致该年度多缴企业所得税款,企业可以申请退还该笔税款,或在之后年度的应纳企业所得税中予以抵减。
因此,以前年度的资产损失在满足“实际发生、与收入相关、会计已处理、证据齐全”等条件的前提下,可以按规定在损失发生年度进行税前扣除或依法追补扣除。企业应注重资产损失证据的日常保管与合规申报。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
在这个飞速发展的数字化时代,小微企业面临着前所未有的挑战与机遇。作为中国领先的企业管理软件提供商,金蝶软件不断创新,致力于帮助这些企业轻松实现数字化转型。通过金蝶云星辰、金蝶精斗云和金蝶KIS云等一系列产品,金蝶软件为小微企业的发展注入了新的活力。
中小企业在财务管理中常面临数据分散、效率低下等痛点,传统的记账模式难以支撑业务发展需求。选择财务管理软件需重点关注自动化流程与数据可视化能力,金蝶AI星辰通过多端协同、智能分析等功能,帮助企业实现资金统筹与风险管控,助力降本增效。
家庭与中小企业财务运营中,清晰账目是财务健康基础,传统记账存易遗漏、操作繁琐等痛点,“免费好用”成刚需,金蝶AI星辰以专业易用的数字化方案重新定义中小企业财务高效管理。
采购入库单据是连接供应商与库存的关键凭证,销售出库是企业实现营收的“出口关”,金蝶AI星辰助力企业做好单据检查,保障供应链健康与营收实现。

金蝶AI星辰敏捷看板:一句话,自定义企业经营全景看板
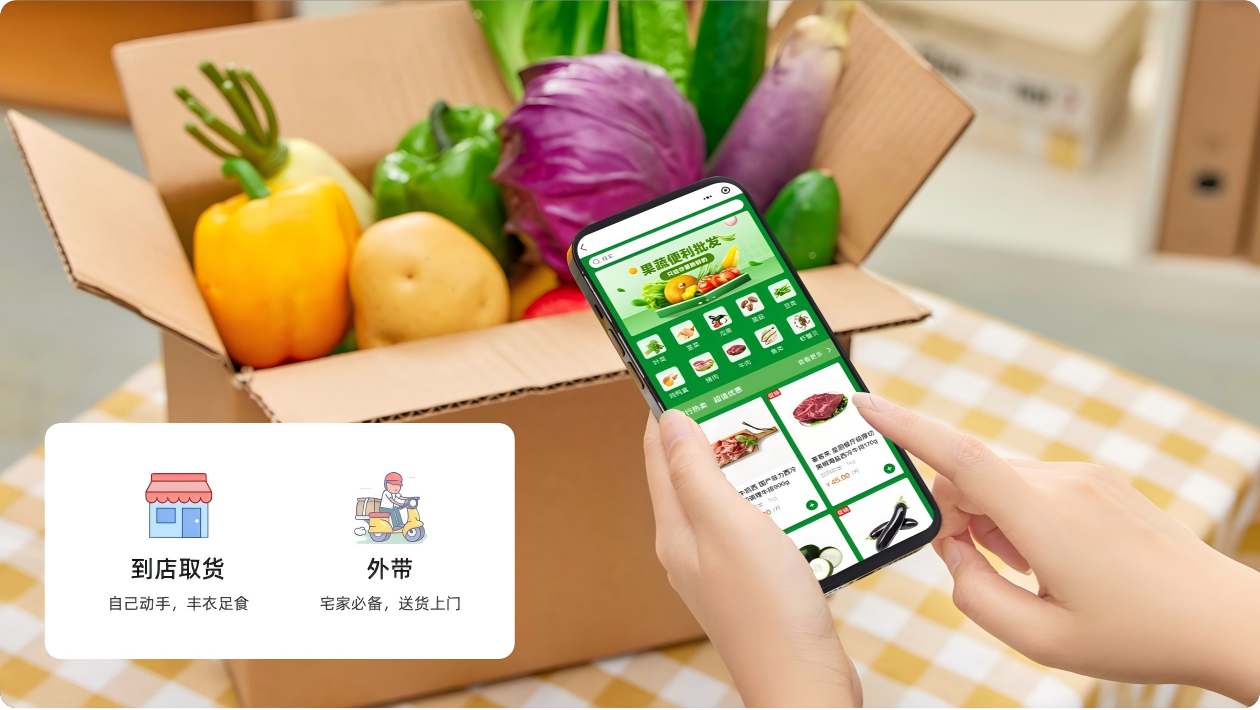
小微企业财务管理常面临效率低、数据滞后等痛点,金蝶AI星辰以智能财务软件为核心,集成财务管理系统与业财一体化功能,通过自动化核算、智能税筹和多终端协同,有效提升财务处理效率与准确性,助力企业实现精准成本管控与数字化升级。
最全测评!房产中介ERP软件对比分析,助你不踩坑高效管理,金蝶AI星辰等系统功能全面对比,帮你高效管理房源、客源与交易流程。
在数字化转型浪*下,传统ERP系统存在数据孤岛与流程断裂等痛点,金蝶AI星辰通过智能业财一体化系统,打通采购、生产到财务全链路自动化,实现多终端实时协同与动态决策,助力企业15天零成本启动高效管理升级。












