- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我公司连续多年亏损,本季度首次实现会计利润,请问季度预缴企业所得税时应如何计算应纳税额?是否需要弥补以前年度亏损?具体申报表应如何填写?
财税小助手
根据《企业所得税法》及其实施条例,亏损企业在后续季度实现盈利时,企业所得税预缴处理如下:
**一、预缴基本规则**
企业所得税实行“按季(月)预缴,年度汇算清缴”。季度预缴时,通常按照当期会计利润(纳税调整前)计算预缴税额。
**二、亏损企业的具体处理**
1. **累计利润为负(仍为亏损)**:若本季度盈利,但截至本季度末累计会计利润(纳税调整后)仍为负数(即以前年度亏损在本年内尚未弥补完),则本季度无需预缴企业所得税。
2. **累计利润转正(开始弥补亏损)**:若本季度盈利,且弥补以前年度亏损后,截至本季度末累计利润为正数,则应以该累计利润为应纳税所得额,计算当期应预缴的企业所得税额。
* 计算公式:**本期应预缴所得税额 = (截至本期末累计利润总额 - 以前年度待弥补亏损额)× 适用税率 - 本年已预缴所得税额**。
* 若计算结果为正数,则需预缴;为零或负数,则无需预缴。
**三、核心注意事项**
* **亏损弥补顺序**:预缴时可先行弥补以前年度税法确认的亏损(最长为5年),但必须已完成上一年度的汇算清缴,亏损额已由税务机关确认。
* **预缴依据**:预缴申报主要依据企业会计核算的利润总额,而非经过全面纳税调整后的应纳税所得额(汇算清缴时进行)。
* **操作流程**:企业在进行季度企业所得税纳税申报(A类)时,在申报表中如实填写“利润总额”、“以前年度待弥补亏损额”等数据,系统会自动计算或由企业根据上述规则计算得出应预缴税额。
**总结**:亏损企业季度盈利是否预缴税款,关键看盈利弥补以前年度亏损后累计利润是否为正。为正则需就正数部分预缴,为负或为零则无需预缴。务必确保用于弥补的亏损是税法认可的已确认亏损。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
中小企业进销存管理面临效率与成本双重困境,数据割裂、操作繁琐、决策滞后。进销存软件网页版功能丰富、操作简单,金蝶AI星辰是中小企业数字化转型的务实之选。
『告别手忙脚乱』金蝶云进销存,中小企业的进销存管理大变革!
数字化转型加速下,ERP系统持续稳定运行、适配业务变化、保障数据安全取决于运维支持体系完善程度,中小企业尤需成熟运维降低成本、释放价值,金蝶AI星辰构建技术响应、系统维护等全周期保障。
2025年ERP品牌排行榜显示,金蝶AI星辰凭借其全面的财务、进销存、生产及零售云解决方案,为企业提供高效的一体化管理支持。
公司选财务软件需要关注账务处理、报表生成、税务管理等功能,金蝶AI星辰提供智能化解决方案,助力企业提升财务管理效率与合规性。
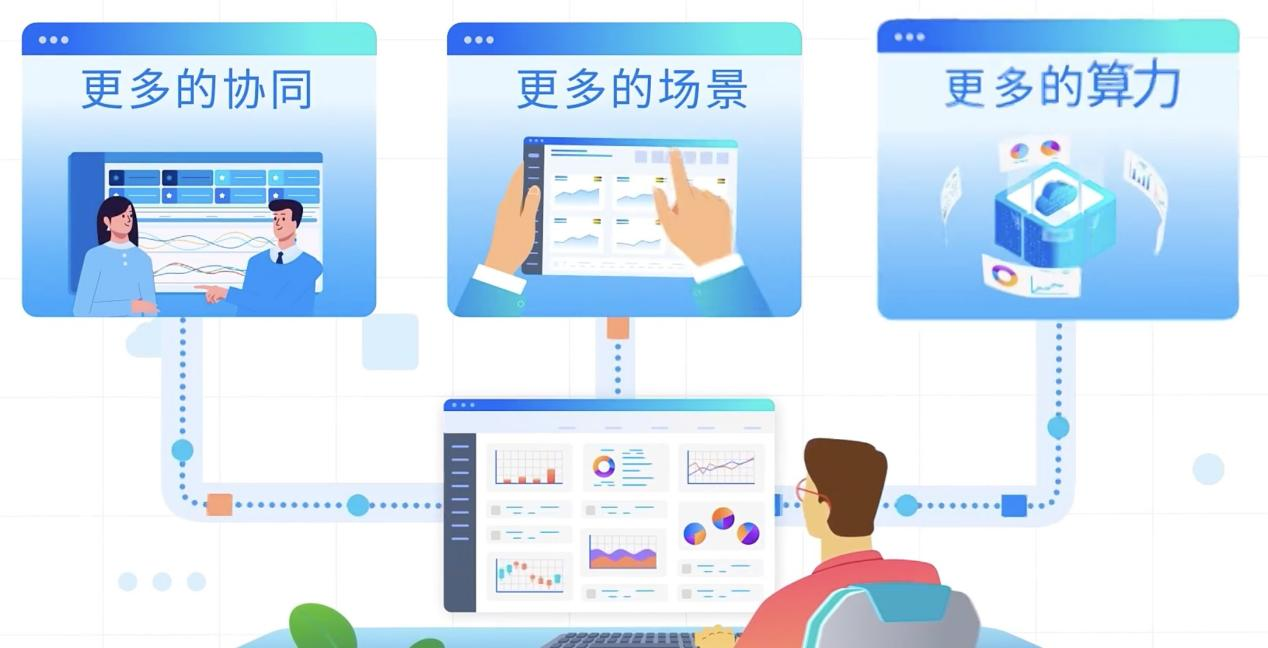
ERP是企业资源计划管理系统,它在企业的运营过程中发挥着重要的作用,其整合了企业内部各个部门的信息和流程,帮助企业实现资源的统一管理、信息的高效流转和业务的优化。下面将从几个方面详细介绍ERP系统在企业运营中的作用。
采购管理涵盖采购计划、供应商管理、订单与库存管理及合同与绩效管理,金蝶AI星辰助力企业提升采购效率与成本控制能力。

破解商贸业财数据脱节难题,金蝶AI星辰智能财税提供一体化解决方案。通过业务单据自动生成财务凭证、实时同步库存价值、智能银企对账,实现业财税数据深度融合。助力企业提升效率、精准决策,引领数字化运营新篇章。












