- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

在资产置换业务中,涉及不动产、股权等不同资产类型的互换时,双方应如何确认转让所得并计算缴纳企业所得税、增值税、土地增值税、契税等各项税费?具体的税务处理流程、计税依据确定以及有哪些特殊的税收优惠政策可以适用?
税务小助手
资产置换涉及非货币性资产交换,其税务处理主要依据《企业所得税法实施条例》及《关于非货币性资产投资企业所得税有关问题的通知》(财税〔2014〕116号)等文件。核心原则是将其分解为转让旧资产和购入新资产两项业务,确认所得并计算应纳税额。
**企业所得税处理:**
1. **确认计税基础**:换出资产应视同销售,按公允价值确认销售收入,并结转相应成本,计算资产转让所得或损失。换入资产的计税基础按其公允价值确定。
2. **所得确认与纳税**:资产置换中确认的资产转让所得,应计入当期应纳税所得额。若符合财税〔2014〕116号文规定,企业以非货币性资产对外投资(可参考适用置换精神),可在不超过5年期限内,分期均匀计入相应年度的应纳税所得额。
3. **特殊性税务处理**:若符合《关于企业重组业务企业所得税处理若干问题的通知》(财税〔2009〕59号)规定,如具有合理商业目的、股权支付比例不低于85%等条件,可申请适用特殊性税务处理,暂不确认资产转让所得或损失。
**其他税种简述:**
* **增值税**:通常视同销售,按换出资产的公允价值计算销项税额,并可凭合法凭证抵扣换入资产对应的进项税额。
* **土地增值税**:若置换涉及房地产,应视同转让旧房及土地,计算缴纳土地增值税。
* **契税**:土地使用权、房屋所有权置换,价格不等时由支付差价方缴纳;等价交换可免征。
* **印花税**:按产权转移书据税目对合同所载金额贴花。
**关键要点**:务必准确评估换入、换出资产的公允价值,获取合法合规的评估报告作为税务处理依据。同时,需结合具体交易细节判断是否满足特殊性税务处理或分期纳税条件,并准备完整资料备查。建议在重大交易前与主管税务机关沟通。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
企业财税管理中,报税盘依赖配套软件,分基础驱动、税控操作、申报辅助类,用户常因品牌适配问题困扰,42%企业曾因软件配置错误延迟报税,80%为小微企业。

零售业ERP系统对于提升零售业效益起到了关键作用,其一,零售业ERP系统提供了高度集成的解决方案,能够帮助零售商更高效地管理业务流程和信息;其二,它提供了准确的库存管理和预测分析功能,帮助零售商实现准确的库存控制和提高销售预测的准确度;其三,零售业ERP系统优化了供应链管理,改进了供应商与零售商之间的协作和沟通;其四,它提供了强大的数据分析和报告功能,帮助零售商更好地了解市场趋势和顾客需求,从而做出更明智的业务决策。
现金流量表是企业财务健康的“体温计”,传统编制常陷“耗时耗力却难保准确”困境,金蝶AI星辰用智能技术重构逻辑,实现效率与准确性双重提升。
企业数字化转型中,MES与ERP虽都服务企业管理,但核心定位不同:ERP是企业资源的宏观规划者,MES是生产现场的微观执行者。
快时尚市场中,服装企业面临款式迭代加速、多渠道数据割裂、供应链响应滞后等挑战,数字化转型需从“工具依赖”转向“流程重构”,金蝶AI星辰以“三分软件、七分实施、十二分数据”助力破解困局。
摘要内容为:快速体验金蝶AI星辰进销存软件免费试用,轻松解决库存积压、缺货危机等管理难题,提升企业运营效率。
ERP系统推荐需结合企业规模与行业场景,金蝶AI星辰提供多版本解决方案,涵盖财务、进销存、生产及零售等核心功能,助力企业高效管理。
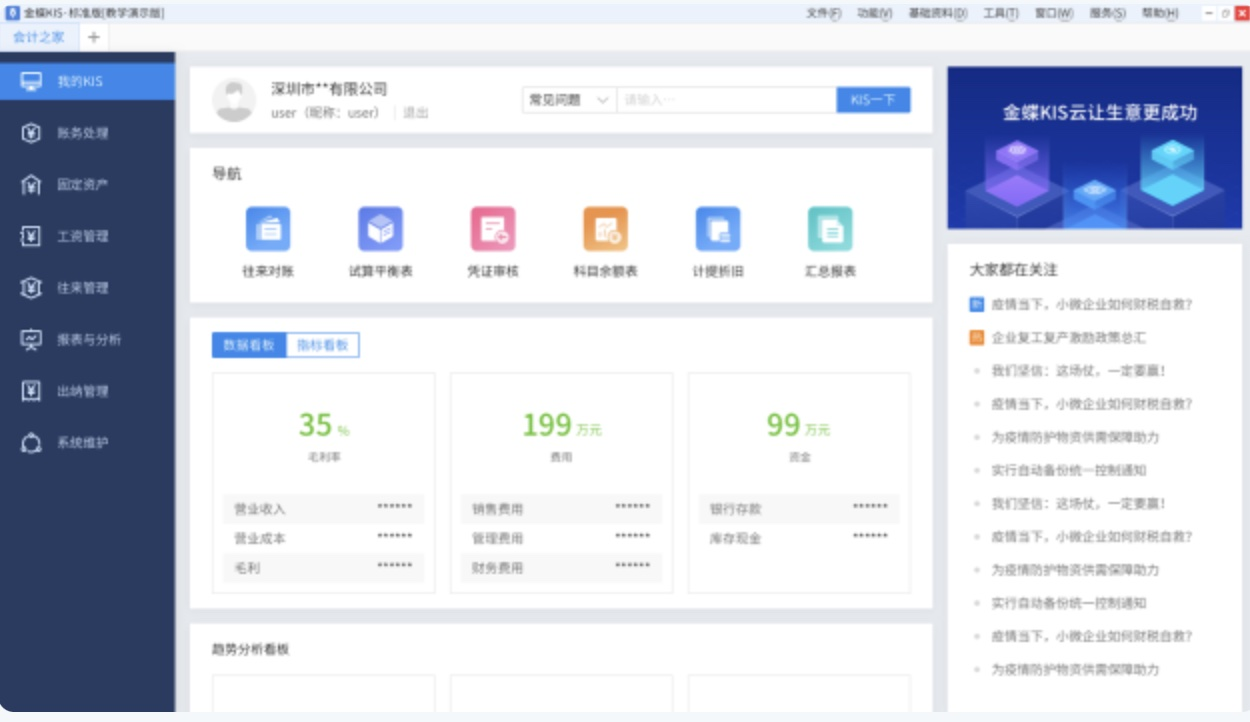
业财一体化系统是指将企业的业务运营和财务管理整合在一个系统中,实现业务流程、数据和财务信息的紧密关联和共享。












