- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

在会计和税务处理中,当企业发生将自产、委托加工或购买的货物用于非销售用途(如捐赠、赞助、职工福利、投资、分配利润等)时,税法规定此类行为需“视同销售”进行税务处理。请问在实务操作中,应如何正确进行视同销售业务的会计账务处理与税务申报?具体涉及哪些会计分录、增值税及企业所得税的处理要点?
财税小助手
视同销售行为在增值税和企业所得税中均需按规定进行财税处理。
**增值税处理**
根据《增值税暂行条例实施细则》,将自产、委托加工或购进的货物用于非增值税应税项目、集体福利、个人消费、投资、分配、无偿赠送等,应视同销售货物计算缴纳增值税。计税价格按下列顺序确定:
1. 按纳税人最近时期同类货物平均销售价格;
2. 按其他纳税人最近时期同类货物平均销售价格;
3. 按组成计税价格(成本×(1+成本利润率))。
会计处理上,需贷记“应交税费—应交增值税(销项税额)”,同时根据用途借记相关科目(如“营业外支出”“应付职工薪酬”“长期股权投资”等)。
**企业所得税处理**
根据《企业所得税法实施条例》,资产用于捐赠、偿债、赞助、广告等用途,应视同销售确认收入。收入确认标准与增值税类似,按公允价值确定。需注意与会计收入的差异,进行纳税调整。
**关键注意事项**
1. 增值税与企业所得税的视同销售范围不完全一致,需分别判断。
2. 用于集体福利、个人消费时,购进货物进项税额不得抵扣(需做进项转出),但自产货物用于此类情况需视同销售计提销项税。
3. 会计处理不确认收入时(如对外捐赠),需在纳税申报表中调整销售收入与成本。
4. 务必保留视同销售相关内部决议、价格确定依据等资料备查。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
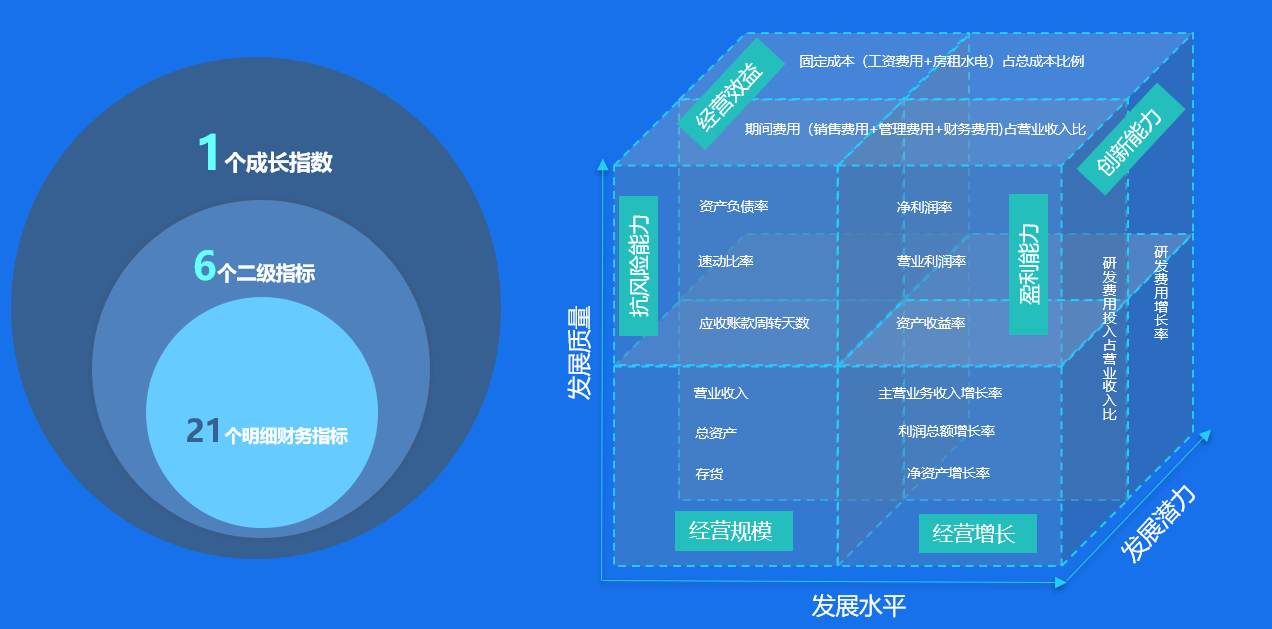
金蝶小微企业成长指数( Kingdee SME Growth Index),简称KSGI,是金蝶公司基于脱敏业财数据及外部公开数据,结合金蝶大数据处理能力、算法能力和专业经营分析能力,提炼出来一套涵盖企业经营规模、经营效益、经营增长、盈利能力、抗风险能力、创新能力等6大管理要点、21大重点指标的完善的企业健康度评估体系。
会计科目分级设置是中小企业财务精细化管理的核心起点,金蝶AI星辰支持合规且灵活的二、三级科目设置,助力企业拆解财务数据,为决策提供精准支撑。
SMT主管是电子制造企业生产端核心管理者,职责贯穿订单接收至成品交付全流程,以“三控一管”为核心,需应对多任务并行与跨部门协作,明确职责边界是高效管理基础。
国内中小企业超5000万家,数字化管理成必选项,进销存软件市场2024年达128亿元,同比增23%,2025年预计破160亿元。传统管理难应对复杂场景,金蝶AI星辰以轻量化方案满足降本增效需求。
民办非营利组织财务管理需依托专业软件,金蝶AI星辰提供适配的会计科目体系与财务解决方案,助力组织规范核算、提升透明度和运营效率。
中小企业电子发票数量激增,传统手动下载打印归档时间成本高、易出错,电子税务局批量处理功能受限,金蝶AI星辰提供从批量下载到智能归档的一体化发票管理解决方案。
部队物资仓库管理是后勤保障核心环节,物资高效流转关系训练作战响应速度,传统人工记录等方式存痛点,金蝶AI星辰实现智能化物资出入库管理。
出入库管理软件哪些好用?金蝶AI星辰凭借智能化的库存追踪与实时数据分析,帮助企业优化仓储流程,提升运营效率,实现精准的库存控制与成本节约。












