- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

企业为员工采购的防暑降温用品(如清凉饮料、藿香正气水等)所取得的增值税专用发票,其进项税额是否可以从销项税额中抵扣?
税务小助手
根据现行增值税政策,防暑降温用品的进项税额抵扣需区分具体情况:
**一、可抵扣进项税的情形**
企业购买的防暑降温用品,若作为劳动保护用品,用于保障高温作业职工的健康安全,且取得增值税专用发票等合法抵扣凭证,其进项税额一般允许从销项税额中抵扣。例如,为车间工人配备的清凉饮料、防护手套、清凉油等,属于企业生产经营必需的劳动保护支出,相关进项税通常可抵扣。
**二、不可抵扣进项税的情形**
若防暑降温用品属于集体福利或个人消费性质,则进项税额不得抵扣。例如,企业以福利形式向全体员工(包括非高温岗位人员)发放的饮料、食品等,应视为福利费支出,即使取得专票,其进项税也不得抵扣。
**三、操作要点**
1. 准确划分用途:财务处理时应严格区分“劳动保护”与“职工福利”,并做好相关凭证管理。
2. 取得合规票据:抵扣需以增值税专用发票等合法扣税凭证为依据。
3. 注意政策细节:各地执行口径可能存在差异,建议结合本地税务机关的具体要求处理。
综上,防暑降温用品进项税抵扣的关键在于购买目的与用途是否属于生产经营必需的劳动保护范围。企业应依据实际用途进行税务处理,避免涉税风险。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
中小卖家面临“规模小但需求全”困境,多平台订单、库存、财务处理难,传统ERP成本高,金蝶AI星辰轻量化SaaS破成本专业矛盾,推动全链条效率革命。
进销存系统覆盖了企业运营的各个环节,从前端的采购管理到后端的销售管理,目标在于为企业提供一个全方位、全流程的管理模式。它助力企业实现销售、采购、库存、财务、供应链管理等多方面业务的一体化管理。
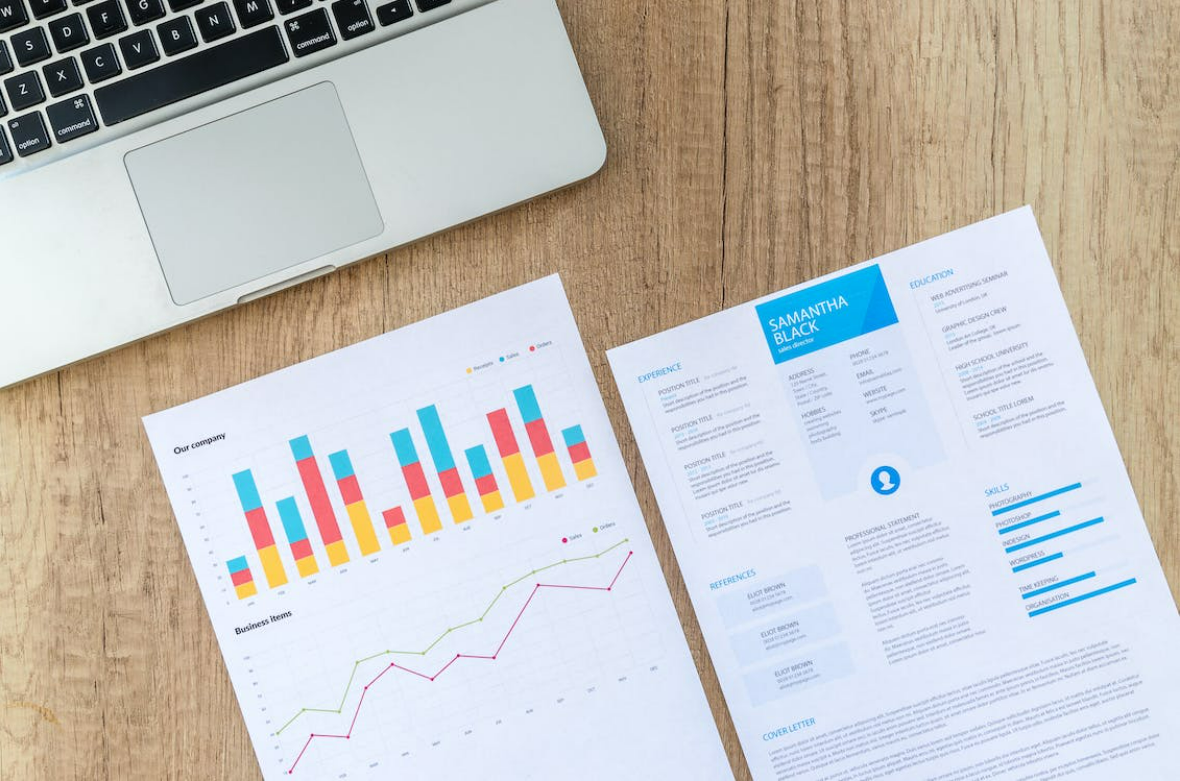
在这个数字化迅速发展的时代,企业经营方式的转变已成为必然趋势。特别是进销存软件,它已经成为众多企业进行库存和销售管理的重要工具。这类软件之所以受到青睐,主要是因为它们提供了一种既方便又高效、灵活的管理方式,帮助企业优化库存和销售流程。以下是
进销存ERP软件到底有哪些用处呢?首先,这种系统可以帮助企业实现对进货、销售和库存过程的全面和高效管理。通过进销存ERP软件,企业能够实时掌握产品的库存状态、销售数据和采购需求,有效地规划和调配资源。
中国中小企业贡献超50%税收、60%以上GDP,却近60%依赖手工或Excel管理进销存,随业务扩张弊端显现,金蝶AI星辰助力其数字化转型。
当前中小企业数量持续增长,商品流通加快,库存管理复杂度提升,多数仍依赖传统方式,随订单量、SKU增多及多仓库需求出现,问题逐渐暴露,数字化转型成趋势但软件选择陷入困境。
金蝶AI星辰AI进销存,作为面向小企业主的科学决策AI助手,通过智能分析进销存数据,帮助老板随时随地看清经营、精准决策,解决管理难题。
进销存软件选择对企业运营至关重要,本文分析传统管理痛点,介绍数字化解决方案价值,推荐金蝶AI星辰助力企业提升管理效率。












