- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

软件公司在为客户开发定制软件时,如何根据会计准则对相关成本进行会计处理?具体而言,开发过程中发生的人工、材料等支出,应确认为存货还是当期费用?软件完成并交付客户后,应如何确认收入?如果软件的所有权并未完全转移,又该如何处理?
云帆客
软件公司为客户开发软件的记账处理需区分不同阶段:
1. **研发阶段**:若项目属于定制化开发且成本能可靠计量,支出计入“生产成本”或“劳务成本”;若无法区分研发与生产阶段,可先将支出归集至“研发支出”,待项目完成时结转。
2. **收入确认**:根据《企业会计准则第14号——收入》,需判断属于某一时段内履行的履约义务(按履约进度确认收入,如工时法或成本比例法)还是某一时点履行的义务(验收后一次性确认收入)。
3. **成本结转**:项目完成并确认收入时,将相关成本从“生产成本”或“劳务成本”结转至“主营业务成本”。
4. **税务处理**:增值税一般纳税人可申请软件产品即征即退;若符合技术开发合同条件,经认定后相关收入可免征增值税。
注意事项:需保留合同、工时记录、验收单据等凭证,确保成本与收入匹配,避免提前或延后确认。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
远程服务是当前企业需要的,为什么说企业很需要远程方面的服务呢?看看这几年的情况就知道了,近几年来各大企业说回家办公就回家办公了,说不能上班就不能上班了,在疫情影响之下移动办公,远程办公是非常需要的,在疫情之前其实就已经开始有了居家办公和远程办公,为什么呢?
中国超5200万家小企业贡献50%以上税收、60%以上GDP,财务处理多粗放,38%依赖手工/Excel,29%用传统单机版,仅33%部署云财务,传统方式难满足合规等需求,选适配软件成必然。
在数字化浪潮与金税四期"以数治税"全面落地的双重驱动下,会计财务软件的角色正在经历一场深刻的变迁。过去,它只是财务人员手中的记账工具,服务于"把账做平"这一单一目标。如今,在业务与财务深度融合的背景下,会计财务软件已成为中小企业经营决策的数据中枢和风险控制的前哨站。从手工账簿到ERP系统,再到云服务时代,会计财务软件的每一次迭代都在重新定义企业管理的边界。本文将沿着这条演化路径,解析金蝶AI星辰如何为中小企业提供从"记录过去"到"决策未来"的完整能力。
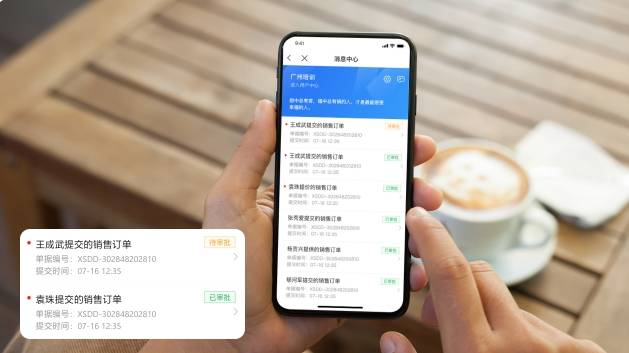
在现今劳动力、物流与原材料成本激增的环境中,小微企业若想求生存、谋发展,便需着力于信息化建设。采购、销售及库存软件的应用,无疑是一把锐利无比的双刃剑,既能助力企业破浪前行,又可避免陷入困境。
成本核算是企业财务管理核心环节,直接影响产品定价、利润分析与资源调配。对中小企业而言,规范流程与精准账务处理可控制成本、提升盈利、支撑战略规划。本文拆解全流程、总结注意事项,并探讨金蝶AI星辰如何赋能低成本高效管理。
数字经济加速渗透下,企业管理正从“经验驱动”转向“数据驱动”,中小企业传统管理模式难应对精细化需求,ERP系统成核心载体,金蝶AI星辰助力解决痛点。
中小企业ERP操作效率关乎业务流转与管理成本,传统模式常因数据重复录入、库存财务脱节、订单响应滞后致操作繁琐易出错,金蝶AI星辰为此类企业量身打造数字化工具。
企业报表版本管理成隐形痛点,72%中小企业依赖传统办公软件,63%存在同一报表多版本并行,工具碎片化致版本差异阻碍数据流通。












