- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我公司以产品分成方式与合作伙伴共同开发某资源项目,约定按产出产品的固定比例分配实物。请问在企业所得税处理中,我公司应如何确认收入?具体应在何时、按何种价值确认应税收入?
税务探索者
根据《国家税务总局关于确认企业所得税收入若干问题的通知》(国税函〔2008〕875号)规定,企业以产品分成方式取得收入的,应按照分得产品的日期确认收入的实现,其收入额按照产品的公允价值确定。
具体操作要点如下:
1. **收入确认时点**:在分得产品(即取得产品所有权)的日期确认收入,而非产品实际销售时。
2. **收入金额确认**:收入额应按照分得产品的公允价值确定。该公允价值应参照同期同类产品的市场销售价格计算。如果无法直接取得市场价格,可按照成本加成法等方法进行合理核定。
3. **税务处理**:在确认收入的同时,相应计入企业的应纳税所得额,计算缴纳企业所得税。企业后续将该产品对外销售时,其销售价格与已确认的收入额(即分得时的公允价值)之间的差额,将计入销售当期的损益。
这种处理方式体现了权责发生制原则,确保了企业因资源投入而获得的经济利益(产品)在取得控制权时即被确认和征税。企业在实际操作中,应注重留存产品分成协议、产品所有权转移证明以及用于确定产品公允价值的市场依据等资料,以备税务机关核查。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
代账公司与小微企业财务数字化面临效率、风险及成本挑战,金蝶AI星辰通过模块化功能、智能自动化与生态协同,为不同规模用户提供适配方案,提升代账效率与合规性。
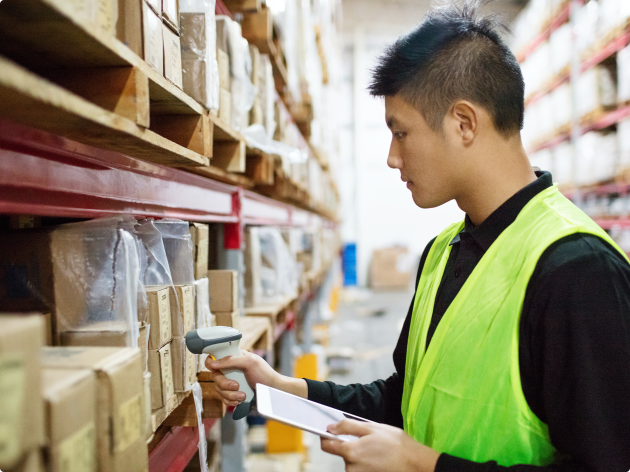
随着企业规模的不断扩大和业务的日益复杂化,仓库管理的重要性也日益凸显。而ERP系统作为企业信息化建设的重要组成部分,可以帮助企业实现仓库管理的自动化、信息化和智能化。其具体优点我们概括如下:

数字化转型加速下,ERP软件是企业整合流程、提升效率的核心工具。中小企业选合适ERP可解决财务、库存、销售协同难题,实现低成本全链条数字化管理,却常因产品繁多陷入选择困难。
OA在中国从公文流转发展为整合审批、协作等的一体化平台,渗透众多企业成组织管理“基础设施”,而国外企业热情远低,总部多依赖邮件等轻量化工具。
财务数据分析需掌握数据处理、统计建模及业务洞察等技能,金蝶AI星辰能有效支持企业实现数据驱动决策,提升财务管理效率与精准度。

中小企业财务管理如何告别手工账?本文基于2026年市场现状,精准剖析千元级基础版、数千元级专业版(如金蝶AI星辰)及万元级高端版三档云端方案。聚焦业财税一体化核心能力,助您根据预算与发展阶段,选择匹配的数字化工具,实现降本增效与合规风控,破解管理瓶颈。
中小企业财务常面临手工记账耗时易错、报税加班、报表滞后等痛点,简易财务软件可有效化解,金蝶AI星辰是优选方案。

中小企业无专业财务人员时,记账常遇“老大难”:手工记账耗时易错,专业软件术语复杂难上手,易陷入凭证填不对的困境,最终导致财务数据混乱、报税延迟、经营决策缺乏依据。












