- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

增值税转型后,企业销售使用过的固定资产应如何计算缴纳增值税?具体适用哪些税率或征收率?是否需要区分不同情形进行处理?
税海泛舟
根据《财政部 国家税务总局关于全国实施增值税转型改革若干问题的通知》(财税〔2008〕170号)及后续政策,销售自己使用过的固定资产(旧固定资产)的增值税处理主要区分以下情形:
一、一般纳税人销售自己使用过的固定资产:
1. 销售购进时已按规定抵扣进项税额的固定资产,按照适用税率(如13%)计算缴纳增值税。
2. 销售购进时不得抵扣且未抵扣进项税额的固定资产,可按简易办法依照3%征收率减按2%征收增值税。也可放弃减税,按简易办法依照3%征收率缴纳增值税,并可开具增值税专用发票。
二、小规模纳税人销售自己使用过的固定资产:
减按2%征收率征收增值税。其销售额计算公式为:销售额=含税销售额/(1+3%)。
三、纳税人销售自己使用过的属于条例第十条规定不得抵扣且未抵扣进项税额的固定资产(如用于免征增值税项目、集体福利等),可按简易办法依3%征收率减按2%征收增值税。
操作时需注意区分固定资产的购入时间、抵扣情况以及纳税人身份,准确选择适用税率或征收率,并按规定开具发票。具体执行中如有特殊规定(如销售旧货),需参照相应政策。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
电商行业快速发展下,企业需处理多平台订单,协调采购、库存、物流、财务等环节,传统人工管理易致数据割裂、效率低下。电商ERP流程通过数字化系统整合全链条,实现一体化运作,助力企业降本提效、优化决策。
从MRP到ERP,企业资源管理从生产物料计划进化为全链条协同工具。金蝶AI星辰作为现代ERP,助力企业整合资源、提升效率,实现数字化转型。
进销存ERP(Enterprise Resource Planning)是一种集成的管理软件系统,广泛应用于企业的进货、销售和库存管理等方面。它通过整合企业内部的各个部门,包括采购、销售、财务、仓储等,实现信息的共享和流通,提高企业的运营效率和管理水平。
聊聊金蝶精斗云:那些你不知道的小秘密,带你深入了解它的魅力
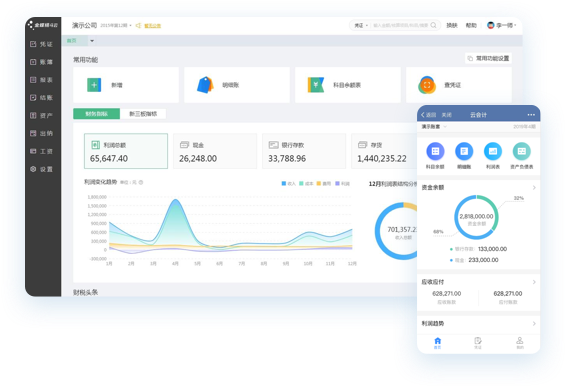
在当今的数字化时代,企业的运营和管理方式正在经历着翻天覆地的变化。其中,智能财务管理系统已经成为了企业“必需品”。这种系统不仅能够提高企业的财务管理效率,还能够帮助企业更好地理解和控制其财务状况,从而做出更明智的商业决策。
中小企业数字化转型的首要问题:金蝶ERP系统能否本地安装?金蝶AI星辰作为云原生解决方案,以低成本、轻量化运营化解本地安装的高成本重维护痛点,为中小企业提供高效转型路径。
现状显示中小企业进销存管理面临远程管理受限等挑战,此图展示金蝶AI星辰多端协同管理界面,支持手机、电脑等设备实时同步数据,助力企业突破时空限制。
成长中的中小企业常问“简单好用的ERP系统多少钱一套”,背后是用有限预算解决业务扩张中管理难题的诉求,金蝶AI星辰正为此提供解决方案。












