- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

待摊费用在资产负债表中应归类为流动资产还是非流动资产?其会计处理是否需要每月进行摊销计提?具体的记账分录和报表列示方法是怎样的?
会计小助手
待摊费用在资产负债表中列入“其他流动资产”项目。它不属于每月计提的范畴,其会计处理核心是摊销。
**1. 资产负债表中的位置**
根据《企业会计准则》,待摊费用已不再作为单独的一级科目列示。实际发生时,先计入“预付账款”或“其他应收款”等资产类科目。在编制资产负债表时,应根据其预计摊销时间(通常为一年以内)重分类至“其他流动资产”项目中列报。
**2. 会计处理:摊销而非计提**
待摊费用的核心会计处理是“摊销”,这与固定资产折旧、无形资产摊销性质类似,但与每月“计提”费用(如应付职工薪酬、借款利息)有本质区别。具体流程为:
* **支付时**:借记“预付账款”等科目,贷记“银行存款”。
* **每月摊销时**:按受益期间平均分摊,借记相关成本费用科目(如管理费用、销售费用),贷记“预付账款”等科目。
* 例如,支付一年期保险费12,000元,每月摊销额为1,000元(12,000÷12),逐月将资产价值转化为当期费用。
**总结**:待摊费用实质是已支付但需后期负担的成本,作为流动资产反映在“其他流动资产”中,并通过按月摊销的方式计入利润表,而非每月计提。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
企业使用CRM系统能够帮助企业改善与客户之间的关系,同时帮助企业寻找潜在的客户群体,帮助企业扩大市场规模,帮助企业提高直接的经济收益。
中小企业财务常遇效率瓶颈与合规压力,手工记账繁琐、税务申报复杂、业财脱节,核心需求为低成本投入、高效率运营、全链条数字化,且需简单易用、低维护成本与移动化协作。
数字化转型加速推进的当下,财务软件已成为企业运营的“基础设施”,企业常用金蝶AI星辰,其适配成本、功能、操作等核心需求,助力降本增效。
数字化转型下,企业财务需从核算型转向价值创造型,传统财务数据割裂、资金管理低效等痛点制约发展,金蝶AI星辰通过业财一体化、智能资金管理等助力构建价值型与司库型财务两翼体系,提升决策与资金效益。
数字化转型下,ERP成企业整合资源、优化管理的核心工具。2024年中小企业ERP渗透率58%,但仅32%实现与业务流程深度融合,多数因管理流程设计不当致系统沦为“数据录入工具”。
在50-100万预算内,金蝶AI星辰是一款值得推荐的ERP系统,覆盖财务、进销存、生产等多模块需求。
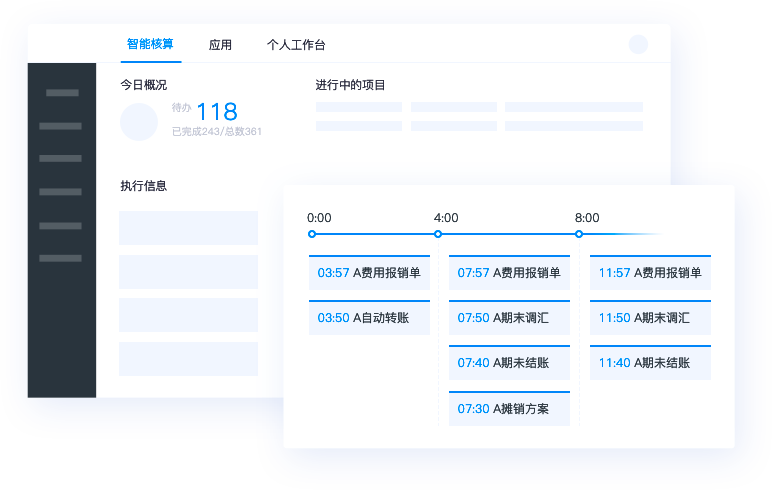
记账软件是现代企业管理中必不可少的一种工具,它可以帮助企业实现财务流程的自动化、数据的准确性和透明度的提高,进而提升公司的运营效率和竞争力。

矿业ERP系统作为一种高效的企业资源规划系统,已广泛应用于矿业行业。本文通过分析矿业ERP系统的发展与应用,探讨了其对效率提升和数据管理的智能化的影响。在提高生产效率和降低成本的同时,矿业ERP系统为矿业企业提供了优化的数据管理和智能化决策支持,助力其实现可持续发展。












