- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

在商业合作中,一方以“投资款”名义向另一方支付款项,但双方未明确约定投资权益分配、风险共担等典型投资关系要件,仅以借条、收据等形式记载为“往来款”或“投资款”。后因合作未成或产生争议,支付方主张该款项为借款要求返还,而收款方则主张属于投资风险承担范畴不予退还。此种情况下,如何依据相关证据(如转账备注、沟通记录、书面协议等)认定款项性质是借款还是投资款,成为司法实践中的常见争议焦点。
法务咨询师
根据《民法典》第六百六十七条,借款合同是借款人向贷款人借款,到期返还借款并支付利息的合同。认定法律关系的关键在于双方的真实意思表示和约定内容,而非款项往来的名称。
“往来形式的投资款”是否构成借款,需综合以下核心要素判断:
1. **意思表示**:双方是否明确约定了到期还本付息,即具有“还”的合意。若文件或沟通中明确为“借款”、“借贷”,则倾向于认定为借款。
2. **权利义务**:出资方是否承担经营风险、参与管理并共享利润。若出资方不承担企业经营风险,无论盈亏均按期收回本息,则符合借款的“固定回报”特征,而非股权投资的风险共担、收益共享。
3. **凭证与履行**:是否有借据、明确的利率、还款期限约定,以及实际是否按约定支付利息。仅凭银行转账记录注明“投资款”不足以定性,需结合其他证据。
4. **法律形式**:是否办理了工商增资或股权变更登记。若未办理,仅为资金往来,则缺乏股权投资的形式要件,更可能被认定为借款。
实践中,名为投资实为借贷的情形常见。若仅有资金投入,但无股权登记、不参与经营、不承担亏损风险,司法机关通常依据实质重于形式原则,认定为借贷关系。
结论:不能仅凭“投资款”字面认定性质。需穿透审查双方真实合意、风险承担、回报方式等实质内容。若符合借贷法律特征,即使名为投资,也应认定为借款,相关利息约定需符合司法保护利率上限。建议通过完善协议明确法律关系,避免争议。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
「你还在为选哪款ERP系统软件头疼吗?来这里,给你全方位的选择指南!」
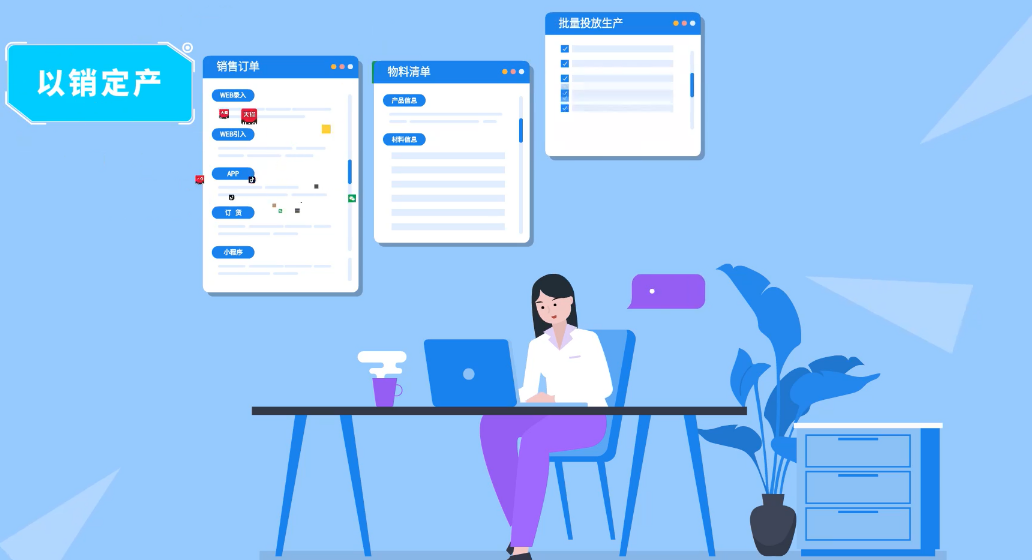
传统的制造业企业在管理过程中往往面临着诸多问题,如生产计划和物料采购不协调、仓储和物流管理低效、质量控制困难等。这些问题导致了生产成本的增加、交货周期的延长和客户满意度的下降。
随着数据越来越多,如果企业部门处理这些数据时不能及时进行整合和管理,那么他们向领导展示的数据报表将会是杂乱无章的,无法为他们提供有价值的信息。对于中小企业来说,他们的财务、库存、物料调拨和生产制造等各类数据报表如何集中管理和关联就显得尤为重要。这个问题不仅增加了他们的工作负担,也像一条难以逾越的鸿沟,限制了企业的发展。
随着时代的发展和信息化的飞速前进,ERP系统软件已然崭露头角,成为了企业管理中不可或缺的得力助手。这款软件可以为企业实时提供关键业务数据,并支持业务流程的自动化和集成化,从而显著提升企业管理的效率。
在信息技术日新月异的今天,ERP系统软件已经成为企业管理中的利器。它能够实时提供关键业务数据,支撑企业业务流程的自动化和集成化,有效提升了企业的管理效率。然而,面对市面上琳琅满目的ERP系统软件,如何挑选出一个真正适合自己的软件呢?

就这么定了!「金蝶财务软件」让财务工作变得超有范儿!
中小企业在成本控制与运营效率提升中亟需突破,金蝶AI星辰通过智能记账、全渠道库存管理等四维体系,助力企业实现财税自动化与实时决策,库存周转效率提升65%,资金占用减少超千万,驱动数字化转型质效跃迁。
中小企业运营中,“成本控制”是核心,财务软件作为处理账务、税务、报表的关键工具受关注,企业主常搜索“有没有终身免费的财务软件”,希望零成本解决财务数字化需求。












