- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

小规模纳税人购买金税盘后,在申报增值税时,应如何填写增值税纳税申报表?具体涉及哪些栏次?是否需要填写减免税明细表?
财税小助手
小规模纳税人购买金税盘(税控设备)的费用及技术维护费,在增值税申报时可按规定抵减应纳税额。具体填列步骤如下:
1. **抵减政策依据**:根据财税〔2012〕15号文,初次购买金税盘等税控设备及支付技术维护费,可全额抵减当期应纳增值税额(不足抵减的可结转下期)。
2. **申报表填列位置**:
- 主表:将抵减金额填入“本期应纳税额减征额”栏次(第16栏)。
- 减征额明细:需同步填写《增值税减免税申报明细表》:
• “减税性质代码及名称”选择“0001129914-购置增值税税控系统专用设备抵减增值税”;
• 在第2列“本期发生额”填写实际支付金额;
• 第4列“本期实际抵减税额”填写本期实际抵减的金额。
3. **注意事项**:
- 购买金税盘取得增值税专用发票的,其进项税额不得抵扣,应全额计入设备成本。
- 抵减税额不受季度销售额30万元免税标准影响,可单独计算抵减。
- 若当期应纳税额为零,抵减额可结转以后期间继续抵减。
4. **账务处理参考**:
支付费用时借记“管理费用”,贷记“银行存款”;实际抵减时借记“应交税费—应交增值税”,贷记“管理费用”或“营业外收入”。
请确保申报数据与发票金额一致,并留存购买发票及技术维护费发票备查。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
企业管理中,“ERP系统”常伴随期待与无奈交织的情绪,中小企业主提起ERP往往摇头苦笑,投入与产出不成正比的困境让许多企业对其产生“都很烂”的刻板印象。
数字化转型加速推进,ERP系统成为中小企业整合业务、驱动高效运营的核心工具,汇聚财务、客户等关键资产,数据安全性关乎商业机密与生存发展,中小企业面临多重安全挑战,金蝶AI星辰构建适配的防护机制。
内帐是企业真实经营数据的晴雨表,完整记录所有经济业务,真实反映资产、负债、利润,帮助中小企业管理者掌握现金流、分析成本、支撑业务扩张与风险预警。
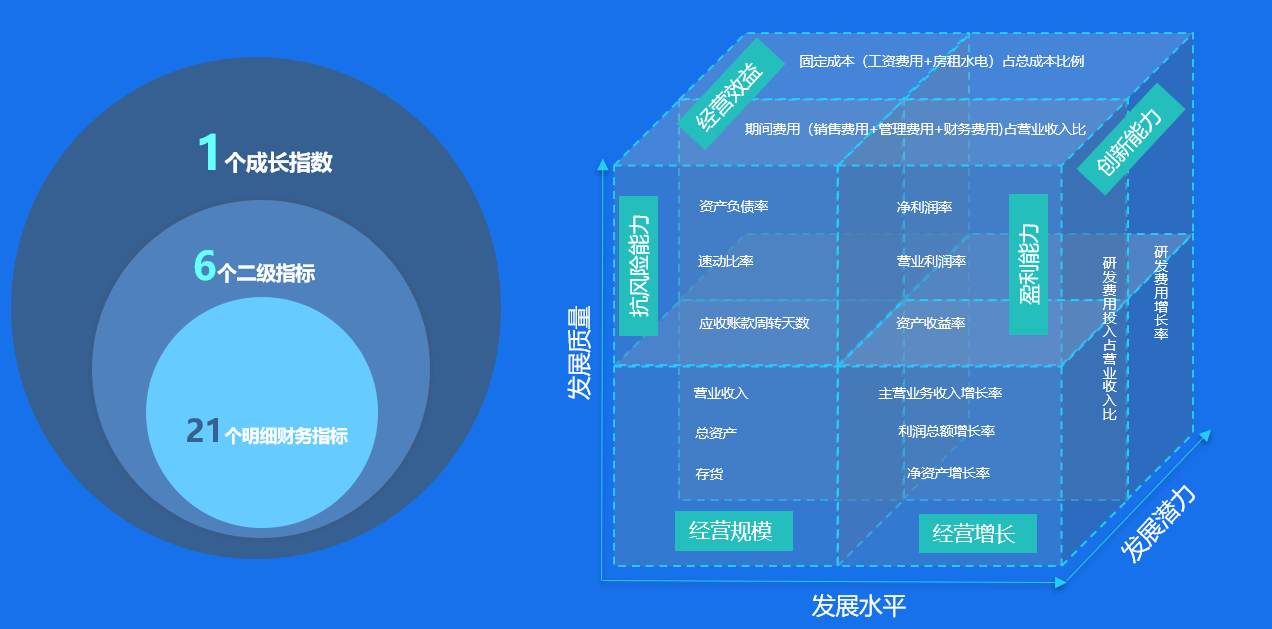
金蝶小微企业成长指数( Kingdee SME Growth Index),简称KSGI,是金蝶公司基于脱敏业财数据及外部公开数据,结合金蝶大数据处理能力、算法能力和专业经营分析能力,提炼出来一套涵盖企业经营规模、经营效益、经营增长、盈利能力、抗风险能力、创新能力等6大管理要点、21大重点指标的完善的企业健康度评估体系。
会计科目分级设置是中小企业财务精细化管理的核心起点,金蝶AI星辰支持合规且灵活的二、三级科目设置,助力企业拆解财务数据,为决策提供精准支撑。
SMT主管是电子制造企业生产端核心管理者,职责贯穿订单接收至成品交付全流程,以“三控一管”为核心,需应对多任务并行与跨部门协作,明确职责边界是高效管理基础。
国内中小企业超5000万家,数字化管理成必选项,进销存软件市场2024年达128亿元,同比增23%,2025年预计破160亿元。传统管理难应对复杂场景,金蝶AI星辰以轻量化方案满足降本增效需求。
民办非营利组织财务管理需依托专业软件,金蝶AI星辰提供适配的会计科目体系与财务解决方案,助力组织规范核算、提升透明度和运营效率。












