- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

在员工培训活动中发生的餐费支出,是否应计入“培训费”会计科目进行核算?
财务小助手
培训餐费能否计入培训费,主要取决于具体用途和会计处理原则。根据《企业会计准则》和常见税务实践,培训期间发生的餐费通常属于职工教育经费范畴。
若培训由企业组织,为全体参训人员统一安排的、与培训直接相关的必要工作餐支出,可作为职工教育经费列支,并按规定在企业所得税前扣除(一般不超过工资薪金总额8%的部分准予扣除,超过部分可结转)。此时,餐费是培训活动的必要组成部分,可并入培训费用核算。
但需注意区分:如果餐费属于个人消费性质或与培训活动无直接关联,则不能计入培训费,应作为福利费或其他项目处理,且税前扣除标准不同。此外,对外部培训机构的付费中若已包含餐费,应取得合规发票并注明培训费明细。
建议在会计处理时,将培训餐费计入“应付职工薪酬—职工教育经费”科目,并保留培训通知、用餐安排、费用明细等证明材料,以确保税务合规。具体执行时,请以当地税务机关规定为准。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
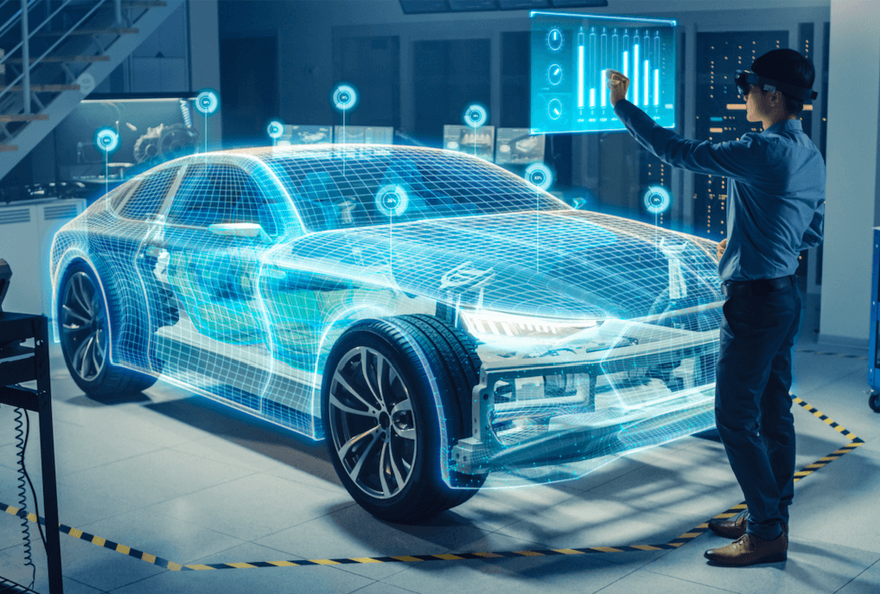
数字化施工现场管理系统利用现代信息技术手段,通过数据采集、传输、处理与应用,实现对施工过程的监测、跟踪、预警与决策支持,材料设备管理、工期进度管理、质量安全管理、成本控制管理等子系统模块,全面监控和管理施工生产要素,实行差错自动化预警与指示,实现工程全过程信息化管理,提高管理水平和效率。
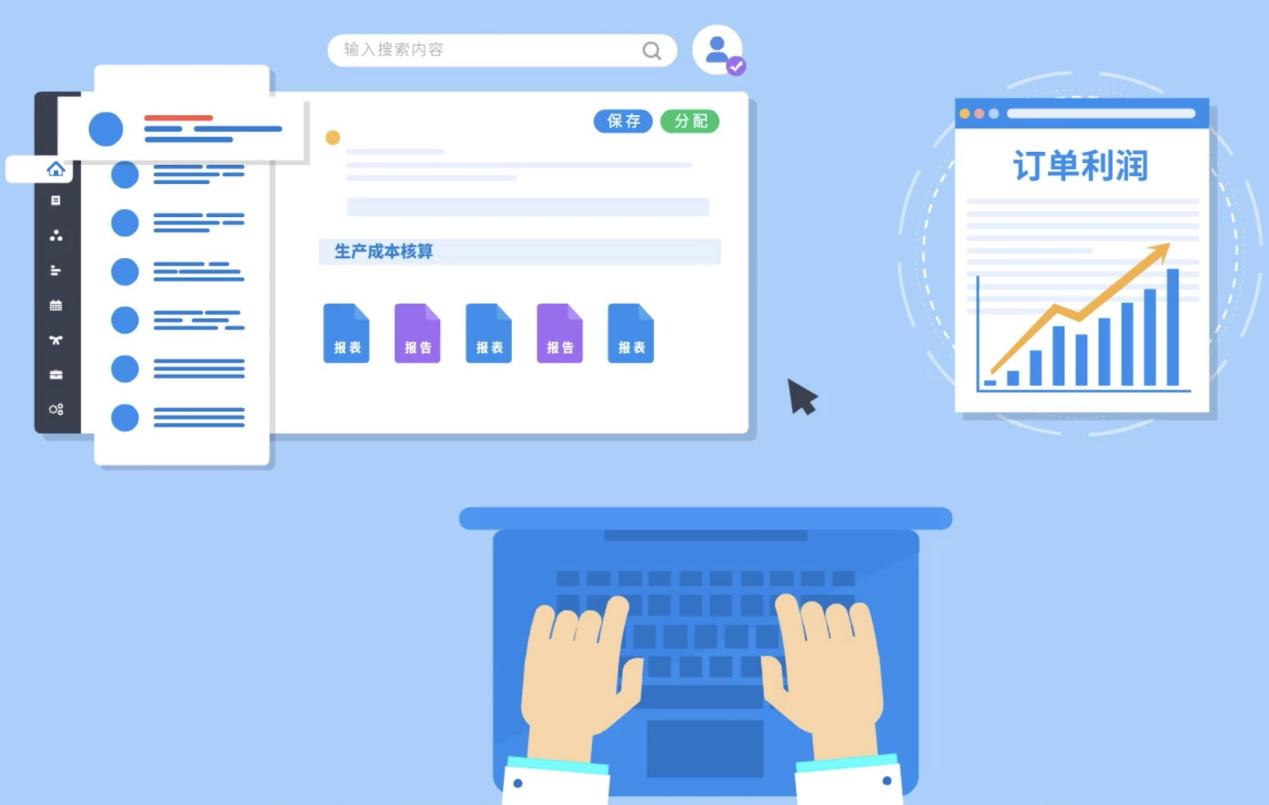
在当今的制造业中,一个高效、智能的生产制造管理系统是成功的关键。这样的系统可以帮助企业提高生产效率,降低运营成本,并提供实时的数据分析,以支持决策制定。然而,选择一个适合企业需求的解决方案并不容易。
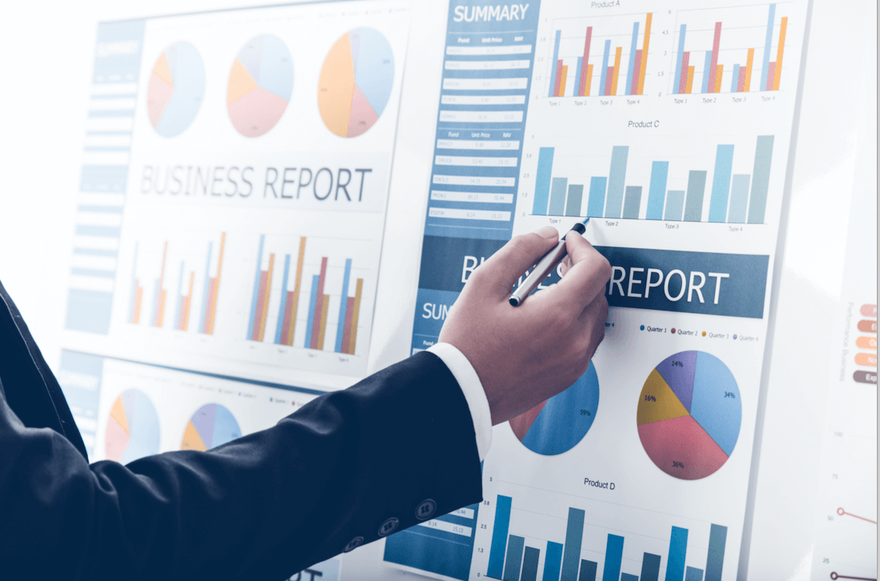
因为销售数据高频更新,如果每月靠人工收集数据,在从各维度手工统计就很麻烦,光收集数据都要花至少2天时间,更别说收集好数据后再做数据分析。这样一来一回至少也得花5-7天时间,所以就导致很多企业在做销售数据分析时只是简单敷衍。这时候,如果能有工
在企业日常运营中,“打单”是连接销售与客户的核心环节,中小企业依赖传统方式常遇流程繁琐、数据混乱等问题,正寻求免费或低成本软件,金蝶AI星辰提供一体化解决方案。
中小企业进销存管理常面临数据割裂、流程低效、成本压力痛点,金蝶AI星辰以15天免费试用、全流程覆盖破解账实不符等难题,助力降本提效。
中小企业仓库常陷混乱,库存不准、发货出错频发。金蝶AI星辰以数字化实现实时监控、业财协同,助企业提升库存准确率,降低成本,高效运营。
在现代企业的运营中,ERP管理软件扮演着至关重要的角色,它不仅可以优化企业的各项业务流程,还能提升工作效率,从而增强企业的盈利能力。然而,许多企业在选择ERP管理软件时往往面临诸多挑战。为了帮助企业更好地选择适合自己的ERP管理软件,以下几点技巧可能会提供一些帮助。

小微企业因资金有限、团队精简,财务核算高度依赖Excel,面临错误率高、效率低等痛点,金蝶AI星辰提供智能财务解决方案,助力实现高效管账。












