- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

在填写增值税小规模纳税人申报表时,对于“免税销售额”和“应纳税额减征额”等栏次的具体填写规则和取数来源不太清楚,应如何正确填报?
云财税助手
增值税小规模纳税人申报表填写需根据当期业务情况,主要涉及《增值税及附加税费申报表(小规模纳税人适用)》主表及附列资料。核心步骤如下:
1. **判断销售额与免税标准**:首先汇总当期(季度)所有增值税应税销售行为(包括不开票、开普票、开专票)的销售额。若季度销售额未超过30万元(月度申报则为10万元),填入主表第10栏或第11栏(小微企业免税销售额),其对应的增值税免予缴纳。注意:开具的增值税专用发票销售额不享受免税,需正常缴税。
2. **准确填报征收项目**:
* 应征增值税不含税销售额(含专票、普票):填入主表第1栏。若存在税务机关代开或自开专票,其销售额也需单独填入第2栏。
* 免税销售额:符合小微免税条件的销售额(不含专票部分)填入第10栏;其他法定免税销售额填入第12栏。
* 销售不动产的销售额应单独填入第4栏或第5栏。
3. **计算与缴纳税款**:
* 系统会根据您填写的销售额(第1栏等)和征收率(通常为1%或3%),自动计算应纳税额。
* 若当期有代开或自开增值税专用发票且已预缴税款,需将预缴税额填入主表第18栏,用于抵减当期应纳税额。
* 最终应补(退)税额体现在主表第22栏。
4. **填写附列资料(有差额征税时)**:若属于有差额征税政策的行业(如旅游、劳务派遣等),需填写附列资料,准确填报扣除额。
**重要提示**:填写前请仔细核对开票数据与申报数据是否一致。使用税控设备开票的纳税人,可考虑通过申报表“一键采集”发票数据功能提高效率与准确性。如业务复杂或不确定,建议咨询主管税务机关或专业财税顾问。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
全球化贸易深化背景下,中小企业在海关仓储与通关中面临仓储低效混乱、通关繁琐高风险、数据协同断裂及成本压力大等核心痛点,传统人工与分散管理模式制约发展。
数字化转型背景下,我国规模以上企业ERP系统普及率达78.3%,但传统财务管理模块聚焦利润最大化,难以满足价值链全环节增值分析及利益相关者价值分配需求,增值会计理论虽提供新思路,然多数ERP未深度融合。
仓管员对ERP存在认知鸿沟,72%中小企业已部署,但使用率不足40%,超60%仓管员不知与工作关系,传统实物管理与数字化碰撞致系统成负担。
2025年国内扫码出入库工具盘点,金蝶AI星辰等工具凭借高效精准的库存管理能力脱颖而出,帮助企业实现数字化升级,显著提升仓储运营效率。
食品厂仓库管理系统与库存盘点系统,通过金蝶AI星辰实现高效精准的库存管理,有效避免积压与缺货,提升运营效率与市场竞争力。
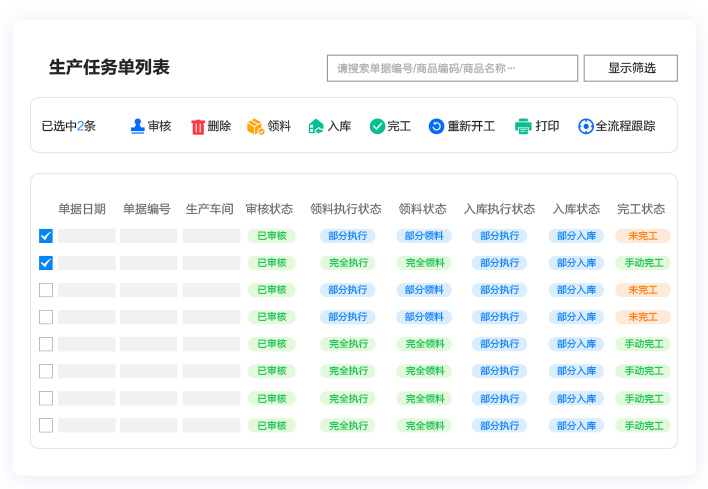
在当今的制造业环境中,企业需要利用各种工具和技术来提高效率,降低成本,提升竞争力。其中,机械制造ERP软件是一种重要的工具,它可以帮助企业实现这些目标。那么,什么是机械制造ERP?它的主要应用有哪些?使用这种软件的好处又是什么?
在中国企业数字化转型中,ERP曾被寄予整合全链条资源、提升运营效率厚望,然而许多企业引入后,深度应用模块往往局限于财务功能,形成“财务化”困局。
中小企业财务数字化遇双重压力:传统方式低效,专业软件成本高,“免费版”成搜索高频词,凸显对低成本高效工具的渴求。












