- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

在房地产开发企业的会计处理中,预缴的土地增值税是否应当计入当期的损益表中?
财税小助手
预缴的土地增值税不应计入当期损益。根据《企业会计准则》和税法相关规定,土地增值税在项目达到清算条件前预缴的税款,属于预付性质,是一项资产。
会计处理上,预缴的土地增值税应计入“应交税费——应交土地增值税”科目的借方,或通过“其他流动资产”等资产类科目进行核算。它代表企业预先支付给税务部门的款项,是未来清算时可抵扣的负债,并非当期的费用或损失。因此,在预缴当期,不能直接计入“税金及附加”等损益类科目。
只有在项目达到税法规定的土地增值税清算条件,经税务机关核定确认应纳税额后,企业才将实际应缴纳的土地增值税计入当期损益(通常为“税金及附加”)。此时,原先预缴的税款用于抵减应缴税款。
简言之,预缴阶段是资产形态的转化(货币资金转为预付税款),不影响当期利润;清算确认阶段,才将确定的税负计入损益。企业需严格区分预缴与清算环节的会计处理,确保财务报表的准确性。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
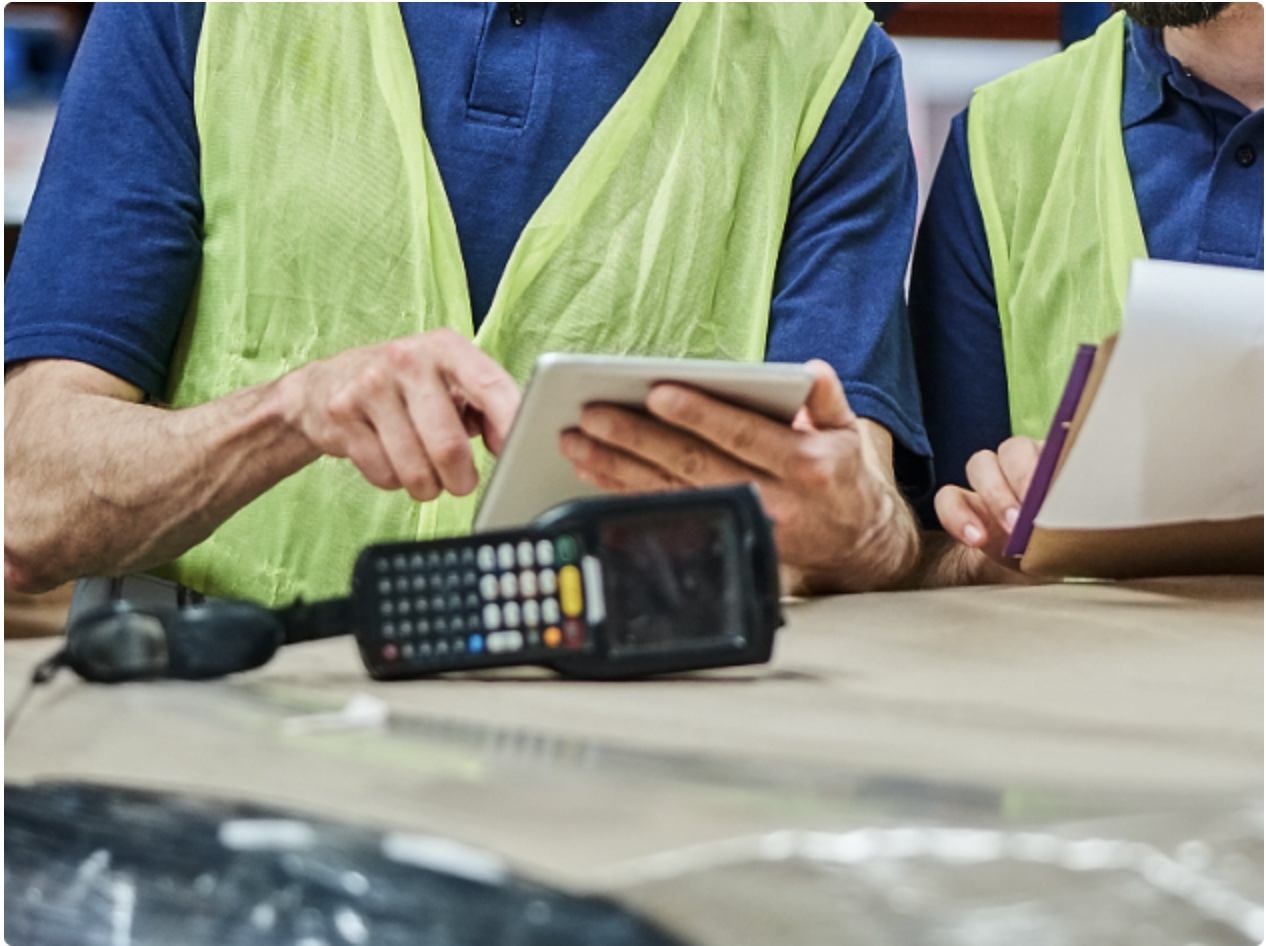
近年来,中国医疗器械行业快速增长。由于民生健康要求日益严苛,产业法规也相应变得更加严格。因此,企业需要以更加标准化和规范化的方式进行研发和生产。然而,由于医械生产企业规模较小、学科分散以及管理滞后等问题普遍存在,企业普遍面临管理难度大、人员流动频繁以及难以达到监管要求等挑战。
鸡鸭屠宰企业业务链条长,传统管理面临流程繁杂效率低、成本核算模糊利润流失、合规追溯压力大等痛点,ERP系统成破局关键,中小企业需适配行业且支持试用的解决方案。
数字化转型加速下,中小企业ERP选型面临成本压力大、功能适配难、数据孤岛普遍、缺乏专业IT团队等困境,金蝶AI星辰以低成本、高效率、易上手优势,精准解决痛点,助力企业数字化转型。
数字化转型加速推进,中小企业面临效率提升压力,日常运营痛点消耗人力时间成本、制约业务规模化发展,构建完善ERP系统是打破数据孤岛、优化业务流程的关键,金蝶AI星辰作为针对中小企业打造的云原生ERP解决方案,精准响应需求成为数字化转型优选。
全球化浪*和数字技术推动下,跨境电商成中小企业拓展市场重要赛道。企业同时运营多平台、对接国际物流等时,传统方式难应对,订单错发等问题频发制约增长,跨境电商ERP价值凸显,金蝶AI星辰助力破解困境。
中小企业数据分析赋能,通过金蝶AI星辰实现智能决策与效率提升,涵盖客户洞察、成本优化等六大价值,并规划从数据整合到预测分析的实践路径。
中小型工厂ERP选型需聚焦敏捷生产与成本穿透,金蝶AI星辰通过智能排产与实时成本追踪,解决订单碎片化与库存不准痛点。其云原生架构支持多端协同,移动应用提升3倍盘点效率,帮助制造商实现交付周期缩短50%及利润率提升8%,助力企业快速收回数字化投入。
中小商户数字化转型浪*下,金蝶AI星辰以智能业财一体化系统破解传统记账效率痛点,实现销售数据自动核销、多终端实时同步与动态利润分析,助力200万商家将财务数据转化为经营决策力。












