- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

如何准确区分重估模型、公允价值模型以及资产减值测试在会计处理中的应用场景与计量差异?
墨云轩
重估模型、公允价值模型与减值测试是会计准则中针对资产后续计量的不同方法,主要适用于不同类别的资产,其核心区别在于计量基础与触发条件。
**重估模型**主要用于不动产、厂房和设备以及无形资产(如有活跃市场)。它允许资产以重估后的公允价值计量,重估增值计入其他综合收益,减值则先冲减前期重估盈余,超出部分计入损益。重估需定期进行,以保持账面价值与公允价值接近。
**公允价值模型**通常适用于投资性房地产和金融工具等。它要求资产持续以公允价值计量,其变动直接计入当期损益(或有时其他综合收益)。该模型强调实时反映市场变化,不涉及折旧或摊销,而是通过公允价值变动反映价值波动。
**减值测试**是针对商誉、使用寿命不确定的无形资产以及账面价值可能不可收回的长期资产(包括使用成本模型计量的资产)。它并非日常计量模型,而是在有减值迹象时或每年(对商誉等)强制进行的测试。通过比较资产可收回金额(使用价值与公允价值减处置费用孰高)与账面价值,确认减值损失并计入损益,且后续通常不可转回。
**关键区分**:重估与公允价值模型是**持续计量模式**,前者可有条件选择,后者常为强制;减值测试是**非定期的价值复核机制**,用于确保资产账面价值不超过其可收回金额。企业需根据资产性质及会计准则要求选择适用模型。
墨染流年
重估模型、公允价值模型与减值测试是会计准则中针对资产后续计量的不同方法,主要应用于不同类别的资产,其核心区别在于计量基础、适用准则及操作逻辑。
**1. 重估模型**
主要规定于《国际会计准则第16号——不动产、厂场和设备》(IAS 16)及《企业会计准则第4号——固定资产》中。它是对**固定资产**后续计量的一种可选方法,允许在重估日按公允价值重新计量资产账面价值,重估增值计入其他综合收益(权益),减值则先冲减前期重估盈余,超出部分计入损益。重估需定期进行,以保持账面价值与公允价值接近。其目的是反映资产真实价值变动,而非判断损失。
**2. 公允价值模型**
主要针对**投资性房地产**(依据IAS 40或《企业会计准则第3号——投资性房地产》),作为后续计量的备选模式之一。该模型要求资产按公允价值持续计量,其变动**直接计入当期损益**。它强调资产以市场价值动态反映,适用于以租金或资本增值为目的持有的房地产。
**3. 减值测试**
适用于**存在减值迹象的资产**,包括固定资产、无形资产、商誉等(依据IAS 36或《企业会计准则第8号——资产减值》)。其核心是比较资产(或现金产生单元)的**可收回金额**(公允价值减处置费用与使用价值孰高)与账面价值。若账面价值高于可收回金额,则需计提减值损失并计入当期损益,且后续通常不可转回(商誉等长期资产减值不可转回)。减值测试是资产价值下跌时的“底线防护”,重在识别和确认已发生的价值损失。
**总结区别**:
- **目的与触发**:重估与公允价值模型是主动的价值重述方法;减值测试是被动的损失确认机制。
- **会计处理**:重估增值通常进权益,公允价值变动进损益;减值损失进损益。
- **适用资产**:重估主要用于固定资产;公允价值模型主要用于投资性房地产;减值测试适用范围更广。
- **准则依据**:三者分别主要对应IAS 16、IAS 40和IAS 36(或中国对应准则)。
企业需根据资产性质及会计准则要求选择适用模型,且一经选定不得随意变更。
用户名3
重估模型、公允价值模型与减值测试是会计准则中针对资产后续计量的不同方法,主要适用于不同类别的资产,其核心区别在于计量基础与触发条件。
**重估模型**主要用于不动产、厂房和设备以及无形资产(如有活跃市场)。它允许资产以重估后的公允价值计量,重估增值计入其他综合收益,减值则先冲减前期重估盈余,超出部分计入损益。重估需定期进行,以保持账面价值与公允价值接近。
**公允价值模型**通常用于投资性房地产和金融工具等。它要求资产持续以公允价值计量,其变动直接计入当期损益(或有时其他综合收益)。这是一个持续的计量模式,而非定期重估。
**减值测试**则是一种补充性程序,适用于所有非以公允价值计量且其变动计入损益的资产(如成本模式下的固定资产、商誉、无形资产)。当存在减值迹象时,需比较资产的可收回金额(使用价值与公允价值减处置费用孰高)与账面价值。若账面价值高于可收回金额,则计提减值损失,计入损益,且通常不可转回(商誉等除外)。
**关键区分**:
1. **适用资产**:重估模型主要用于特定长期资产;公允价值模型用于明确规定的资产类别;减值测试广泛适用于可能存在减值的长短期资产。
2. **计量性质**:重估和公允价值模型是持续的计量基础;减值测试是特定时点的减值评估。
3. **价值变动处理**:重估增值不进损益;公允价值变动通常进损益;减值损失计入损益。
企业需根据会计准则(如IFRS或CAS)的具体规定,结合资产性质选择适用模型,并在必要时执行减值测试以确保账面价值不超过可收回金额。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
网络版云记账财务软件是企业财务运营的常用工具,它集成了国内外的财务管理经验,满足企业对财务管理的需求,是企业提升财务管理水平和效率的有效工具,具有很强的实用性和节约时间、提高效率的特点,是企业制定、实施财务管理制度的常用工具。
WMS服务:从传统仓储到智能管理的升级,助力中小企业解决库存不准、效率低下等痛点,通过数字化技术实现仓储全流程精细化管控,提升作业标准化与透明化,降低成本并加快响应速度。

中小企业财务常陷“人少事杂”困境,流程不规范、操作不清晰致错漏频发,164页金蝶AI星辰实操手册详解全流程,助财务按图索骥破局。
中小企业材料供应商对账面临数据碎片化、人工误差高、协同低效、周期不可控等效率与准确性挑战,金蝶AI星辰通过数据一体化、智能匹配与协同平台,重塑流程实现快速准确对账。
在数字化浪*中,中小企业普遍面临手工记账耗时、数据孤岛严重及财税合规难题。金蝶AI星辰通过智能记账模块直连支付平台,自动生成会计分录,节省90%对账时间;内置税务规则模型实时预警风险,整合全渠道数据实现动态决策,助力企业降本增效并筑牢合规护城河。
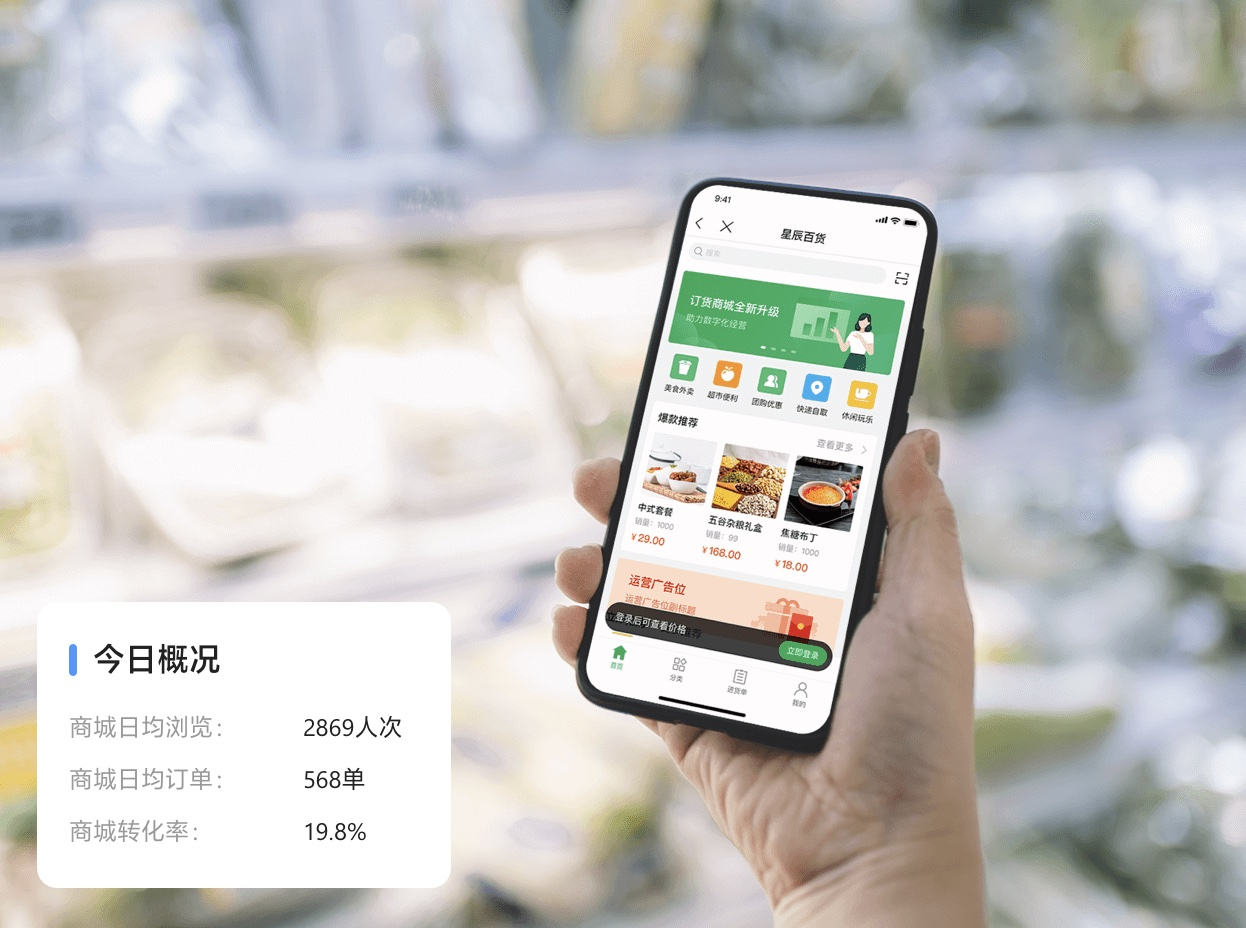
随着实体经济的逐步复苏,市场竞争也日益激烈,为了提升经营效率并降低经营成本,越来越多的企业和商户开始转向使用进销存软件来管理他们的业务。然而,随着业务的多元化和移动办公的普及,传统的单机版进销存以及只有PC端的在线进销存已经无法满足现代企业和商户对于高效、便捷管理的需求。
在这个数字化日益盛行的时代,云会计已经成为现代企业财务管理的关键趋势。在这一领域中,金蝶云会计财务管理云服务软件以其前瞻性技术和全面的解决方案,正引领着财务管理的新浪潮。
数字化浪*下,中小企业数字化转型需求迫切,ERP行业迎来黄金增长期,金蝶AI星辰以轻量化、低成本方案,助力企业实现业财税一体化高效管理。












