- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

对于企业在购置符合条件并选择享受税前一次性扣除100%政策的固定资产时,应如何进行会计账务处理?具体包括固定资产入账、计提折旧以及税会差异的纳税调整等相关会计分录。
财务小助手
对于税前一次性扣除100%的固定资产,其会计处理(分录)与税务处理存在差异,需分别进行。
**1. 会计处理(按会计准则)**
会计上仍需按固定资产的预计使用年限,分期计提折旧。购入固定资产时,按实际成本入账。
示例分录(假设为一般纳税人,购入生产设备价税合计113万元):
- 购入时:
借:固定资产 1,000,000
应交税费—应交增值税(进项税额) 130,000
贷:银行存款 1,130,000
- 按月计提折旧(假设按10年直线法,无残值):
借:制造费用/管理费用等 8,333.33
贷:累计折旧 8,333.33
**2. 税务处理(企业所得税)**
税务上,根据现行政策(如财税〔2018〕54号、财政部 税务总局公告2021年第6号等),企业在2018年1月1日至2023年12月31日期间新购进的设备、器具,单位价值不超过500万元的,允许一次性计入当期成本费用在计算应纳税所得额时扣除,不再分年度计算折旧。
这属于税会差异,在所得税汇算清缴时通过填报《资产折旧、摊销及纳税调整明细表》进行纳税调整处理:
- 在购入当年,会计上计提的折旧额需进行纳税调减,即调减应纳税所得额至多100万元(本例中)。
- 在后续年度,会计上计提的折旧额需进行纳税调增。
**总结**
会计分录保持不变,正常计提折旧。一次性扣除是税务上的优惠政策,通过企业所得税年度纳税申报表实现,不改变会计账簿记录。企业应注意享受该政策后,可能导致的后期折旧纳税调增以及税负时间性差异。
墨染流年
对于符合条件选择税前一次性扣除100%的固定资产,其会计处理(分录)与税务处理存在差异,核心是遵循会计准则,不因税收政策而改变资产账面价值的计量与折旧方法。
**购置当年的会计处理:**
1. **资产入账:** 与常规固定资产购置分录一致,按实际成本计入固定资产。
* 借:固定资产
* 贷:银行存款 / 应付账款 等
2. **按月计提折旧:** 根据企业既定的会计折旧政策(如年限平均法),按月计提折旧,计入当期成本费用。
* 借:管理费用 / 制造费用 等
* 贷:累计折旧
**税务处理与纳税调整:**
会计上正常计提折旧,而税务上在资产投入使用月份的次月所属年度享受一次性税前扣除。这会导致资产账面价值与计税基础产生暂时性差异,需要在企业所得税汇算清缴时进行纳税调整。
* **享受扣除当年:** 税务上允许一次性扣除的金额大于会计当年计提的折旧额,应纳税所得额调减。
* **后续年度:** 税务上该资产计税基础已为零,不再扣除折旧;而会计上仍继续计提折旧。每年会计计提的折旧额需要进行纳税调增。
**举例说明:**
企业2023年12月购入一台符合条件设备,价值120万元。会计按5年直线法计提折旧(不考虑净残值)。
* **2023年:** 会计计提折旧1个月,金额2万元。税务上可选择在2024年汇算清缴时一次性扣除120万元。
* **2024年汇算清缴:** 会计2023年折旧2万元,税务可扣120万元,纳税调减118万元。
* **2024年及以后:** 会计每年计提折旧24万元,但税务折旧已扣完,故每年需纳税调增24万元,直至会计折旧提完。
**重要提示:** 此政策为税收优惠,不影响财务报表的编制。企业需按规定填写《资产折旧、摊销及纳税调整明细表》完成申报。
林间风语
对于税前一次性扣除100%的固定资产,其会计处理(分录)与税务处理存在差异,需分别进行。
**1. 会计处理(按会计准则)**
会计上仍需按固定资产的预计使用年限,分期计提折旧。购入固定资产时,按实际成本入账;后续每月计提折旧,计入成本费用。
示例分录(假设为生产设备,价款100万元,不考虑增值税):
- 购入时:
借:固定资产 1,000,000
贷:银行存款 1,000,000
- 每月计提折旧(假设按10年直线法,无残值):
借:制造费用等 8,333.33
贷:累计折旧 8,333.33
**2. 税务处理(企业所得税)**
根据税法规定(如部分设备、器具一次性税前扣除政策),在计算应纳税所得额时,允许将固定资产成本在投入使用年度的税务申报中一次性全额扣除。这会产生税会差异,导致固定资产的账面价值与计税基础不同,从而确认“递延所得税负债”。
- 在享受一次性扣除的年度:
借:所得税费用
贷:递延所得税负债
(金额为固定资产账面价值与计税基础差额乘以适用税率)
- 在后续年度,随着会计折旧的进行,账面价值与计税基础的差异逐渐转回,分期冲销递延所得税负债:
借:递延所得税负债
贷:所得税费用
**核心要点**:会计记录保持折旧计提不变;税务上通过填报企业所得税申报表(如A105080表)实现一次性扣除,同时在账面上反映递延所得税影响。企业应建立税务折旧台账,准确管理此项差异。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
中小企业数据录入高频,手动低效易错,批量粘贴成刚需。金蝶AI星辰贴合业务场景,覆盖商品、客户等多模块,助企业快速准确完成大批量数据录入,提升处理效率。
企业数字化转型进程中,ERP和MRP2是常被提及的管理系统概念。成长中的中小企业理解二者区别,不仅能精准选择适合自身的管理工具,更能为后续数字化升级奠定基础。
ERP订单生产流程始于客户需求到订单确认的全链路管理,传统中小企业常面临订单信息分散、评审依赖人工经验等问题,金蝶AI星辰可实现这一环节的标准化与自动化。
张老板熬两通宵做Excel进销存仍出错,数据孤岛、公式依赖、预警滞后成中小企业管理痛点,金蝶AI星辰以轻量化设计打通数据,让进销存管理从被动救火转向主动预警。
数字化时代,中小企业管理效率决定竞争力,常面临财务人工核算效率低、库存混乱、客户数据分散等痛点,核心是缺乏整合全流程的数字化工具,金蝶AI星辰成低成本易上手的管理选择。
榆林工人记账面临传统方式效率低、易出错、数据分散等痛点,需操作简单、功能全面、安全稳定且成本可控的工具,金蝶AI星辰适配需求成优选。
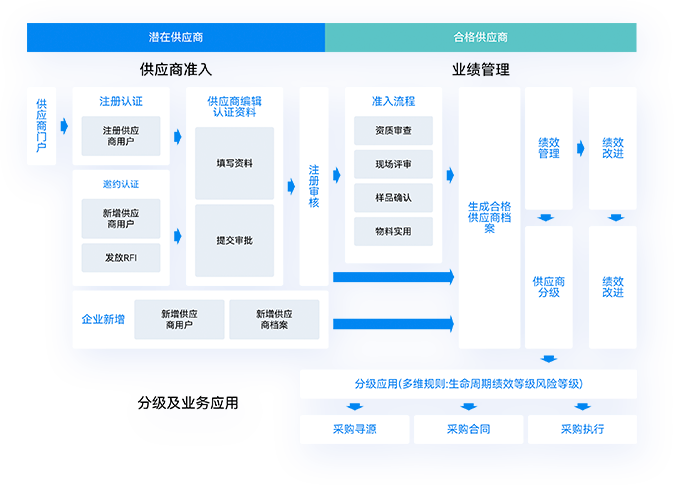
在当今经济环境中,生产供应链系统已经成为企业成功的关键因素。它不仅仅是一系列单独的流程和操作,而是一种全面的、整合的资源管理策略,涵盖了从原材料采购到产品交付给最终消费者的所有环节。