- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

当公司出售股权并产生亏损时,应如何进行正确的会计分录处理?
墨染清风
出售股权发生亏损时,会计处理的核心是准确反映投资成本的收回与处置损益。具体会计分录如下:
1. **确认处置收入与结转投资成本**:
借:银行存款(实际收到的价款)
投资收益(差额,即亏损金额)
贷:长期股权投资(或金融资产等对应科目,账面价值)
2. **如有其他综合收益等累计权益变动**(例如其他权益工具投资):
需将原计入其他综合收益的累计利得或损失转入投资收益:
借:其他综合收益
贷:投资收益(或相反分录)
**关键点说明**:
- 亏损金额 = 出售价款 - 股权账面价值。若为长期股权投资,需区分权益法或成本法核算;若属金融资产,则按公允价值计量且其变动计入当期损益或其他综合收益的类别处理。
- 税务处理可能与会计存在差异(如股权转让损失需专项申报扣除),需单独进行纳税调整。
**示例**(简化):公司出售长期股权投资,成本100万元,售价80万元:
借:银行存款 80
投资收益 20
贷:长期股权投资 100
最终,“投资收益”借方余额体现亏损,计入当期利润表。建议结合具体投资性质与会计准则(如企业会计准则第2号、22号)细化处理。
墨染流年
出售股权发生亏损时,会计分录需根据持有的股权性质(如交易性金融资产、长期股权投资等)进行相应处理。以下以常见的“交易性金融资产”和“长期股权投资”为例说明核心分录。
**一、 归类为“交易性金融资产”的股权出售**
亏损金额为处置价款减去该资产账面余额(即出售时的公允价值)。亏损计入当期损益“投资收益”。
分录示例:
借:银行存款(实际收到的金额)
借:投资收益(差额,即亏损额)
贷:交易性金融资产—成本
贷:交易性金融资产—公允价值变动(如有)
(注:若之前有累计公允价值变动收益,需同时借记“公允价值变动损益”转入“投资收益”,此处略)
**二、 采用权益法核算的“长期股权投资”出售**
亏损额为处置价款减去出售时长期股权投资的账面价值(包括成本、损益调整、其他权益变动等明细)。亏损计入“投资收益”。
分录示例:
1. 确认处置损益:
借:银行存款
借:投资收益(差额,即亏损额)
贷:长期股权投资—投资成本
贷:长期股权投资—损益调整
贷:长期股权投资—其他权益变动
2. 结转原计入其他综合收益的金额(如有):
借:投资收益
贷:其他综合收益
或做相反分录。
**三、 采用成本法核算的“长期股权投资”出售**
亏损额为处置价款减去其账面成本。亏损直接计入当期“投资收益”。
分录示例:
借:银行存款
借:投资收益(差额,即亏损额)
贷:长期股权投资
**核心要点**:会计处理的关键在于准确计算股权投资的**账面价值**,处置价款与账面价值的差额即为损益,计入“投资收益”科目。实务中需根据具体持股情况、核算方法并依据企业会计准则进行账务处理。建议结合具体业务资料咨询专业会计师。
林间漫步者
出售股权发生亏损时,会计分录需准确反映股权投资的减少、收到的对价以及亏损额。具体处理取决于股权投资的初始分类:
**1. 交易性金融资产**
出售时,按实际收到的金额借记“银行存款”,按该金融资产的账面余额贷记“交易性金融资产”,将其账面价值与售价差额(即亏损)借记“投资收益”。
分录示例:
借:银行存款 (实际收到金额)
投资收益 (亏损额)
贷:交易性金融资产—成本
交易性金融资产—公允价值变动(如有)
**2. 长期股权投资(权益法核算)**
出售时,按实际收到的金额借记“银行存款”,按长期股权投资的账面价值(包括成本、损益调整、其他权益变动等明细)全额贷记。差额借记“投资收益”。同时,需将原计入其他综合收益、资本公积的相关金额结转至投资收益。
分录示例:
借:银行存款
投资收益 (亏损额)
贷:长期股权投资—投资成本
长期股权投资—损益调整
长期股权投资—其他权益变动
借:资本公积—其他资本公积(如涉及)
其他综合收益(如涉及)
贷:投资收益 (结转金额)
**3. 长期股权投资(成本法核算)**
处理相对简单,按实际收到的金额借记“银行存款”,按所处置长期股权投资的账面价值贷记“长期股权投资”,差额借记“投资收益”。
**核心要点:**
* 亏损金额体现在“投资收益”科目的借方。
* 务必结转权益法下与原投资相关的其他综合收益及资本公积。
* 确保凭证后附股权转让协议、银行回单、股东会决议等支持性文件。
建议根据企业具体持有的股权性质及核算方法,参照《企业会计准则》进行准确账务处理。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
电商ERP财务软件哪个好用?金蝶AI星辰提供一体化解决方案,助力企业高效管理财务流程,实现数据精准同步与智能分析,提升运营效率。
大学生活是财务观念形成的关键期,固定生活费与零散收入若缺乏管理易陷“月光”,金蝶AI星辰帮助记录收支,培养理性消费,是迈向财务自由的第一步。
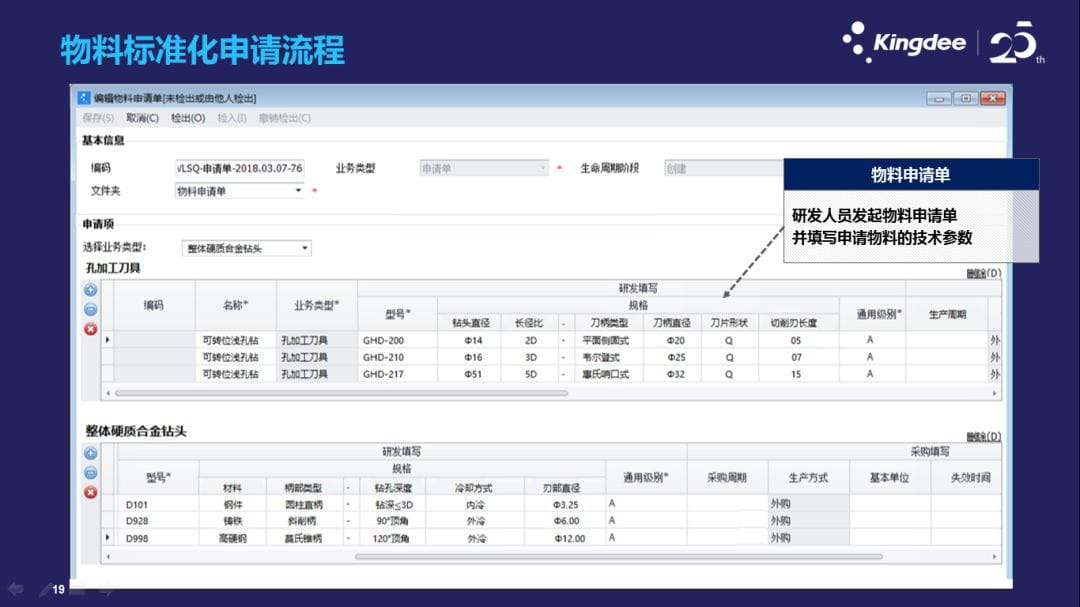
对于工厂来说,规模大了,管理问题也就随之多了,在工厂生产流程中,我们常见的一些生产现象,比如生产计划表徒具形式、各生产部门半成品堆积、生产计划达标率低、前后工序原材料或半成品衔接不上、经常追加或取消生产计划、紧急订单频繁出现、原定生产计划被打乱、产品质量无法把控、仓库原材料积压过多、交货日期迟延等一系列管理问题。面对这些管理难题应该如何解决呢?
在激烈的市场竞争中,中小企业在财务管理领域常面临数据分散、效率低下等挑战。传统手工核算与多系统切换易导致误差频发,而合规性要求提升更增加了管理压力。金蝶AI星辰高效整合业财税流程,通过自动化核算、智能报表及实时监控资金动态,帮助企业精准掌控经营状况,有效提升财务效率与风险防控能力。
中小企业数字化转型面临数据孤岛、流程繁琐、资源有限痛点,亟需轻量化、低成本、易上手的ERP整合财务、进销存等核心业务,金蝶AI星辰成为破局关键。
企业深陷数据孤岛与手工核算困境?传统财务软件在集成性、效率与成本控制上局限尽显。ERP系统通过业财一体实现全链路协同,借助自动化与AI技术大幅提升效率,并实现成本实时洞察与合规主动预警。从长远TCO看,ERP是比传统财务软件更智慧的战略投资,助力企业降本增效,稳健成长。
寻找好用的进销存免费版?金蝶AI星辰提供高效解决方案,涵盖采购、销售、库存管理等核心功能,助力企业实现数字化管理,提升运营效率。