- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

请问在企业的会计处理中,车辆购置税和车船税应当分别计入哪个会计科目?
墨染清风
车辆购置税和车船税在会计处理中属于不同的科目,主要依据其性质和企业会计准则进行确认。
**车辆购置税**:在车辆购买时一次性缴纳,属于车辆取得成本的一部分。根据《企业会计准则第4号——固定资产》规定,外购固定资产的成本包括购买价款、相关税费以及可直接归属于该资产的支出。因此,车辆购置税应资本化,计入固定资产(车辆)的入账价值,通过“固定资产”科目核算,随车辆在预计使用年限内计提折旧。
**车船税**:按年缴纳,是针对车辆、船舶征收的财产税。根据《企业会计准则——应用指南》,企业按规定缴纳的车船税,应计入当期损益。通常在计提时借记“税金及附加”科目,贷记“应交税费——应交车船税”科目;实际缴纳时,借记“应交税费——应交车船税”,贷记“银行存款”。
**总结**:
- **车辆购置税**:计入“固定资产”成本,属于资本性支出。
- **车船税**:计入“税金及附加”,属于期间费用。
企业在处理时需准确区分,以确保资产价值计量和当期费用核算的合规性与准确性。实际操作中应依据最新税法及会计准则执行。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
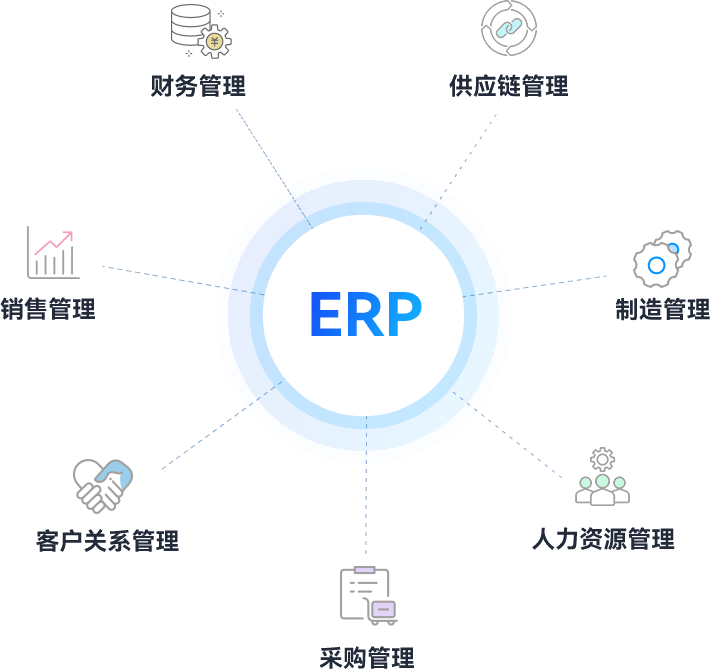
云ERP是企业管理软件中不可或缺的一部分。随着云计算技术的普及和发展,越来越多的企业开始采用云化版本的ERP系统。然而,对于许多企业而言,云ERP仍然是一个陌生的概念,他们目前仍然在使用传统的本地部署的ERP系统。那么,究竟什么是云ERP呢?
个体工商户作为市场经济“毛细血管”,贡献超60%就业与近30%市场主体,“忘记申报税”成共性问题,全国年度逾期申报率32.7%,85.3%因时间遗忘,痛点在于身兼多职、财税知识缺乏及传统提醒失效。
从代工到全链条服务的边界划分中,OEM、ODM和EMS是制造业最常见的三种代工形态,三者核心定位和服务范围差异显著,理解其定义是区分的基础。
数字化转型浪*中,中小企业面临部门数据割裂、业务流程繁琐、决策依赖经验、运营成本高企等管理挑战,“有目标的智能ERP”以战略目标为核心,整合八大模块破解困局,助数据驱动决策、降本增效。
小企业财务报表是经营“体检报告”,依《小企业会计准则》含资产负债表、利润表、现金流量表及附注,项目简化列报,合规是税务申报、融资合作的基础。
随着财务科技不断发展,财务管理也在不断升级。小型财务软件(如精斗云、用友等)由于价格实惠、易于使用,逐渐成为中小企业财务管理的首选工具。今天,我们就来看看如何利用小型财务软件实现精细化财务管理。
接触开发工程师的人都知道,如果不借助外部工具,真实的进度只有写代码的那个人才知道。对于管理者来说,通过软件研发项目管理软件将无形的工作显示出来非常重要,因为工作流的可视化是基础。管理者可以使用软件研发项目管理软件来跟踪项目进度,在甘特图中创建项目分解任务,再分配项目成员,项目成员完成任务,甘特图就会计算项目进度。
在数字化时代,企业管理需要更智能、高效的工具。ERP软件作为企业管理的重要组成部分,正逐渐成为企业提升管理效率、推动业务增长的关键。金蝶云·星辰财务云等专业品牌的ERP软件,为企业提供了强大的技术支持和服务,助力企业在数字化道路上走得更远。












