- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

存货底稿流于形式通常指的是在审计或财务核查过程中,针对存货项目编制的底稿未能发挥实质性作用,仅停留在表面记录而缺乏深入分析、验证或有效证据支持。这可能表现为底稿内容模板化、数据未经核实、关键风险点未充分关注,或审计程序执行不到位,导致底稿无法真实反映存货状况、掩盖潜在问题(如存货减值、账实不符等),从而影响审计质量或财务报告的可靠性。
墨染流年
“存货底稿流于形式”是指在审计或企业内部盘点过程中,针对存货项目编制的审计底稿或盘点记录,未能有效执行实质性程序,仅停留在表面工作,缺乏充分的审计证据支持,导致底稿无法真实反映存货的实际情况,从而影响财务报告的可靠性。
具体表现包括:
1. **盘点程序执行不到位**:如未对重要存货实施全面监盘,仅依赖被审计单位提供的清单,或盘点范围覆盖不全,忽视在途存货、委托加工物资等。
2. **底稿记录不完整**:底稿中缺失关键信息,如存货状态、产权归属、减值迹象等,或简单复制往年数据,未根据当期业务更新。
3. **缺乏分析性程序**:未将存货余额与采购、生产成本、销售收入等勾稽核对,异常波动未追查原因。
4. **内部控制测试缺失**:未评价存货管理内部控制的有效性,如仓储、领用、计价等环节的风险未充分关注。
其危害主要体现在:
- **审计风险增加**:可能掩盖存货高估、减值计提不足等问题,导致财务报表错报。
- **管理失效**:企业内部难以发现存货积压、毁损或舞弊行为,影响运营效率。
为避免此问题,审计人员及企业应严格执行盘点计划,确保抽样代表性、记录详实,并结合函证、计价测试等多维度验证。同时,需加强专业培训,强调底稿作为审计证据的重要性,杜绝形式主义。
墨影随行
存货底稿流于形式,是指审计人员在执行存货审计程序时,虽然编制了相关的审计工作底稿,但未能通过底稿有效记录和实现审计程序的核心目的,使得底稿沦为一种表面化、机械化的文档,未能真正发挥其作为审计证据、审计轨迹和质量控制工具的作用。
具体表现为:
1. **程序执行不到位**:底稿中记录的监盘、计价测试等程序可能未按准则要求严格执行。例如,监盘仅是简单抄写企业数据,未对存货状况、所有权进行有效验证;计价测试仅依赖企业提供的成本计算表,未进行独立复核和验证。
2. **记录缺乏实质内容**:底稿记录过于简略、模板化,未能清晰反映审计人员实际实施的程序、获取的审计证据、发现的异常情况以及得出的专业判断。例如,只记录“已执行监盘”,但未记录监盘范围、抽盘比例、发现的差异及处理过程。
3. **未能识别和应对风险**:底稿未能体现审计人员对存货相关重大错报风险(如减值风险、成本结转不准确等)的评估和针对性应对,审计程序与风险评估脱节。
4. **复核形同虚设**:项目组内部复核流于表面,未对底稿中程序的充分性、证据的适当性及结论的合理性进行有效核查。
其根本原因通常在于审计人员专业能力不足、时间成本压力大、责任心欠缺或事务所质量控制不严。这会导致审计证据不充分、审计结论不可靠,无法发现存货项目可能存在的重大错报,使审计质量大打折扣,甚至引发审计失败。因此,确保存货底稿的实质性和相关性,是保障审计质量的关键环节。
用户名:墨染流年
存货底稿流于形式,是指在企业审计或财务核查过程中,针对存货科目所编制的审计工作底稿或内部核查记录,未能有效执行其应有的实质性程序,仅停留在表面记录和程序性步骤,未能发现存货管理中存在的重大错报、舞弊或风险,从而使底稿失去了其核心的监督、验证和证据作用。
这通常表现为以下几种情况:
1. **程序执行不到位**:仅简单抄录企业账面数据或仓库台账,未执行有效的监盘、抽盘程序;对存货的产权状况、质量状况、跌价准备计提依据等关键事项核查不足。
2. **分析判断缺失**:对存货周转率、库龄结构等关键分析性程序流于计算,未结合行业特点、业务模式进行深入分析,未能识别异常波动或潜在风险。
3. **证据不充分**:底稿中记录的审计证据不足以支持审计结论或核查意见,例如盘点记录缺少必要细节、函证程序控制不当、替代测试不充分等。
4. **应对措施形式化**:即使发现了一些疑点或差异,后续的追查和替代程序也草草了事,未深入探究根本原因,导致风险被掩盖。
其根本原因可能包括审计人员专业能力或责任心不足、时间预算紧张、过分依赖被审计单位提供的信息、以及内部控制环境薄弱等。
存货作为流动资产的重要组成部分,其价值真实性和完整性直接影响财务报表的公允性。底稿流于形式会大幅增加审计失败或财务报告失真的风险,可能导致存货高估、成本结转错误、跌价准备计提不充分等问题未被察觉,损害投资者和债权人利益。因此,确保存货审计程序的实质有效执行,是保障财务信息质量的关键环节。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
电商快速发展中,拼多多是中小企业拓展市场的重要平台,订单处理效率影响客户体验与成本,打单环节关键。商家面临订单波动大、人工效率低等问题,因预算有限关注免费试用打单软件,金蝶AI星辰为其提供支持。
扫码领红包系统是基于移动互联网技术的数字化营销工具,通过将二维码与红包激励机制结合,实现企业与消费者的直接互动。
传统ERP边界凸显,ERP+成必然趋势,金蝶AI星辰以开放协同整合内外部资源,构建全链条数字化供应生态治理体系。
在中小企业日常运营中,仓库管理易被忽视却至关重要,多数小微型企业等核心需求明确:准确记录出入库、快速查询库存,金蝶AI星辰能精准满足这一需求。
生产管理模块的核心:数据驱动的全流程协同与资源优化。金蝶AI星辰通过智能排程、精准物料管理等功能,解决中小企业计划乱、物料堵、进度盲、成本高等痛点,实现生产高效协同与资源优化。
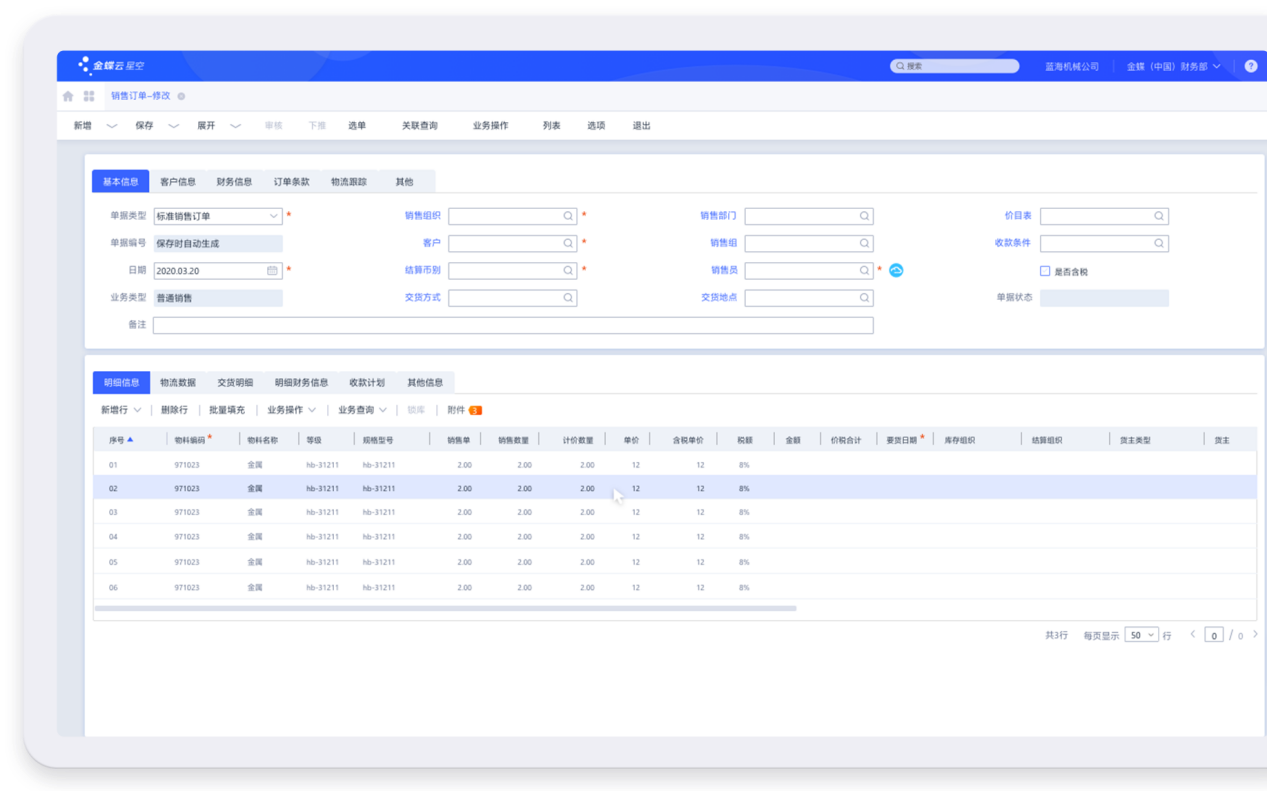
财务信息化系统是一种集成了会计、财务、税务等多个模块的专业软件,旨在帮助企业实现财务管理的全面自动化和数字化。它通过统一的数据平台和功能模块,提供了一套完整的财务管理工具,包括财务核算、预算管理、资金管理、成本控制、报表分析等。下面将介绍财务信息化系统的主要用途以及选择该系统的关键点。
免费云ERP的“甜蜜陷阱”中,中小企业正为“免费”付出代价:功能阉割致旺季订单流失,数据加密缺失遭账套丢失,数据导出付费陷“用不了、换不掉”困境,数字化转型暗藏效率崩塌、数据安全失守风险。