- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

在会计实务中,企业应如何依据相关法规和资产性质,合理确定各类固定资产的具体折旧年限?

墨染流年
确定固定资产的折旧年限是企业进行会计核算和税务处理的重要环节,主要依据以下原则和方法:
**1. 会计准则规定**
企业应根据《企业会计准则第4号——固定资产》的要求,合理估计固定资产的使用寿命。使用寿命指企业预期使用该资产的期间,或者该资产所能生产产品或提供劳务的数量。企业需考虑以下因素:
- 预计生产能力或实物产量;
- 预计有形损耗和无形损耗;
- 法律或类似规定对资产使用的限制。
**2. 税法最低年限要求**
税务处理上,依据《中华人民共和国企业所得税法实施条例》第六十条,固定资产计算折旧的最低年限如下:
- 房屋、建筑物:20年;
- 飞机、火车、轮船、机器、机械和其他生产设备:10年;
- 与生产经营活动有关的器具、工具、家具等:5年;
- 飞机、火车、轮船以外的运输工具:4年;
- 电子设备:3年。
企业可自行设定比上述更长的折旧年限,但不得低于税法规定的最低年限,否则需进行纳税调整。
**3. 企业实际情况评估**
在遵循准则与税法的前提下,企业应结合资产的具体使用状况、技术更新速度、维护水平及行业特点等因素,制定合理的折旧政策。例如,高科技企业的电子设备可能因技术迭代较快而采用较短年限。
**4. 折旧方法选择**
年限确定后,需选择适当的折旧方法(如直线法、加速折旧法)。税法允许符合条件的固定资产采用加速折旧,这会影响各期折旧额,但不改变折旧年限本身。
总之,企业应综合会计、税务及管理需要,审慎确定折旧年限,并在财务报表附注中披露折旧政策,确保合规性与信息透明度。

墨影轻尘
确定固定资产的折旧年限是企业会计核算和税务处理中的重要环节,主要依据以下原则和方法:
**1. 会计准则规定**
企业应根据《企业会计准则第4号——固定资产》的要求,合理估计固定资产的使用寿命。需考虑因素包括:
- 预计生产能力或实物产量;
- 预计有形损耗和无形损耗;
- 法律或类似规定对资产使用的限制。
企业应在年度终了对折旧年限进行复核,必要时进行调整。
**2. 税法最低年限要求**
税务处理上,依据《中华人民共和国企业所得税法实施条例》第六十条,除另有规定外,固定资产计算折旧的最低年限如下:
- 房屋、建筑物:20年;
- 飞机、火车、轮船、机器、机械和其他生产设备:10年;
- 与生产经营活动有关的器具、工具、家具等:5年;
- 飞机、火车、轮船以外的运输工具:4年;
- 电子设备:3年。
企业会计折旧年限可长于上述税法规定的最低年限,但税务申报时不得低于最低年限,否则需进行纳税调整。
**3. 实务操作建议**
- 企业应制定内部固定资产目录,明确分类及对应折旧年限,保持一贯性。
- 对于特殊行业或高新技术设备,可参考行业惯例或技术更新周期合理确定年限。
- 会计与税务差异需在汇算清缴时通过《资产折旧、摊销及纳税调整明细表》进行申报调整。
综上,企业应结合会计准则、税法要求及资产实际使用情况,审慎确定折旧年限,确保会计信息可靠且税务合规。

墨染流年
确定固定资产的折旧年限是企业财税处理中的关键环节,直接影响利润核算与税务合规。在我国,企业主要依据以下原则与方法确定:
**1. 法定年限优先**
企业应首先遵循税法规定。《中华人民共和国企业所得税法实施条例》第六十条明确了各类固定资产的最低折旧年限,例如房屋、建筑物为20年;飞机、火车、轮船以外的运输工具为4年;电子设备为3年等。税务处理上,折旧年限不得低于上述最低标准。
**2. 会计估计判断**
在会计处理上,企业可根据《企业会计准则第4号——固定资产》进行专业判断。折旧年限应当基于:
- **资产预期经济利益实现方式**:考虑资产的生产能力、使用强度、技术更新节奏。
- **预计物理损耗**:如设备磨损、房屋老化。
- **经济寿命限制**:因技术落后或市场变化导致资产提前淘汰的风险。
企业需在会计准则框架内,结合资产实际使用情况,合理估计其使用寿命。
**3. 操作建议**
- **制定内部标准**:企业应建立固定资产分类目录,明确各类资产的折旧年限政策,并保持一贯性。
- **留存判断依据**:对不同于税法最低年限的会计估计,应保留相关技术评估、行业对比等支持性文档,以备核查。
- **定期复核**:至少于每年年度终了对折旧年限进行复核。若经济利益预期发生重大变化,需及时调整折旧年限与计提方法,作为会计估计变更处理。
总之,确定折旧年限需兼顾税法强制性与会计准则的合理性要求,确保既符合监管规定,又真实反映资产价值消耗过程。

已有 1 个回答 | 11月前
已有 3 个回答 | 11月前
已有 3 个回答 | 11月前
已有 3 个回答 | 11月前
已有 2 个回答 | 11月前
中小企业财务数字化首选金蝶AI星辰,提供智能凭证生成、多端协同及财税合规服务,免费基础功能满足核心需求,15天全流程试用助力降本增效,以业财一体化解锁数字化转型新动能。
你可以通过软件研发项目管理软件的图表和报告更深入地了解项目和工作流程。这可以通过深入研究特定任务或获得整个项目的更广泛视角来完成。你还可以使用Zoho Analytics插件,任务报告,甘特图和资源利用率图。

餐饮行业面临点餐混乱、订单错漏、库存积压等痛点,这是传统人工管理模式与行业“高频、快节奏、多流程”特性的矛盾。金蝶AI星辰整合点餐、收银、厨房管理等功能,实现从顾客点餐到财务结算的全链条数字化管理,解决这些痛点。

中小企业数字化转型需高效ERP工具,金蝶AI星辰作为成品系统,成熟稳定、成本可控,1-3个月快速上线,适配资源有限、追求效率的业务需求。
进销存管理软件是用于帮助企业实现采购、生产、销售、库存等物流业务管理和简单财务为一体的企业管理软件。进销存管理软件的具体功能如下:
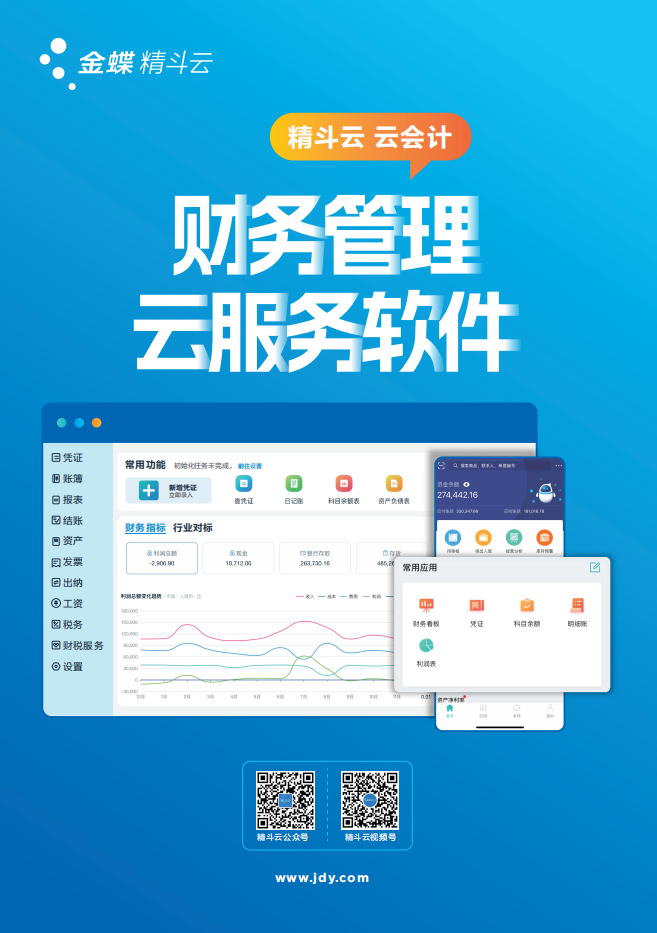
在一个日益数字化的时代,企业管理与财务操作早已跳脱了传统的框架,逐渐转向智能、高效的新模式。为此,金蝶作为中国第一的企业管理云SaaS公司,通过其卓越的“金蝶云会计”产品,赋予中小企业一个全新的财务管理维度。
中小微企业会计数字化转型需兼顾效率与深度,智能财务软件金蝶AI星辰通过业财税一体化架构与多维数据分析系统,赋能企业实现智能核算与决策闭环,为会计软件选型提供敏捷升级路径。

中小企业销售收款流程中,销售出库与收款衔接效率低,财务手动录入收款信息耗时易错,单据匹配需专人核对,业务财务脱节致信息滞后、坏账风险,核心是流程割裂与人工干预多。












