- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

请问在会计处理中,当企业进行存货盘点发现实际数量大于账面记录时,盘盈的存货应该如何确认和入账?具体的会计分录是怎样的,需要遵循哪些会计准则或制度?
墨染清风
存货盘盈是指实际盘点数量超过账面记录数量的情况。其会计处理需遵循《企业会计准则》的规定,核心原则是作为前期差错更正或当期利得处理,具体取决于盘盈原因能否追溯。
**一、 主要账务处理步骤**
1. **盘点发现与核实**:盘点后编制“存货盘盈报告表”,查明原因并按规定程序报批。
2. **批准前调整账面**:按盘盈存货的重置成本或同类市场价格(通常不考虑进项税额)暂估入账,使账实相符。
* 借:原材料 / 库存商品 等
* 贷:待处理财产损溢
3. **批准后结转处理**:根据管理层批准意见进行结转。
* **属于收发计量或核算误差等管理原因造成**:应冲减当期管理费用。
* 借:待处理财产损溢
* 贷:管理费用
* **属于无法查明具体原因的盘盈**:通常也计入当期损益(管理费用)。
* **如能确定属于以前年度重大差错**:应按《企业会计准则第28号——会计政策、会计估计变更和差错更正》处理,调整期初留存收益(如“以前年度损益调整”科目,最终转入“利润分配——未分配利润”),而非当期损益。
**二、 税务处理要点**
在企业所得税方面,存货盘盈应作为其他收入计入应纳税所得额,计算缴纳企业所得税。
**三、 重要提示**
企业应建立健全存货内部控制制度,定期盘点。盘盈处理的关键在于准确判断原因,并选择正确的会计期间进行损益确认或差错更正,确保会计信息真实可靠。
墨染流年
存货盘盈是指实际盘点数量超过账面记录的数量。根据《企业会计准则》的规定,存货盘盈属于前期差错或日常管理中的溢余,应按照以下步骤进行会计处理:
1. **盘盈确认时**:
盘点发现盘盈,应首先调整存货账面价值,借记“原材料”、“库存商品”等存货科目,贷记“待处理财产损溢”科目,确保账实相符。
2. **查明原因后处理**:
- 若盘盈属于收发计量或核算误差等正常原因造成,应冲减当期管理费用,借记“待处理财产损溢”,贷记“管理费用”。
- 若盘盈无法查明具体原因,通常也计入当期损益,同样冲减管理费用。
- 如涉及非日常活动产生的盘盈(如偶然利得),可能计入“营业外收入”,但存货盘盈一般按上述方式处理。
3. **税务处理注意**:
存货盘盈不影响增值税进项税额,但计入损益后会影响企业所得税。企业应在年终汇算清缴时,将盘盈收益纳入应纳税所得额计算。
需注意:企业应定期盘点,及时处理盘盈盘亏,确保会计信息真实。若盘盈重大,可能涉及前期差错更正,需追溯调整以前年度报表。实际操作中建议遵循企业具体会计政策,并咨询专业会计师。
用户_墨染星辰
存货盘盈是指实际盘点数量超过账面记录数量的情况。根据企业会计准则,盘盈的存货应按重置成本作为入账价值,并冲减当期管理费用。
具体会计处理如下:
1. **盘点发现盘盈时**:
借记“原材料”、“库存商品”等存货科目,贷记“待处理财产损溢”科目。
2. **按规定报批后**:
借记“待处理财产损溢”,贷记“管理费用”科目(冲减当期费用)。
**要点说明**:
- 盘盈通常因收发计量或记录误差导致,不属于营业收入,故不通过“营业外收入”核算。
- 税务方面,存货盘盈不影响增值税,但企业所得税上应计入当期应税所得。
- 企业需建立定期盘点制度,及时调整账实差异,确保财务数据准确。
若盘盈涉及重大差异,应进一步核查原因,完善内部控制。

已有 1 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 3 个回答 | 10月前
已有 2 个回答 | 10月前
金蝶财务软件:提升企业财务管理效率的不可或缺工具
当一家50至99人规模的企业试图跨越增长瓶颈时,管理层往往会发现一个共性困境:财务报表与业务实况之间存在难以弥合的时间差。这种滞后并非单纯的软件功能缺失,而是通用型工具与特定行业经营逻辑错配的必然结果。商贸、制造、零售与服务四大业态,其成本结构与资金流转模型存在本质区别,这决定了财务软件的选型不能仅停留在“记账”层面,而必须深入业务流内核。

网上报税普及大幅提升效率,网络安全风险却成挑战,CA证书作为关键技术保障安全,其申请繁琐等痛点制约体验,金蝶AI星辰以智能化管理方案破解难题。
摘要:2025年ERP系统行业适配报告显示,制造业与零售业在功能需求上存在显著差异。金蝶AI星辰针对不同行业特性提供定制化解决方案,助力企业提升运营效率。
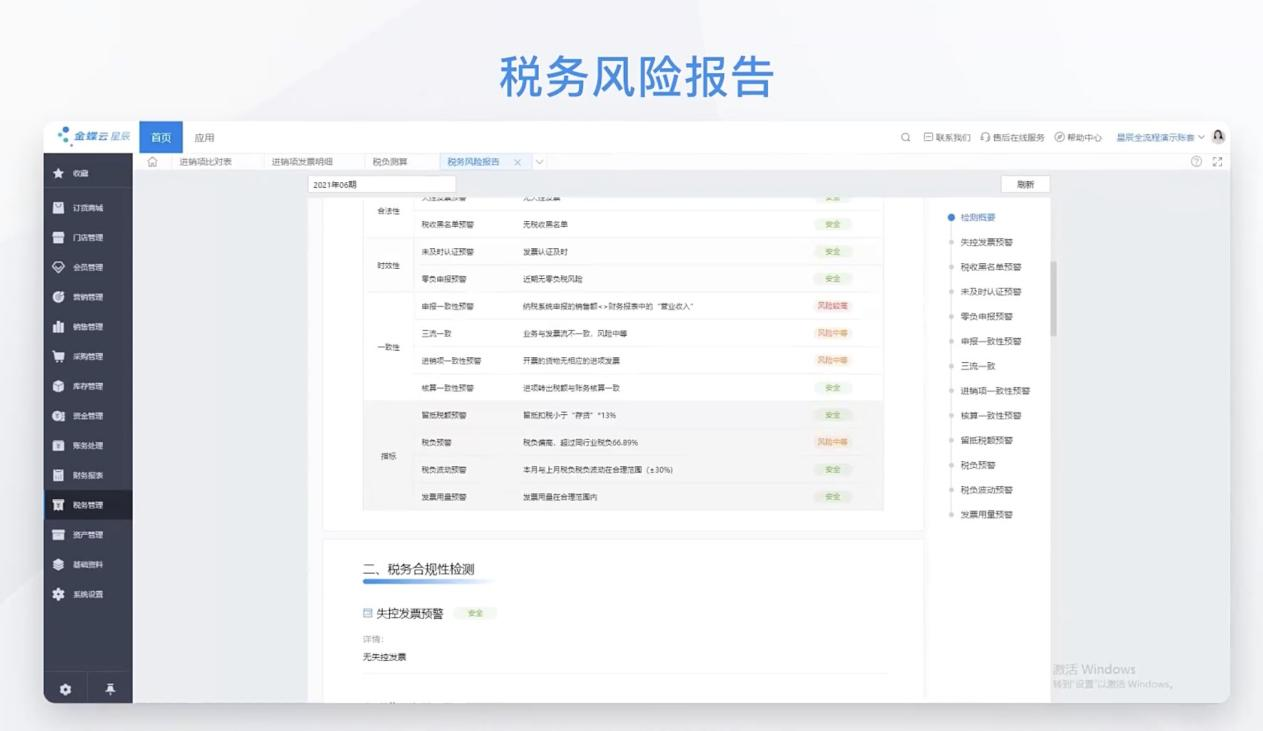
在数字化浪潮下,税务机关对于智慧税务系统的建设、数字化的税务征管方式和税务大数据比对的税务风险监控方式,引发越来越多企业更加深入地思考如何借助数字化工具提升税务管理职能。

企业财务常面临发票处理效率低、银行对账耗时长等痛点,金蝶AI星辰通过财务RPA技术,以智能财务机器人覆盖发票管理、税务申报等高频场景,提升流程效率、降低错误风险,助力中小企业财务自动化转型。
金蝶1993年创立于深圳,是中国企业级SaaS云服务领军者,服务超740万家企业客户(中小企业占比超90%),连续多年市场份额第一,为中小企业数字化转型提供金蝶AI星辰解决方案。
零售行业快速变化,线上线下融合加速、消费者需求个性化、竞争加剧,中小企业面临运营压力,金蝶AI星辰作为适配零售场景的客户端软件,是破解运营难题的推荐选择。












