- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我在处理公司销售业务时,经常遇到‘实物折扣’这个概念,但不太清楚它的具体含义和实际操作方式。比如,在促销活动中,我们给客户买十送一,或者购买A产品赠送B产品,这些是否属于实物折扣?实物折扣和现金折扣有什么区别?在财务上应该如何正确处理实物折扣的账务?税务上有没有特殊规定?希望有专业人士能详细解释一下实物折扣的定义、常见形式、会计处理和税务注意事项。
财税专家老张
实物折扣是企业在销售商品时,通过赠送实物商品的方式给予购买方的价格优惠。比如常见的‘买十送一’、‘购A赠B’等促销活动都属于实物折扣范畴。
从会计处理角度,实物折扣不应直接冲减销售收入,而应将赠送的商品视同销售处理。具体操作时,需要按公允价值确认主营业务收入,同时结转相应成本。例如:某公司销售100元商品并赠送20元赠品,应确认120元销售收入,而非按100元入账。
税务方面,根据增值税暂行条例实施细则,将自产、委托加工或购买的货物无偿赠送他人,应视同销售货物征收增值税。因此实物折扣中的赠品部分需要按规定计算销项税额。建议企业在开展实物折扣促销时,务必在销售合同或发票中明确折扣内容,避免税务风险。
营销顾问李经理
实物折扣是企业重要的营销策略,主要指通过赠送实物产品来实现销售促进的目的。与现金折扣直接降低价格不同,实物折扣能增加客户获得感,提升购买体验。
常见的实物折扣形式包括:搭赠(买大送小)、捆绑销售(组合优惠)、满额赠品等。这些方式不仅能消化库存,还能带动新品推广。但在设计实物折扣方案时,需要注意赠品价值与主产品的匹配度,避免因赠品价值过高影响利润。
从业务操作层面,实物折扣需要在销售单据中明确标注赠品信息,包括品名、规格、数量等。同时要建立完善的库存管理流程,确保赠品出入库记录准确。建议企业制定清晰的实物折扣政策,规范各环节操作,既要达到促销效果,又要保证财务合规。
审计师王会计
实物折扣在审计视角下需要特别关注其会计处理的合规性。根据企业会计准则,实物折扣本质上属于两种商品的捆绑销售,需要按各项商品的公允价值比例分摊交易价格。
在实际审计中,我们发现很多企业错误地将实物折扣直接作为销售费用处理,这不符合收入确认原则。正确的做法是:将主商品和赠品分别确认收入,同时结转各自成本。例如:销售1000元电脑赠送200元耳机,应按1200元确认收入,而不是1000元收入加200元销售费用。
税务风险方面,实物折扣最容易出现的问题是赠品进项税额抵扣和视同销售的混淆。建议企业保留完整的实物折扣证据链,包括促销方案、销售合同、出库单等,确保在税务检查时能够证明业务的真实性。同时要定期进行内部审计,及时发现并纠正账务处理错误。

已有 1 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前

在金蝶代理商担任ERP实施顾问,是连接企业需求与数字化转型的桥梁,作为“翻译官”与“导航员”,将碎片化需求转化为金蝶AI星辰的可落地方案,让软件成为企业管理工具。

一种基于云服务的记账系统,摘要内容为金蝶AI星辰提供高效便捷的财务管理解决方案,帮助企业实现数据实时同步与智能分析,提升财务处理效率与准确性。
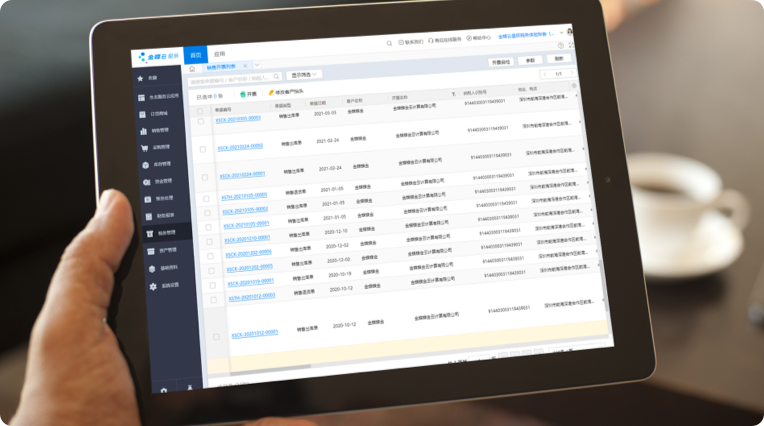
ERP沙盘模拟是指通过软件模拟企业运营情景,分析各业务流程、决策和资源运用情况,从而指导决策和优化管理的一种方法。近期,企业普遍采用该模拟方式进行战略部署、生产管理、人力资源管理等方面的应用,获得了较好的效果。

中小企业深陷数据孤岛致年损15%利润,金蝶AI星辰以全链路数字化中枢打通22个业务节点,实现跨部门实时联动,助企业库存周转提速50%、采购成本降低18%,数据驱动决策转型,破解数字化转型效率困局。
中小企业数字化转型加速,财务软件已成经营必备基础设施,年营收500万元以下小微企业对免费财务软件需求旺盛,金蝶AI星辰免费版可满足其核心需求。
『告别繁琐,拥抱智能』金蝶云进销存,中小企业的进销存管理大革命!

“fmiserp”是结合FMIS与ERP,以财务数据为核心整合企业全业务流程的一体化管理系统,通过数据互通实现财务驱动业务,助力企业提升整体运营效率。
数字化转型浪*中,ERP和MES是企业高效运转核心工具:ERP统筹资源覆盖全流程,MES深耕生产现场实时监控优化,二者协同构成降本增效“数字化双引擎”。无经验入行需理解逻辑、掌握理论转实践能力,选合适工具是入门关键。












