- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我们公司最近购买了一款银行理财产品,金额50万元,期限3个月,预期年化收益率4.2%。作为财务人员,我需要准确记录这笔业务。请问具体应该计入哪个会计科目?购买时、持有期间和到期赎回时分别该如何做会计分录?是否需要计提利息收入?增值税如何处理?希望能得到详细的会计处理指导。
财税顾问张明
企业购买理财产品的会计处理需要根据持有意图进行分类:
1. 交易性金融资产:如果以短期获利为目的,计入"交易性金融资产"科目。购买时:借:交易性金融资产-成本50万,贷:银行存款50万。
2. 持有期间:按月计提利息收入,借:应收利息,贷:投资收益。同时按公允价值变动调整账面价值。
3. 到期赎回:借:银行存款51.05万(50万+利息1.05万),贷:交易性金融资产-成本50万,投资收益1.05万。
增值税方面:保本理财产品利息收入按贷款服务缴纳增值税,税率6%;非保本理财产品收益不属于增值税征税范围。建议在购买时明确产品性质,与银行确认是否保本。
会计主管李芳
从会计科目设置角度详细说明:
一、科目设置建议:
在"交易性金融资产"下设置"理财产品"明细科目,或在"其他流动资产"中核算。
二、具体账务处理:
1. 购买时:
借:交易性金融资产-理财产品 500,000
贷:银行存款 500,000
2. 期末计息(按月):
每月利息=50万×4.2%÷12=1,750元
借:应收利息 1,750
贷:投资收益 1,750
3. 到期赎回:
总收益=50万×4.2%×3/12=5,250元
借:银行存款 505,250
贷:交易性金融资产-理财产品 500,000
应收利息 3,500
投资收益 1,750
注意:需要根据产品说明书判断是否保本,这直接影响增值税处理。
审计师王磊
从审计和税务角度补充重要细节:
一、会计分类的三种情况:
1. 交易性金融资产:短期持有,以交易为目的
2. 债权投资:有固定到期日,以收取合同现金流为目的
3. 其他债权投资:既以收取现金流又以出售为目的
二、税务处理要点:
1. 企业所得税:理财收益计入应纳税所得额,按25%征税
2. 增值税区分:
- 保本型:按贷款服务缴纳6%增值税
- 非保本型:不征增值税
三、审计关注点:
1. 需要取得理财产品协议书、购买凭证
2. 核对银行流水与账面记录一致性
3. 验证收益计算的准确性
4. 检查分类的合理性
建议建立理财产品台账,详细记录每笔产品的购买日期、金额、期限、收益率等信息,便于管理和核对。

已有 1 个回答 | 1年前
已有 1 个回答 | 1年前
已有 1 个回答 | 1年前
已有 1 个回答 | 1年前

使用ERP仓库管理软件,可以成功提升了仓库的运作效率,工作人员告别了繁琐的纸质工作,只需几个简单的点击,就可完成收货、出货和盘点等工作
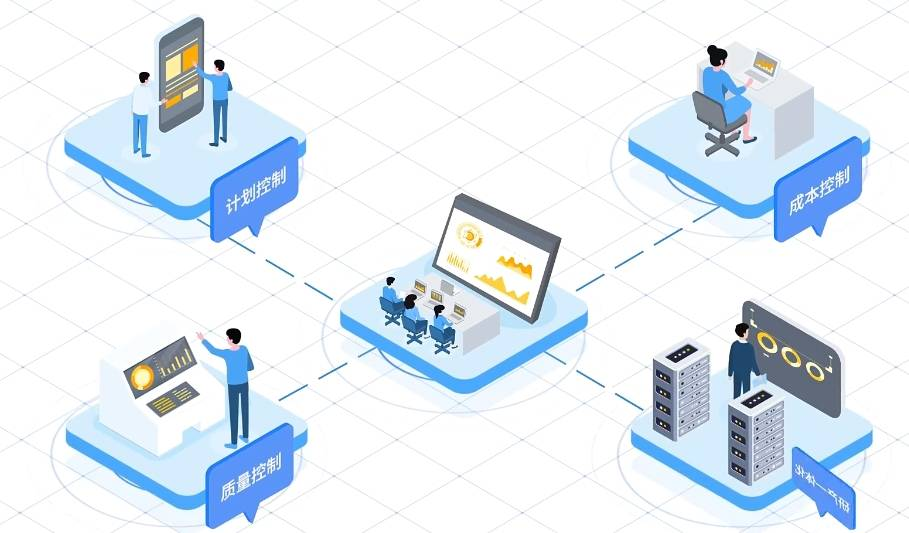
产品生命周期管理(PLM)系统是一个综合性的软件解决方案,用于管理和协调产品从创意到废弃的整个过程。该系统覆盖了产品的各个方面,包括设计、制造、供应链、质量控制、市场推广、销售以及维护等。PLM系统的主要目标是提升产品开发的效率,降低成本,加速上市时间,并确保产品的质量和市场需求的匹配。
企业数字化转型浪*中,WMS、DMS、TMS频繁出现在供应链管理与销售运营场景,中小企业厘清其核心价值是提升效率、降本及精细化管理的基础,文章解析并结合痛点探讨如何通过合适工具升级全链条管理。

全球跨境电商市场繁荣背后,中小企业普遍面临多平台运营繁琐、库存周转低效、物流成本高企、财务合规复杂等痛点,适配跨境场景的ERP已从“可选工具”变为“生存刚需”,金蝶AI星辰整合全链条数据,将企业从重复劳动中解放,聚焦选品与营销核心能力。
聚合支付是什么,你了解吗?其实这就被称之为第4方支付平台,把第三平台提供的支付接口聚合到一个平台上面来,为商家提供个人的收款服务,这种支付方式不进行资金的清算,也没有必要进行支付牌照申请。

中小企业数字化转型需注重库存精细化管理,金蝶AI星辰与金蝶精斗云通过业财协同、多仓联动的核心功能,助力企业解决库存积压与业务增长痛点,实现供应链高效运转。
中小企业面临库存与财务管理挑战,金蝶AI星辰免费版进销存财务管理软件助力实现数字化转型,高效协同降本增效。

数字化转型浪*中,中小企业财务从手工记账转向智能化,面临人少事多、效率低、成本高难题。实用做账软件需控制成本、提升效率、保障合规,金蝶AI星辰专为中小企业打造,精准解决这些需求。












