- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我们公司有一台生产设备,因故障需要进行大修理,预计维修时间将超过6个月。在维修期间,该设备无法正常使用。请问在这种情况下,根据会计准则和税法规定,我们是否应该暂停对该设备计提折旧?如果暂停,具体操作流程是什么?需要注意哪些税务和会计处理细节?

财税顾问张明
根据《企业会计准则第4号——固定资产》规定,固定资产大修理期间如果预计停用时间超过6个月,应当暂停计提折旧。这是因为资产已暂时退出使用状态,不再为企业带来经济利益。具体操作时,需要准确记录大修理开始日期,并在资产台账中注明暂停折旧。待大修理完成后,根据重新确定的可使用年限和净残值,继续计提折旧。需要注意的是,税务处理上可能与企业会计存在差异,建议与主管税务机关沟通确认。

审计师李芳
从审计角度分析,资产大修理期间暂停折旧需要满足严格的条件。首先,必须能证明大修理期间确实超过6个月,且有明确的维修计划和时间表。其次,需要在大修理开始时做好资产状态变更记录,并在财务系统中设置暂停折旧。维修期间发生的支出应资本化处理,增加资产账面价值。大修理完成后,需要重新评估资产的使用寿命和净残值,并以此为基础继续计提折旧。建议保留完整的维修记录和审批文件,以备审计检查。

会计主管王强
在实际会计处理中,资产大修理半年以上暂停折旧需要注意以下几点:1. 必须取得充分证据证明大修理期间确实超过6个月;2. 暂停折旧期间不计提折旧,但相关维修支出要合理归集;3. 大修理完成后,需要重新确定折旧年限和折旧方法;4. 在财务报表附注中要披露大修理情况及对折旧的影响。同时,要关注税法规定,根据《企业所得税法实施条例》第五十九条,房屋、建筑物以外未使用的固定资产不得计算折旧扣除,因此税务处理可能需要作纳税调整。

已有 1 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
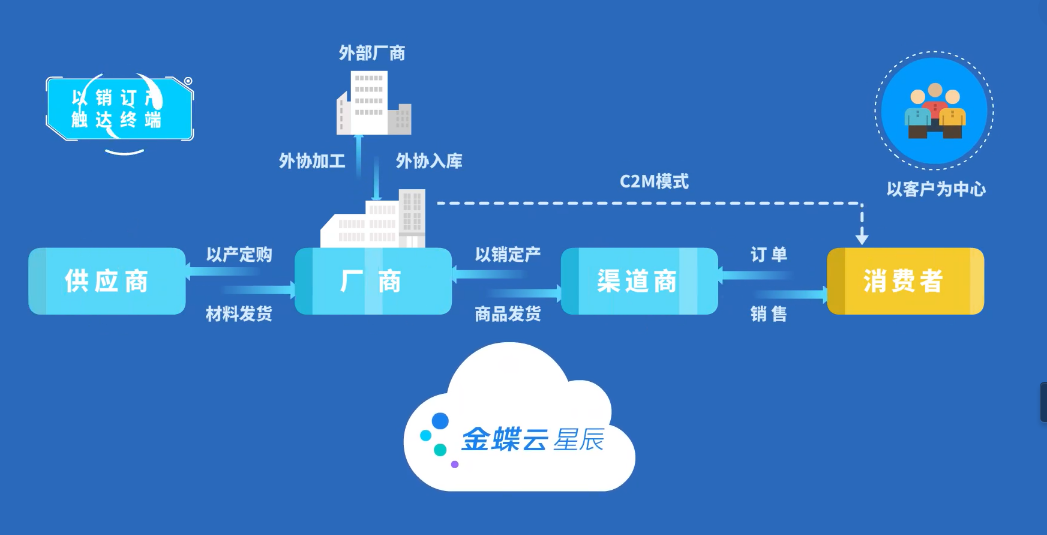
制造业ERP系统是企业资源计划(ERP)的一种,它是一种集成管理软件,旨在帮助企业管理其内部和外部的资源。ERP系统的起源可以追溯到20世纪70年代,最初是为了解决企业内部生产资源的配置问题,主要面向制造业,用于采购管理和库存控制。

数字经济下,中小企业数字化转型需适配云原生、智能化、模块化的ERP系统。金蝶AI星辰以全链条协同、数据驱动决策,助力企业降本增效,15天免费试用体验数字化管理价值。

中小企业库存管理多从Excel起步,规模扩大、SKU增加后,Excel局限性暴露成效率瓶颈,金蝶AI星辰提供低成本高效率的数字化库存管理方案。

中小卖家数字化遇专业工具与成本两难,金蝶AI星辰以轻量化、低成本的专业级电商ERP,助其破解多平台运营效率难题,实现全链条数字化高效运营。

中小企业成长中,“部门墙”是比市场竞争更隐蔽的阻碍,金蝶AI星辰通过融合财务、供应链、生产,将割裂运营环节拧成一股绳,重构企业运营逻辑。

一文读懂财务报告的含义及作用,财务报告是企业财务状况与经营成果的核心体现,其清晰呈现对经营决策、风险把控意义重大,金蝶AI星辰助力企业高效管理与运用财务报告信息。

进销存软件是企业必不可少的软件,在使用的时候我们可以看出不一样的软件使用起来效果差别还是很大的,对此我们都应该有正确的选择,目前给大家推荐使用以下两款软件就非常不错。

『不用怕,小伙伴们!金蝶精斗云进销存来帮你轻松搞定进销存管理』












