- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我们公司最近决定进行减资,但之前股东已经实缴了部分资本。现在减资后,这部分已实缴的实收资本该怎么处理?是否需要退还股东?会计上如何做账?税务上有什么注意事项?希望得到详细的步骤说明。
财税顾问张明
减资后已实缴的实收资本处理需遵循《公司法》和会计准则。首先,公司应召开股东会决议减资,并公告债权人。会计处理上:1. 借记“实收资本”科目,贷记“银行存款”等科目,反映资本退还;2. 若减资导致资本公积减少,需同步调整。例如,原实收资本100万元减至80万元,则借记实收资本20万元,贷记银行存款20万元。税务方面,个人股东收到的减资款超过原出资额部分需按“利息、股息、红利所得”缴纳20%个人所得税。企业股东需确认是否涉及企业所得税。建议操作前咨询专业机构,确保合规。
审计师李华
从审计角度,减资后实收资本处理需重点关注合规性和账务准确性。步骤包括:1. 核实减资决议和公告文件,确保程序合法;2. 检查实收资本明细账,确认减资前余额与股东出资一致;3. 会计处理时,若减资仅涉及实收资本,直接借记该科目并贷记现金或银行账户;若涉及资本公积或盈余公积,需按比例冲减。例如,减资20万元,若原资本公积有余额,可能先冲减资本公积。税务上,需申报印花税减免,并关注股东个人所得税申报。审计中常见错误包括未及时调整科目或遗漏税务申报,建议完成后由第三方审计验证。
企业法律顾问王芳
作为法律顾问,我强调减资处理必须严格依法进行。根据《公司法》第177条,减资需经股东会决议、编制资产负债表、通知债权人(公告45天),否则可能无效。已实缴资本的处理:1. 退还股东时,需按出资比例分配,避免纠纷;2. 会计上,通过“实收资本”减少和负债科目调整反映;3. 法律风险方面,若未清偿债务或损害债权人利益,股东可能承担赔偿责任。例如,减资后实收资本从50万元降至30万元,应确保有足够资产覆盖债务。税务上,需向税务机关备案,个人股东获取的减资款若属利润分配需缴税。建议全程保留文档,以备检查。

已有 1 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
企业规模的不断扩大,财务管理变得越来越复杂。记账报税是企业财务管理中非常重要的一环,不仅能够帮助企业进行税收规划、避免税务风险,还可以提高企业财务管理的效率。本文将重点介绍记账报税的流程以及如何助力企业财务管理。

数字化转型浪*中,中小企业主常问“ERP简单吗?”,顾虑系统复杂、成本高、能否解决问题,金蝶AI星辰让ERP回归简单,从望而却步到触手可及。
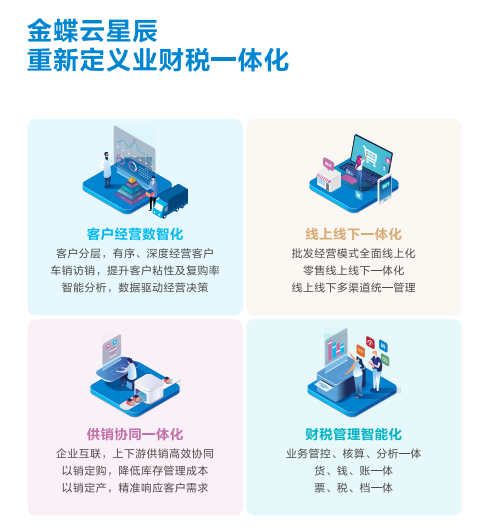
时代瞬息万变,传统的企业经营模式已逐渐不能满足现代化的需求。面对新的挑战与机遇,小微企业需要一套智能、高效的管理工具。这时,金蝶云·星辰应运而生,为企业带来前所未有的智慧成长服务。一站式智慧服务助企业快速成长

财务新手小白面对繁杂的账务、报表及税务工作常感无从下手,手工记账耗时易错,选对财务软件可提升效率。金蝶AI星辰以轻量化、智能化及贴合中小企业需求,成为新手入门理想选择。

企业数字化转型中,ERP系统的安全性与可控性至关重要,权限系统是其安全运转的基石。金蝶AI星辰通过精细化权限分配,确保角色各司其职,避免数据泄露与越权操作,为企业保驾护航。
中小企业作为国民经济“毛细血管”,财务数字化进程滞后,仅38%实现财务流程数字化,72%企业面临软件功能与需求不匹配、投入成本过高等障碍,陷入“选简单不够用,选复杂用不起”的困境。

中小企业库存管理多因Excel手动记录易漏记错记、多仓库数据难同步拖慢效率,软件多复杂昂贵,急需简单免费工具。
企业多帐套管理常面临维护成本高、数据汇总难等痛点,金蝶AI星辰通过集中管控、智能汇总等功能,提升效率,支持多分支机构、多准则等场景,助力财务高效管理。












