- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我们公司有多个子公司,经常发生内部销售交易,但有时这些交易在期末时尚未实现对外销售,导致合并报表中出现未实现利润。请问在编制合并财务报表时,如何正确处理内部销售未实现交易的抵消分录?具体步骤是什么?需要用到哪些会计科目?能否举例说明?
财务专家小李
内部销售未实现交易的抵消分录是合并报表中的关键步骤,用于消除集团内部交易产生的未实现利润。具体操作如下:首先,识别期末未对外销售的内部交易金额;其次,计算未实现利润(通常为内部销售价与成本价的差额);最后,编制抵消分录:借记'营业收入'科目,贷记'营业成本'和'存货'科目。例如,子公司A以100元向子公司B销售商品,成本为80元,期末B公司未对外销售,则抵消分录为:借:营业收入 100元,贷:营业成本 80元、存货 20元。这确保合并报表只反映外部交易,避免虚增利润。
会计顾问老王
在处理内部销售未实现交易时,抵消分录需基于谨慎性原则,防止利润虚增。步骤包括:1. 确定内部销售交易细节,如销售方、购买方及未实现部分;2. 计算未实现利润,公式为(内部售价 - 成本价)× 未销售比例;3. 使用'主营业务收入'和'主营业务成本'科目进行抵消,同时调整'库存商品'价值。例如,内部销售收入50万元,成本40万元,未实现部分占50%,则抵消分录:借:主营业务收入 25万元,贷:主营业务成本 20万元、库存商品 5万元。这有助于提高报表真实性,符合会计准则要求。
审计师小张
内部销售未实现交易的抵消分录编制需注意税务和审计合规性。核心是消除集团内部未实现损益,确保合并数据准确。操作流程:先汇总所有内部交易,筛选出期末未实现部分;然后按比例计算抵消额,涉及'销售收入'、'销售成本'及'存货'科目;最后,在合并工作底稿中记录分录。举例说明:集团内销售交易总额80万元,成本60万元,未实现率30%,则抵消分录为:借:销售收入 24万元,贷:销售成本 18万元、存货 6万元。定期复核可避免错误,建议使用财务软件自动化处理。

已有 1 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
在餐饮行业数字化转型加速的当下,SaaS架构的餐饮管理系统已成为门店运营的核心工具。然而,市面上产品层出不穷,真正能驾驭系统价值的人却并不多,他们是能从业务场景出发,将系统功能与经营需求深度绑定的餐饮企业决策者、运营管理者及技术与财务负责人。
中小企业贡献超50%税收、60%以上GDP及80%城镇就业,但转型比例不足30%,超60%依赖手工记账,信息孤岛、流程繁琐等问题制约发展,亟需整合财务业务的数字化工具。
中小企业库存管理不善导致超10%利润流失,金蝶AI星辰与精斗云通过智能补货算法与业财协同模型,可提升30%库存周转效率并降低45小时对账耗时,解决多仓协同与全渠道数据误差难题。其系统扩展能力支持AI预测与物联网集成,适配企业长期发展需求。
随着中国对外贸易的快速增长,外贸企业更加迫切地需要一款既高效又智能的ERP软件来辅助管理业务。外贸ERP软件通过流程优化、效率提升和成本降低,对企业发展起到了关键的推动作用。

金蝶旗下的多款云服务产品获得标杆企业的青睐,包括金蝶云·苍穹(企业级AI平台)、金蝶云·星瀚(大型企业SaaS管理云)、金蝶云·星空(高成长型企业SaaS管理云)、金蝶云·星辰(小微企业SaaS管理云)等,已为世界范围内超过740万家企业、政府组织提供企业管理云产品及服务。
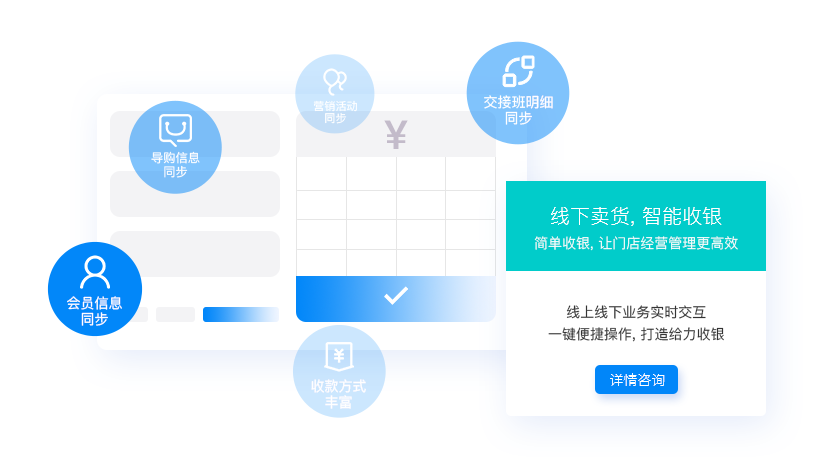
听说过外贸ERP管理系统吗,这可是具有强大的数据分析能力的系统,不但能够收集、整理和分析大量的国际贸易数据,还能帮助公司挖掘市场趋势、消费者喜好和竞争对手动态,让企业家们轻松破解市场密码。

数字化工具正重新定义小公司财务管理模式,如何在「功能适配」与「成本效率」之间找到最优解?本文从实际应用场景出发,系统梳理选型要点与解决方案。
制造业转型升级中,中小企业面临订单波动大、生产不透明、库存积压、财务滞后等困境,数字化转型是关键却陷“想用用不起,用起不好用”两难,金蝶AI星辰这款“小而美”的ERP正是破局之选。












