- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我们公司集团内部发生了固定资产的销售交易,比如子公司将一台设备卖给母公司。在编制合并财务报表时,我需要处理内部交易的抵消分录,以避免重复计算资产和利润。具体来说,销售方确认了收入和利润,但购买方将资产计入账上。请问在合并过程中,应该如何编制抵消分录来消除内部销售的影响?包括资产原值、累计折旧和未实现利润的调整。希望能详细说明分录的科目和步骤,确保符合会计准则。
财务专家张明
内部销售固定资产在合并报表中需要编制抵消分录,以消除未实现利润和重复资产记录。首先,当子公司销售固定资产给母公司时,销售方会确认收入和利润,但购买方按购买价计入资产。在合并时,需抵消内部销售收入和成本,分录为:借:营业收入(内部销售金额),贷:营业成本(内部销售成本)。其次,资产原值需调整回集团外部购买时的成本,分录为:借:固定资产(原值差额),贷:累计折旧(相应调整)。如果资产已计提折旧,还需调整折旧费用,确保基于原成本计算。最后,未实现利润需在合并权益中调整,分录为:借:少数股东权益(如果适用),贷:未分配利润。整个过程需在每期合并时重复,直到资产被处置或折旧完毕。建议使用会计软件如金蝶系统自动化处理,以减少错误。
会计顾问李华
处理内部销售固定资产的合并抵消分录,关键在于消除集团内部交易导致的虚增资产和利润。假设子公司以高于成本价销售设备给母公司,在合并报表中,首先抵消内部销售分录:借:其他业务收入(或营业收入),贷:其他业务成本(或营业成本)。接着,调整固定资产账面价值,将其恢复至集团外部成本,分录为:借:固定资产(内部销售价与外部成本差),贷:累计折旧。如果资产已使用,需同步调整折旧,分录:借:累计折旧,贷:折旧费用。未实现利润部分,应在合并时计入权益调整,例如借:归属于母公司所有者权益,贷:固定资产清理或相关科目。注意,如果交易涉及增值税,需单独处理进项税和销项税,避免税务影响。定期复核资产状态,确保抵消准确,符合《企业会计准则》第33号要求。
审计师王芳
在集团合并报表中,内部销售固定资产的抵消分录需分步处理,以反映真实财务状况。首先,识别内部交易:销售方确认收入,购买方资本化资产。抵消分录包括:1. 抵消销售收入和成本:借:销售收入(内部交易额),贷:销售成本。2. 调整资产原值:借:固定资产(内部售价减外部成本),贷:累计折旧(如有)。3. 处理未实现利润:如果销售产生利润,需在合并权益中抵消,分录为:借:归属于母公司净利润(或未分配利润),贷:固定资产。同时,考虑折旧影响:内部交易后,折旧基于购买价计算,但合并时应基于原成本,因此调整折旧费用,分录:借:累计折旧,贷:折旧费用。建议在期末结账前完成这些分录,并使用工具如Excel或专业软件跟踪,确保数据一致。长期资产需在后续期间持续调整,直至处置。

已有 1 个回答 | 1年前
已有 1 个回答 | 1年前
已有 1 个回答 | 1年前
已有 1 个回答 | 1年前
已有 1 个回答 | 1年前

数字化转型加速下,企业管理软件是提升效率、驱动增长的核心工具,从整合资源到连接客户,不同软件各有使命,本文解析ERP等及金蝶AI星辰为中小企业提供的低成本全链条数字化方案。

现在印刷行业好做吗?这是从业者常问的问题。作为传统制造业重要组成部分,近年既面临数字化浪*冲击,也在细分领域孕育新机遇,挑战与机遇并存。

数字化转型加速背景下,中小企业对ERP系统需求迫切,“买得起、用得好、能适配”成选型核心顾虑,通用系统冗余、定制成本高,金蝶AI星辰提供“低成本+高适配”全链条数字化解决方案。
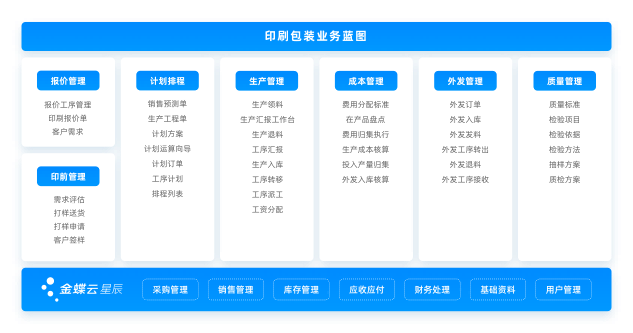
在如今竞争激烈的市场环境中,包装印刷企业需要更加高效和智能的管理工具来提升竞争力。专业包装印刷ERP系统作为一款集成化的管理软件,为包装印刷企业带来了诸多价值,从生产管理到销售物流,全方位优化企业的运营效率和盈利能力。

随着科技的不断发展,越来越多的企业开始关注如何实现真正的智能财务管理。而云财务系统正是助力企业实现这一目标的重要工具。
湖北三宁化工作为国家大型化工企业,采用“股东会—董事会—监事会—经营管理层”四级管控体系,经营管理层统筹七大职能板块,信息化管理部为数据流转枢纽。面对部门协同、成本管控等挑战,需以金蝶AI星辰实现组织管理透明化、实时化、智能化。

数字化转型推动下,企业财务管理正从传统手工向智能化转变。我国超5000万家中小企业中85%仍依赖Excel或手工记账,传统模式效率低、数据滞后,加之财税政策更新与金税四期上线,企业对财务数据实时性、准确性及决策支持需求迫切。

企业业务如果想要快速完成业务订单,快速开单的操作是非常重要的。但是,对于很多企业来说,完成快速开单会涉及到几个部门的流程操作,如果使用传统的方式,就会大大地降低效率。












