- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我是一家小企业的财务人员,最近遇到一个实际问题:我们向客户提供了服务并收到了款项,客户只给了我们一张手写的收款收据,但没有开具正式发票。现在需要将这些业务记录到公司账簿中,但不确定具体操作流程。请问这种情况下该如何进行会计处理?是否需要补开发票?税务上会有什么风险?具体的会计分录应该怎么做?希望能得到详细的指导。

财税顾问张明
从会计处理角度,只有收款收据没有发票的业务可以按照以下步骤入账:首先,确认收据的真实性和完整性,包括收款方、付款方、金额、日期等关键信息。其次,在会计科目上,建议设置"其他应收款-待开发票"或"预收账款"科目进行核算。具体分录为:借记银行存款,贷记其他应收款-待开发票。待取得正式发票后,再借记其他应收款-待开发票,贷记主营业务收入,同时计提相应税费。需要注意的是,这种处理方式在税务上存在一定风险,因为根据税法规定,企业所得税前扣除需要合法有效凭证。建议尽快向付款方索取正式发票,如果无法取得,应在汇算清缴时进行纳税调整。同时要做好相关资料的备查工作,包括收据复印件、业务合同、银行流水等,以证明业务的真实性。

会计达人李芳
针对只有收据无发票的入账问题,我建议采用以下处理方法:如果是预收款性质,先计入预收账款科目,待确认收入时再结转。具体操作:收到款项时,借记银行存款,贷记预收账款;确认收入时,借记预收账款,贷记主营业务收入。如果是已提供服务但暂时无法开票,可先计入其他应付款暂挂。重要的是要建立完善的辅助台账,详细记录每笔无发票业务的来龙去脉。税务方面要特别注意:收据不能作为税前扣除凭证,企业所得税汇算时需要做纳税调增。建议定期清理这类业务,最长不要超过一个纳税年度。同时要与业务部门沟通,建立规范的发票管理制度,从源头上减少此类情况发生。

财务专家王强
处理无发票只有收据的业务时,首先要区分业务性质。如果是经营性收入,建议先通过"其他应付款-待确认收入"科目核算,待取得发票后再确认收入。分录为:收到款时借记银行存款,贷记其他应付款-待确认收入;开票后借记其他应付款-待确认收入,贷记主营业务收入,同时计提销项税。如果是非经营性收款,如押金、保证金等,可直接计入其他应付款。关键是要做好内控管理:建立专门的登记簿,记录收据编号、金额、业务内容、责任人等信息;定期与对方对账,催促开票;在财务报表附注中披露相关情况。税务风险管控方面,要确保在年度汇算清缴前完成发票补开工作,否则需要做纳税调整,可能面临滞纳金风险。

已有 1 个回答 | 1年前
已有 1 个回答 | 1年前
已有 1 个回答 | 1年前
已有 1 个回答 | 1年前

传统工作模式下,理财师因客户信息分散、资产数据滞后、报告繁琐等痛点,30%以上时间被重复事务占用,金蝶AI星辰助力高效管理客户资产。
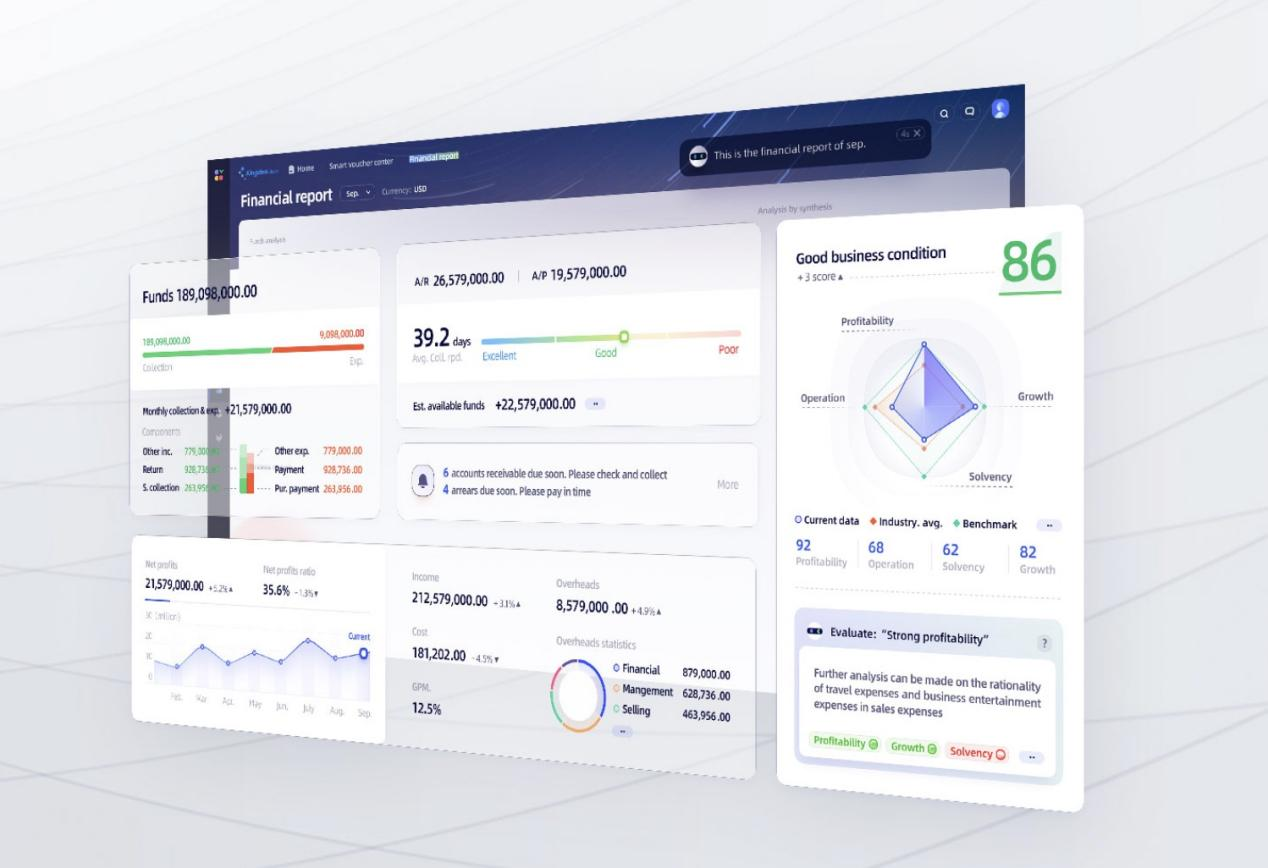
智慧财务系统建设是企业提高效率、降低成本的有效途径,随着信息技术不断创新发展,智慧财务系统不再是单纯的会计软件,而是向智能化、自动化、数据化的方向迈进。公司想要追上市场,必须将财务管理迈向智慧化,这样才能更好地把握市场脉搏,进一步提高企业竞争力。

中小企业亟需破解业财脱节、手工核算效率低等痛点,金蝶AI星辰以智能财务系统实现业财一体化,数字化选型兼顾成本与功能深度,助企业快速构建敏捷财务体系。

中小企业信息化改革面临数据孤岛、流程低效、成本难控等核心痛点,金蝶AI星辰作为适配的ERP解决方案,可助力破局,提升运营效率与市场竞争力。

汽车及零配件行业供应链层级多、零部件繁杂,中小企业传统管理下痛点突出:上游订单波动大、库存数据滞后致缺货积压,下游价格混乱、应收账款难收,财务业务割裂制约效率。

中小微企业面临财务数据滞后、手工核算低效等发展瓶颈,金蝶AI星辰智能财税系统支持记账凭证自动生成及利润表等财务报表实时输出,以数字化工具重构企业财务管理模式。

中小企业常遇财务手工记账对账耗时、销售查库存麻烦、老板决策滞后等问题,根源是信息孤岛,ERP可解决,金蝶AI星辰是理想选择。

随着电子发票的普及,其不可篡改和不可注销的本质成为管理关键。金蝶AI星辰通过系统化方案,帮助企业高效应对电子发票的全生命周期管理挑战。












