- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我们公司是做外贸出口业务的,最近遇到一个问题:有一笔出口业务是在3月份发生的,但由于客户要求,我们直到4月份才开具出口发票。现在不确定应该按照3月份(业务发生月)的汇率计算,还是按照4月份(发票开具月)的汇率计算?另外,如果汇率波动较大,对税务申报和出口退税会有什么影响?希望专业人士能详细解答一下具体的操作规定和注意事项。
财税专家张老师
根据国家税务总局相关规定,出口发票的汇率确定应当遵循以下原则:
1. 一般情况下,出口发票的汇率应按业务发生当月的第一个工作日中国人民银行公布的中间价计算。在您描述的情况中,业务发生在3月份,即使发票在4月份开具,汇率仍应按3月份的汇率计算。
2. 具体操作依据是《增值税暂行条例实施细则》第十五条,纳税人按人民币以外的货币结算销售额的,其销售额的人民币折合率可以选择销售额发生的当天或者当月1日的人民币汇率中间价。
3. 对于出口退税申报,税务机关要求保持汇率计算的一致性。如果选择按当月1日汇率,那么在整个申报期内都应采用这一标准。
4. 建议在会计政策中明确汇率确定方法,并在实际操作中保持一致,避免因汇率计算方法不一致导致税务风险。
外贸会计李经理
作为长期从事外贸会计工作的专业人士,我建议您这样处理:
首先,根据《出口货物劳务增值税和消费税管理办法》规定,出口发票金额的外币折算应按出口业务发生当月的第一个工作日汇率计算。在您的情况下,应该使用3月1日的汇率。
其次,实际操作中需要注意:
- 在开具出口发票时,应在备注栏注明使用的汇率及折算依据
- 保持汇率计算方法的连续性,不能随意变更
- 如果汇率波动超过5%,建议在财务说明中备注说明
- 出口退税申报时,需要提供汇率计算的相关证明材料
最后,考虑到汇率风险,建议企业建立汇率风险管理机制,可以通过远期结汇等方式锁定汇率,减少因汇率波动造成的损失。
税务顾问王总监
从税务合规角度分析这个问题:
核心原则:出口发票的汇率确定时间点应该是出口业务发生的当月,而不是发票开具的月份。这是为了防止企业通过延迟开票来操纵汇率选择。
具体执行要点:
1. 汇率来源:必须使用中国人民银行公布的汇率中间价
2. 时间节点:选择出口业务发生当月的第一个工作日汇率
3. 一致性要求:一旦选定计算方法,在一个纳税年度内不得变更
4. 文档要求:需要保存汇率计算的相关记录备查
特别提醒:如果汇率波动较大,确实会影响出口退税金额。但企业不能因此随意变更汇率计算方法,否则可能面临税务稽查风险。建议通过正规的汇率风险管理工具来应对汇率波动,而不是在发票开具时间上做文章。

已有 1 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前

中小企业使用交通银行POS机对账,传统方式依赖人工操作,耗时易出错且数据实时性不足,数字化转型需高效、准确、实时、一体化的全链条解决方案,金蝶AI星辰为此提供支持。

erp软件可做好企业的库存管理,能更及时的发现问题,并且及时规避风险,仓库当中的各项数据都有及时的整理。今天我们来了解两款金蝶的软件系统,金蝶的软件系统不需要安装服务器,不需要安装软件,只需要开通账号就可以使用,效果确实不错。

中小企业财务管理痛点集中:初始化账套繁杂、凭证需反复核对、报表生成耗时、税务申报易遗漏,占用大量人力成本且可能影响决策,金蝶AI星辰正是破解这些难题的关键。

日常经营中,销售单作为交易凭证和业务流转关键载体,打印效率与规范性直接影响客户体验和内部管理效率。中小企业主等常遇Word排版易出错、Excel计算易混乱、普通工具难联动数据的困惑,金蝶AI星辰能高效解决销售单打印问题。

电商如何做账?本文详细分析电商企业做账的特殊性和挑战,提供专业的解决方案,帮助电商企业建立高效的财务管理体系,实现业务与财务的协同发展。
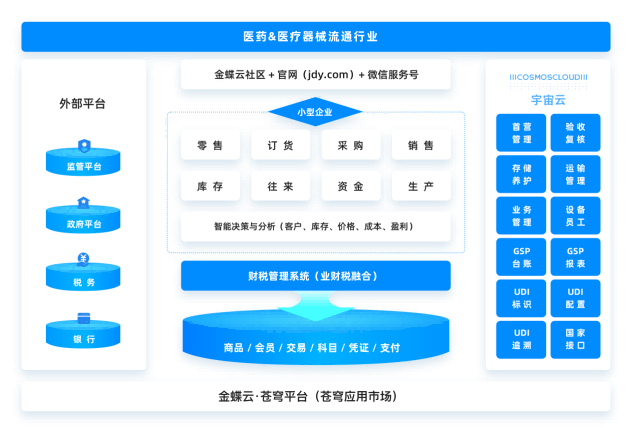
医疗企业属于特殊行业,具有高研发投入、严格的质量监管和知识技术密集度高的特点。在激烈的市场竞争环境下,医疗企业采用先进的ERP系统来改革其内部管理模式、方法和工具等方面,以实现经营流程的规范化和效率化。

工业生产早期,制造企业面临库存积压与缺料停产的两难,20世纪60年代MRP以算法解决此矛盾,90年代ERP应运而生,从企业内部延伸至供应链上下游,是MRP的数字化升级。
2025年一体化ERP排名揭晓,金蝶AI星辰等八大品牌重塑企业数字化格局,助力企业高效运营。












