- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我在学习会计基础时,对资产负债表的基本公式产生了疑问。资产总额是否真的等于所有者权益加上负债?这个公式在什么情况下成立?如果企业有特殊交易,比如资产减值或所有者投资变动,是否会影响这个等式?希望得到详细解释,包括实际例子和常见误区。
会计达人小李
是的,资产总额等于所有者权益加负债,这是会计基本恒等式,也称为资产负债表平衡公式:资产 = 负债 + 所有者权益。这个公式在任何企业中都成立,因为它反映了企业的资金来源和运用。资产代表企业拥有的资源(如现金、存货、固定资产),负债是企业欠外部的债务(如银行贷款、应付账款),所有者权益是所有者对企业的净投资和留存收益。例如,一家公司有100万元资产,其中60万元来自负债(如借款),40万元来自所有者权益(如股东投资和利润),那么100 = 60 + 40。这个等式确保了会计记录的平衡,即使在资产减值或所有者增资时,通过调整权益或负债项目,等式依然保持。
财务专家老王
资产总额确实等于所有者权益加负债,这是会计的核心原则。从经济实质看,资产是企业控制的资源,而负债和所有者权益代表了这些资源的来源:负债是外部债权人的要求权,所有者权益是内部所有者的剩余权益。这个等式在编制资产负债表时必须严格遵循,否则说明账目有误。举例来说,如果企业购买一台设备(资产增加),可能通过借款(负债增加)或使用利润(所有者权益变动)来支付,等式始终保持平衡。常见误区包括忽略某些负债项目(如应计费用)或错误分类权益,导致不平衡。在实际操作中,会计软件会自动校验这个等式,确保财务数据的准确性。
企业顾问小张
资产总额等于所有者权益加负债,这是会计恒等式的基础,适用于所有企业类型。它体现了企业的财务结构:资产是左方,表示资源;负债和所有者权益是右方,表示资金来源。这个等式不仅在静态报表中成立,在动态交易中也通过复式记账法保持平衡。例如,企业盈利时,利润增加所有者权益,资产相应增加;发生亏损时,权益减少,资产也可能减少。如果企业有特殊事项,如资产重估或股利分配,需通过调整负债或权益来维持等式。理解这个关系有助于分析企业偿债能力和经营效率,避免常见错误如混淆负债与权益界限。

已有 1 个回答 | 1年前
已有 1 个回答 | 1年前
已有 1 个回答 | 1年前
已有 1 个回答 | 1年前
已有 1 个回答 | 1年前
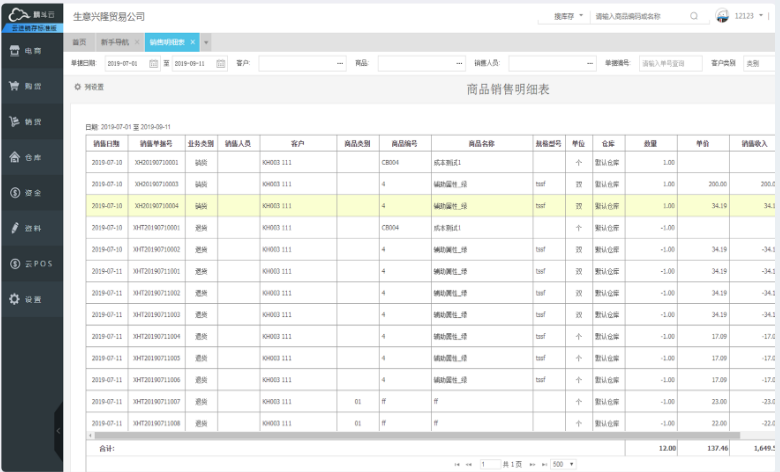
在这个数字化的时代,企业的生存和发展都离不开数字化转型。然而,对于中小企业来说,他们往往缺乏足够的资源和能力来进行这样的转型。他们可能没有足够的资金来购买和维护相关的硬件和软件,也可能没有足够的人才来理解和应用这些新的技术。这就使得他们在面对数字化变革时,处于一种相对劣势的地位。

电商爆发、供应链迭代时代,仓储为核心枢纽,中小企业传统仓储管理面临人工记录错、库存滞后等痛点,智慧仓储WMS成突破瓶颈关键,金蝶AI星辰提供数字化解决方案。
提到ERP系统,许多中小企业管理者的第一反应是“功能强大但学不会”。金蝶AI星辰通过场景化设计、智能引导和完善支持体系,降低学习门槛,让无IT背景员工也能快速上手。

摘要:金蝶AI星辰免费进销存软件,高效解决库存积压、缺货危机,助力小企业提升运营效率与市场竞争力。
文化传媒公司选择财务软件时,需考虑行业特性与高效管理。金蝶AI星辰能有效处理项目核算、版权收入等复杂账务,提升财务管理效率,助力企业专注内容创作与业务发展。

财税服务内容并不是固定的,任何一家财税服务类公司的服务内容和业务都是不尽相同的。一般来说,财税服务类公司主要服务内容围绕财税类业务为主,包括财务管理、代理记账、报税等全方位的财税服务。 为什么要选择财税服务? 财税外包公司,
中小企业库存盘点常遇Excel手动录入易出错、账实不符、数据不同步及手机查看难问题,金蝶AI星辰免费且手机可用,简单三步扫码搞定,高效解决痛点。

盘点五款免费进销存管理系统,金蝶AI星辰提供高效解决方案,助力企业轻松管理库存、优化采购流程并提升销售效率。












