- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

我是一家中小企业的财务人员,最近公司购入了一项软件著作权作为无形资产。在会计处理时,我需要确定这项无形资产的摊销年限。根据税法规定,无形资产一般摊销几年?不同类型的无形资产(如专利权、商标权、土地使用权等)是否有不同的摊销年限?摊销年限如何影响企业所得税的计算?希望得到详细的解答,以便正确进行账务处理和税务申报。
财税专家小李
无形资产摊销年限主要依据《中华人民共和国企业所得税法实施条例》第六十七条规定:无形资产按照直线法计算的摊销费用,准予扣除。无形资产的摊销年限不得低于10年。作为投资或者受让的无形资产,有关法律规定或者合同约定了使用年限的,可以按照规定或者约定的使用年限分期摊销。例如,软件著作权如果合同约定使用年限为5年,则按5年摊销;若无约定,则按不低于10年摊销。摊销时,借记“管理费用”等科目,贷记“累计摊销”。正确摊销能降低当期利润,减少企业所得税负担。建议在会计处理时,结合资产实际使用情况和税法要求,合理确定摊销年限。
会计顾问老王
无形资产摊销年限因资产类型而异。根据税法,一般无形资产摊销年限不低于10年,但特定类型有例外。例如,土地使用权通常按剩余使用年限摊销,可能超过10年;专利权和商标权如果法律保护期短于10年,则按保护期摊销。摊销方法一般采用直线法,每年摊销额=无形资产原值/摊销年限。摊销影响企业利润表,减少应纳税所得额,从而降低企业所得税。例如,一项价值100万元的无形资产按10年摊销,每年摊销10万元,可减少10万元应税利润。实际操作中,需注意资产减值测试,避免虚增资产价值。建议咨询专业税务机构,确保合规。
企业财务小张
无形资产摊销年限的确定需综合考虑税法、资产性质和合同约定。根据中国会计准则,无形资产摊销年限通常不低于10年,但若合同或法律有明确规定,可按较短年限摊销。例如,外购软件如果合同约定使用期为3年,则按3年摊销;自主研发的无形资产,若无明确年限,按10年摊销。摊销时,需在会计凭证中记录,借记成本费用科目,贷记累计摊销。这直接影响企业利润和税务:摊销年限短,则每年费用高,利润低,税负减轻;反之则费用低,利润高,税负增加。建议企业定期评估无形资产价值,调整摊销政策,以优化财务和税务管理。

已有 1 个回答 | 1年前
已有 1 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前

数字化转型中,电子发票是中小企业降本增效、合规经营的关键,却面临流程繁琐、系统适配差、数据孤岛等痛点,金蝶AI星辰以全链条数字化解决方案助力企业实现低成本、高效率管理。
中小企业数字化转型常遇核心难题:有限预算内如何找到满足业务需求、快速上手且高效运行的ERP软件,金蝶AI星辰给出了理想答案。

工业4.0和数字化转型深入,制造业ERP需求从可选变必需,规模以上企业渗透率78%,中小企业年增速25%。供应链协同、生产流程等问题倒逼转型,选型却陷报价混乱与付费方式纠结困境。

摘要:如何购买正规进销存软件?金蝶AI星辰提供高效解决方案,帮助企业优化库存管理、提升销售效率,轻松应对业务增长挑战。

2025年费控管理软件前五强推荐,金蝶AI星辰以智能财务管理解决方案助力企业数字化转型,实现高效费用报销与整体控制。
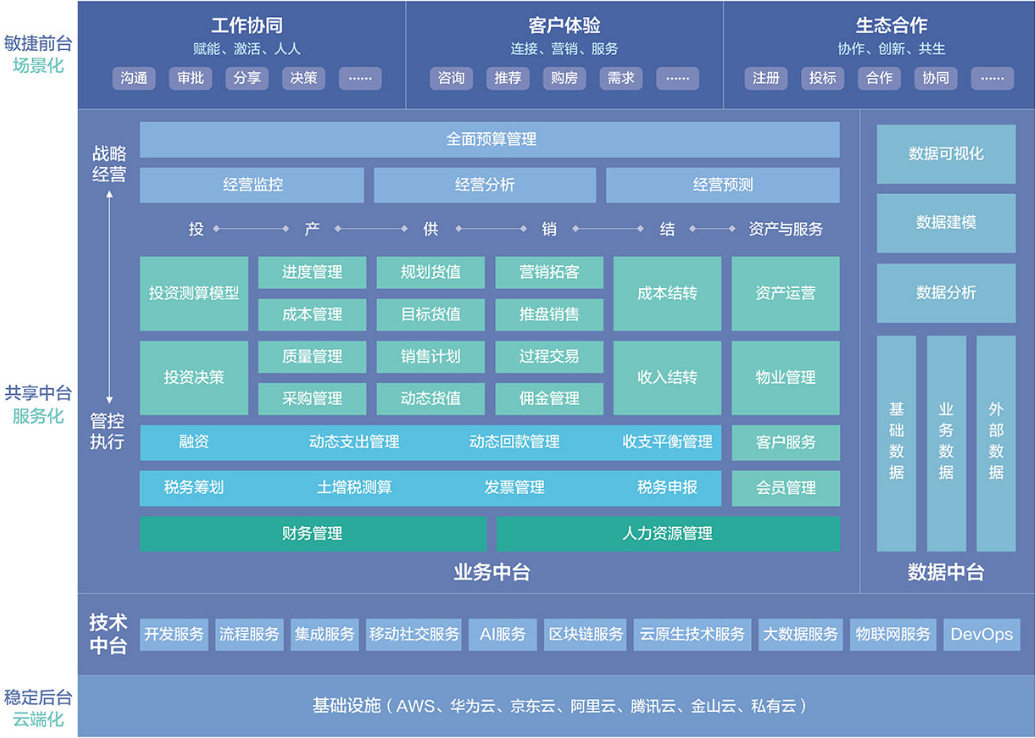
随着科技进步的不断推进,企业不再是传统的经营模式,另外,企业大多数需要一些全面的信息处理和管理系统。这就是ERP系统的出现背景。例如,生产制造企业就会更多地用到ERP(企业资源规划)系统,它可以将整个供应链的信息、成本以及销售效益等各种关键管理信息集成在一起,构建一套完整的信息管理系统,从而提升企业的效益和创新力。
税务管理系统已经成为企业提升财税管理水平的重要工具。那么,企业如何通过税务管理系统提升自身的财税管理水平呢?本文将从以下几个方面进行探讨。
传统出纳记账常陷8小时“无效循环”,手动录入核对耗时易错。金蝶AI星辰以全链条数字化破局,助你3小时完成一天工作量,效率跃升。












