- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

作为一个刚接触财务概念的小白,我在学习债务分类时遇到了困惑。经常看到'或有债务'和'隐性债务'这两个术语,感觉它们好像都是指那些不太明显的债务。但我又听说它们其实不完全相同。想请教各位专业人士:
1. 或有债务具体指的是什么?能举个生活中的例子吗?
2. 隐性债务又是什么意思?
3. 这两种债务最主要的区别在哪里?
4. 在财务报表中,这两种债务通常如何体现?
希望回答能通俗易懂一些,谢谢!
财务分析师老张
这是一个很好的问题!或有债务和隐性债务确实容易混淆,但它们有本质区别。
**或有债务**是指可能发生、也可能不发生的债务,其存在取决于未来某个不确定事件是否发生。比如:
- 为其他公司提供的担保
- 未决诉讼可能产生的赔偿
- 产品质量保证
在会计处理上,或有债务只有在"很可能"发生且金额能可靠估计时,才需要在财务报表中确认。否则只需在报表附注中披露。
**隐性债务**则是指实际存在但未在账面明确反映的债务,比如:
- 退休人员医疗福利
- 环境治理义务
- 长期租赁承诺
关键区别在于:或有债务是"可能发生",隐性债务是"已经存在但未充分披露"。
审计师李女士
从审计角度看,这两类债务的风险评估方式完全不同。
**或有债务**的特点是"条件性"。比如公司为子公司担保1亿元贷款,如果子公司正常还款,这个担保责任就不会实际发生。审计时我们需要评估:
- 触发条件发生的可能性
- 可能损失的金额范围
- 是否需要计提准备金
**隐性债务**更多涉及"披露充分性"问题。典型例子是养老金缺口——公司承诺给员工的养老金,虽然现在不需要支付,但未来必然要兑现。审计重点在于:
- 是否按照会计准则充分计提
- 计算方法是否合理
- 披露是否完整透明
简单说,或有债务关注"会不会发生",隐性债务关注"有没有算清楚"。
风险管理王总监
从风险管理角度,这两类债务需要不同的应对策略。
**或有债务风险管理**:
- 建立担保审批流程,控制担保总额
- 对每笔担保评估对方履约能力
- 设置或有负债准备金
- 购买保险转移风险
**隐性债务风险管理**:
- 建立完整的负债识别机制
- 采用更保守的会计政策
- 定期进行压力测试
- 制定长期资金规划
实际案例:某制造业企业同时面临产品质保(或有债务)和环境污染治理(隐性债务)风险。我们对质保采用概率模型估算,对治理费用则按最坏情景全额计提。
建议企业在债务管理中既要关注"看得见"的显性债务,也不能忽视这两类"隐藏"的债务风险。

已有 1 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
中小企业、个体工商户或初创团队求免费进销存做账软件,背后是成本控制、效率提升与合规经营诉求,面临预算有限、人工记账易出错、缺专业财务、需灵活工具等痛点,顾虑免费软件功能、安全及隐藏收费,核心是平衡免费与专业。
账实不符正吞噬企业利润,68%中小企业月度库存差异率超5%,隐性成本占营收2.3%。需从流程、技术等维度构建管理体系,金蝶AI星辰通过业财仓一体化、智能扫码等实现账实相符,降本增效。
ERP实施顾问作为连接企业与系统的桥梁,需融合技术理解、业务分析等能力,性别无直接关联,女性沟通、细节把控和韧性是优势,但需承担工作强度与家庭平衡冲突、行业隐性偏见等风险。
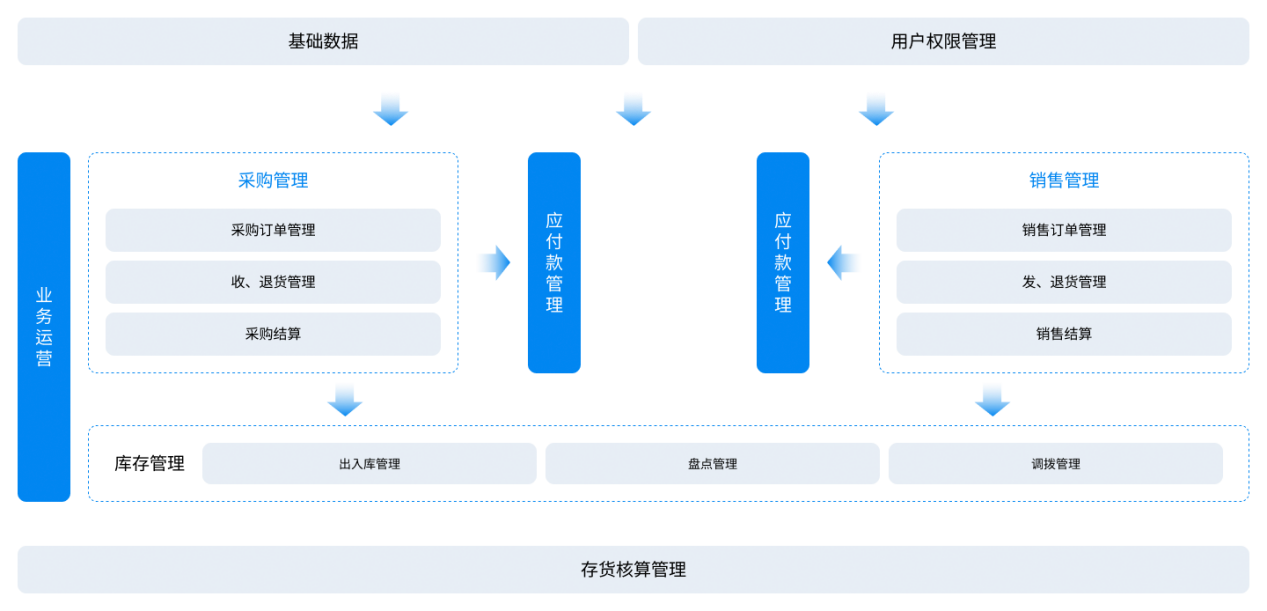
ERP系统的产品特色可以根据不同的供应商和版本而有所差异,那么ERP系统的产品特色有哪些呢?
中小企业在数字化转型中常遇库存积压、多平台数据割裂等痛点,金蝶AI星辰ERP以智能进销存管理为核心,支持跨平台订单协同与库存优化,帮助小企业降低30%运营成本,实现业财税一体化高效管控。
金蝶AI星辰仓储管理系统通过智能化管理,有效解决传统仓储效率低下与数据不准等痛点,助力企业优化供应链并提升市场竞争力。
金蝶AI星辰AI进销存通过智能数据分析,帮助小微企业主实时掌握经营状况,实现科学决策与高效管理。
在中小企业财务管理中,手工记账易引发数据错漏、成本核算滞后及决策依据不足等问题。金蝶AI星辰凭借智能账务处理与业财税一体化能力,精准优化核算效率,为企业降本增效提供数字化支撑。












