- 按领域
- 按产品
- 分角色
- 分行业
- 分场景
通用行业
行业定制
- 资料下载
- 免费工具
- 支持与社区
- 客户支持


- 微信扫一扫 抢先体验成长指数小程序

最近在学习金融知识,经常看到委托贷款和信托贷款这两个词,感觉都是贷款业务,但具体区别不太清楚。想请教各位专业人士:
1. 这两种贷款的基本定义是什么?
2. 在操作流程上有什么不同?
3. 风险承担方式有什么区别?
4. 对借款人和出资人来说各有什么优缺点?
5. 在实际应用中更适合哪些场景?
希望回答能通俗易懂一些,最好能举个生活中的例子说明,谢谢!
金融老司机
委托贷款和信托贷款虽然都是间接融资方式,但本质区别很大。
**核心区别:**
1. **法律关系不同**:委托贷款是委托代理关系,信托贷款是信托关系
2. **主体角色不同**:委托贷款涉及委托人、受托银行、借款人三方;信托贷款涉及委托人、信托公司、借款人
3. **风险承担不同**:委托贷款风险由委托人承担;信托贷款风险由信托计划承担
**通俗比喻:**
委托贷款就像你请朋友帮忙借钱给别人,朋友只收跑腿费;信托贷款就像你把钱交给专业理财机构,由机构全权负责运作。
**适用场景:**
- 委托贷款:适合有特定借款对象、希望控制资金流向的企业
- 信托贷款:适合追求更高收益、不愿自己管理贷款的投资者
法律金融观察员
从法律和监管角度分析两者的关键差异:
**法律依据:**
- 委托贷款依据《贷款通则》和商业银行委托贷款管理办法
- 信托贷款依据《信托法》和信托公司管理办法
**风险隔离效果:**
- 委托贷款:银行不承担信用风险,仅为中介服务
- 信托贷款:信托公司以信托财产为限承担有限责任
**监管要求:**
- 委托贷款:受银保监会监管,资金来源需合法
- 信托贷款:需满足信托监管要求,有更严格的信息披露义务
**实务建议:**
选择哪种方式取决于您的风险偏好、资金规模和投资目的。如果追求安全性且已有明确借款对象,可选委托贷款;如果追求收益且希望专业管理,信托贷款更合适。
资深信贷分析师
从实际操作和成本角度补充几点:
**业务流程对比:**
- 委托贷款:委托人指定借款人→银行审核→签订三方协议→放款
- 信托贷款:委托人购买信托产品→信托公司设计贷款方案→尽职调查→成立信托计划→放款
**成本构成:**
- 委托贷款:主要支付银行手续费,利率由委托人与借款人协商
- 信托贷款:需支付信托报酬、托管费等多重费用,但可能获得更高收益
**风控措施:**
- 委托贷款:风险控制主要靠委托人自己,银行仅形式审查
- 信托贷款:信托公司有专业风控团队,会设置抵押、担保等增信措施
**现实案例:**
某企业有闲置资金1000万,如果借给熟悉的供应商,可选委托贷款;如果想投资房地产项目获取更高收益,信托贷款是更好选择。

已有 1 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
已有 3 个回答 | 1年前
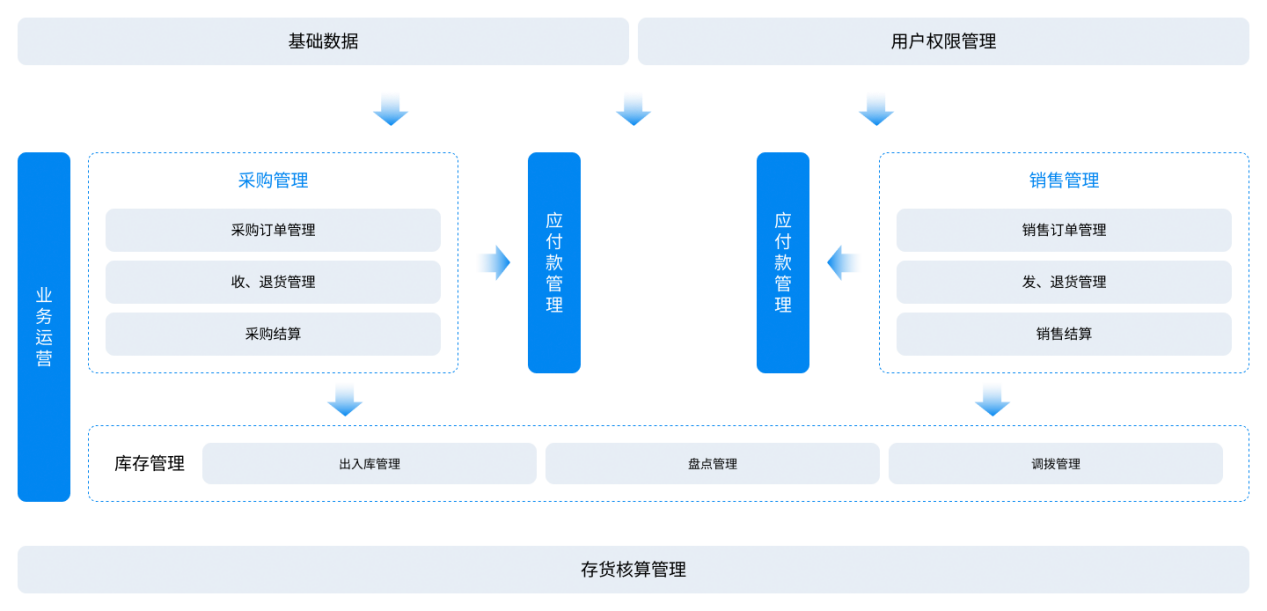
中小企业库存管理常陷手工记账数据滞后、账实不符、流程割裂困境,数字化转型需求迫切,金蝶AI星辰以扫码出入库实现数据实时同步,破解管理难题。
传统服装中小企业面临供应链响应迟缓、库存积压与断货并存、财务流程繁琐、线上线下渠道数据割裂等管理短板,数字化转型成突破关键,金蝶AI星辰提供一体化解决方案。
电子商务时代,中小企业电商交易额占整体市场45%,却超60%面临客户流失率高、复购率低、数据分散等痛点,客户关系管理已成为贯穿全链条的数字化核心,决定企业电商竞争生存能力。
现在企业财务部一般都有专业的财务软件!这样会计人员做账报税也会比较简单些,各类明细账以及总账,月末结账以及最后的出财务报表工作等等都是可以用财务软件完成的,这样会计人员也会轻松许多!
满足国央企合规要求的财务费控系统TOP6,金蝶AI星辰等系统通过自动化流程与智能分析,助力企业实现高效、透明的费用管控,确保每一笔支出都符合严格的法规与内审标准。
在数字化转型浪*中,ERP系统上线效果关乎企业运营效率,约60%项目存在延期、闲置甚至失败,未达预期还浪费资源,这是需求定位模糊、选型偏离实际、数据迁移清洗疏漏等多环节问题累积的结果。
企业数字化转型中,ERP与CRM关系常令管理者困惑。ERP是内部资源整合者,CRM为外部客户连接者,两者核心目标、数据维度、业务流程有本质差异,ERP并不天然包含CRM。
企业日常运营中,打印送货单虽基础却关乎发货效率、客户体验与业务数据管理。电商、批发商、物流公司等场景下,清晰规范的送货单是订单与交付的重要凭证,然而手动填写耗时易错、格式混乱、数据不同步等问题凸显,企业亟需高效准确智能的专业打印工具。












